事業モデル
同社は尿路上皮がんおよび特殊ながんに対するソリューションの開発と商業化に従事するバイオテクノロジー企業です。独自のポリマー生体適合性逆熱ゲル化ハイドロゲル技術であるRTGelや、低悪性度NMIBC治療のためのジェネリック医薬品Mitomycin、持続放出製剤であるZusduriなどを提供しています。
さらに、腎盂杯溶液向けのJelmytoや、現在臨床試験のフェーズ3にあるUGN-103およびUGN-104といった主要な製品候補の開発も進めています。Agenus社やmedac社との提携を通じて、尿路系がんの治療に向けた製品の共同開発や商用化を進める体制を構築しています。
KPI
直近の財務データにおいて、売上高はFY2023の8,271万ドルからFY2025には1.1億ドルへと推移しています。しかし、営業利益率はFY2023の-79.2%からFY2025には-113.7%へと悪化しており、研究開発への投資が先行する構造が見て取れます。
ROEについては、FY2023の156.8%からFY2024には1441.3%へと急増し、FY2025も145.5%と極めて高い水準を維持しています。また、現在の現金および現金同等物は7,913万ドルを保有しており、事業継続のための資金を確保しています。
業績推移
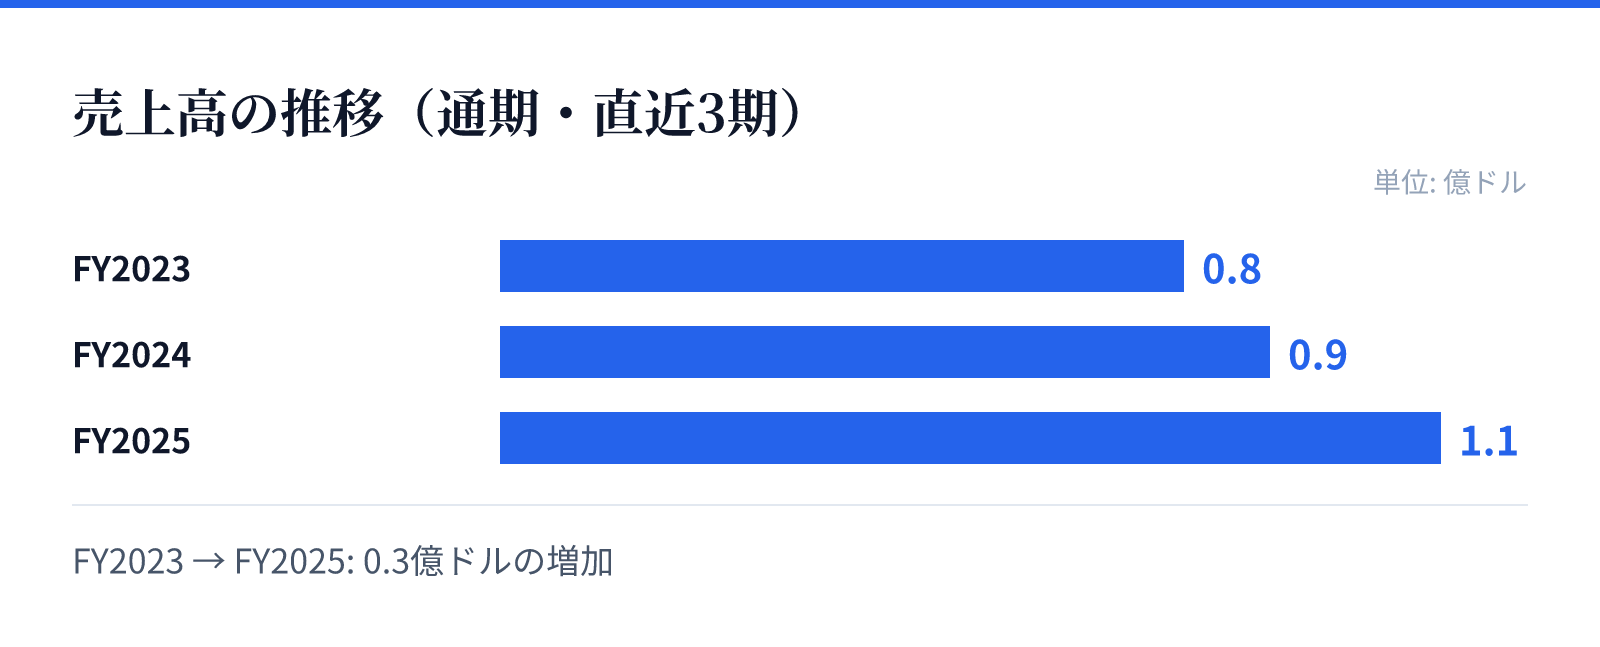
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.8億ドル。
FY2024の売上高は0.9億ドル。
FY2025の売上高は1.1億ドル。
成長ドライバー
成長の主な原動力は、現在フェーズ3の臨床試験段階にあるUGN-103およびUGN-104の進捗にあります。これらは、低悪性度上部尿路尿路上皮がんや、低悪性度中間リスクNMIBCを含む複数の尿路上皮がんの治療を目的としています。
また、高悪性度NMIBCの治療に向けたUGN-301や、その組み合わせ製剤のフェーズ1試験も進行しており、パイプラインの拡充が期待されます。売上高は最新のFY2025において前年比(YoY)で21.4%の成長を記録しており、事業の拡大に向けた動きが見られます。
リスク
研究開発型企業としての特性上、臨床試験の進捗や承認の可否が事業の成否を大きく左右するリスクがあります。特に、複数の製品候補がまだ臨床試験の段階にあるため、承認に至るまでの期間や不確実性が伴います。
また、営業利益率がマイナス圏で推移していることから、研究開発費の増大が財務的な圧迫要因となる可能性があります。売上高は成長しているものの、純利益は最新のFY2025において前年比(YoY)で21.0%減少しており、収益性の改善が課題となります。
競合
同社は独自のハイドロゲル技術であるRTGelを保有しており、これが競合他社に対する技術的な優位性の源泉となります。この技術は、尿路上皮がんの治療において独自のソリューションを提供するための基盤となっています。
また、Agenus社やmedac社との戦略的なライセンス契約を通じて、開発・製造・販売のネットワークを構築しています。これらの提携関係は、競合の多いバイオテクノロジー分野において、市場への浸透を加速させるための重要な要素となります。
バリュエーション
現在の株価は43.62ドルであり、時価総額は約21.3億ドル(2,132百万USD)となっています。投資家にとっての評価指標として、PBRは-16.10倍と算出されています。
バイオテクノロジー企業として、将来のパイプラインの成功に期待が集まる一方で、現在の財務指標は高い成長への投資を反映しています。投資判断にあたっては、臨床試験の進捗と、現在の高いROEの背景にある財務構造を精査する必要があります。