事業モデル
同社は米国全土において、生鮮食品、冷凍食品、およびドライ食品や非食品製品を幅広く取り扱う流通企業です。独立系のレストランから、病院、ホテル、政府機関、教育機関に至るまで、多岐にわたる顧客層へ製品を提供しています。
さらに、オールインワンのフードサービス向けビジネスアプリケーション「MOXe」を提供しており、単なる物流だけでなく付加価値の高いソリューションを提供しています。2016年に現在の社名に変更され、イリノイ州ローズモントに拠点を置いています。
KPI
最新の会計年度であるFY2025において、同社は394億ドル(=394億ドル)の売上高を記録しています。この売上高は前年比で4.1%の成長を見せており、安定した事業規模を維持しています。
同期間の営業利益率は3.1%に達しており、前年度の3.0%から微増しています。また、ROE(自己資本利益率)は15.7%を記録しており、資本効率の向上が顕著に表れています。
業績推移
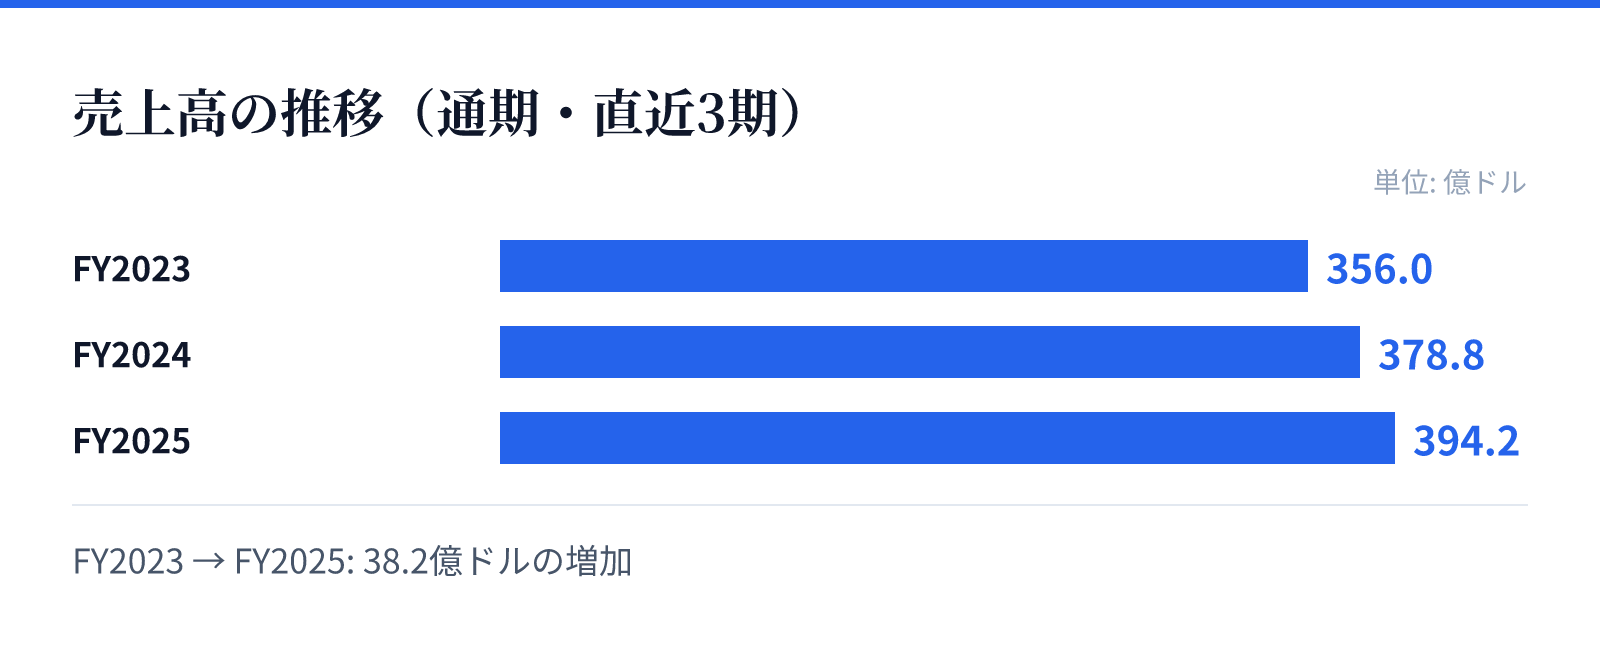
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は356.0億ドル。
FY2024の売上高は378.8億ドル。
FY2025の売上高は394.2億ドル。
成長ドライバー
近年の財務トレンドを見ると、売上高はFY2023の356億ドルからFY2025の394億ドルへと着実に増加しています。この過程で、営業利益率も2.9%から3.1%へと改善傾向にあります。
特に最新のFY2025においては、純利益が前年比で36.8%と大幅に増加しており、収益性の改善が加速していることが示唆されます。この成長は、効率的なオペレーションの構築や市場シェアの拡大に寄与しているとみられます。
リスク
同社の事業は、広範な食品流通ネットワークに依存しており、物流コストの変動やサプライチェーンの混乱が利益に影響を与える可能性があります。また、多種多様な顧客層に対応するための複雑な在庫管理が求められます。
現在、同社は5,600万ドル(=5,600万ドル)の現金および現金同等物を保有しています。この流動性が、将来的な市場環境の変化や予期せぬコスト増に対する緩衝材として機能するかが重要な要素となります。
競合
同社は、独立系レストランから大規模なチェーン、さらには公共機関までを含む非常に広範な顧客基盤を保有しています。この多様な顧客層への対応能力は、競合他社に対する強力な参入障壁として機能しています。
また、独自のビジネスアプリケーション「MOXe」を提供することで、顧客との接点を深め、単なる配送業者以上の存在感を示しています。この統合的なソリューション提供が、競合との差別化要因となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は107.27ドル、時価総額は約232億ドルとなっています。この規模に対し、PERは33.01倍、PBRは5.42倍と算出されています。
これらの指標は、同社の成長性と市場におけるポジションを反映した数値です。特に近年の純利益の急増(前年比36.8%増)を考慮すると、現在のバリュエーションは将来の成長への期待を織り込んでいると分析されます。