事業モデル
同社は米国における鉱物資源の探査および開発を行う初期段階の企業です。主な事業活動は、アラスカ州のイェンナ鉱区に位置する広大な鉱区の管理と開発に集中しています。
主要資産は、同社が100%所有するWhistler探査物件です。このプロジェクトは377の採掘権を含み、面積は217.5平方キロメートルに及び、金と銅の探査を目的としています。
KPI
同社は現在、売上高が発生していない探査段階の企業として運営されています。直近の財務データでは、FY2024、FY2025、FY2026のいずれの期間においても売上は0 USD(=0ドル)と報告されています。
一方で、純利益の推移には変化が見られます。最新のFY2026において、純利益は前年比で72.4%の増加を記録しており、財務状況の推移が示されています。また、手元には4,709,577 USD(=471万ドル)の現金および現金同等物が保有されています。
業績推移
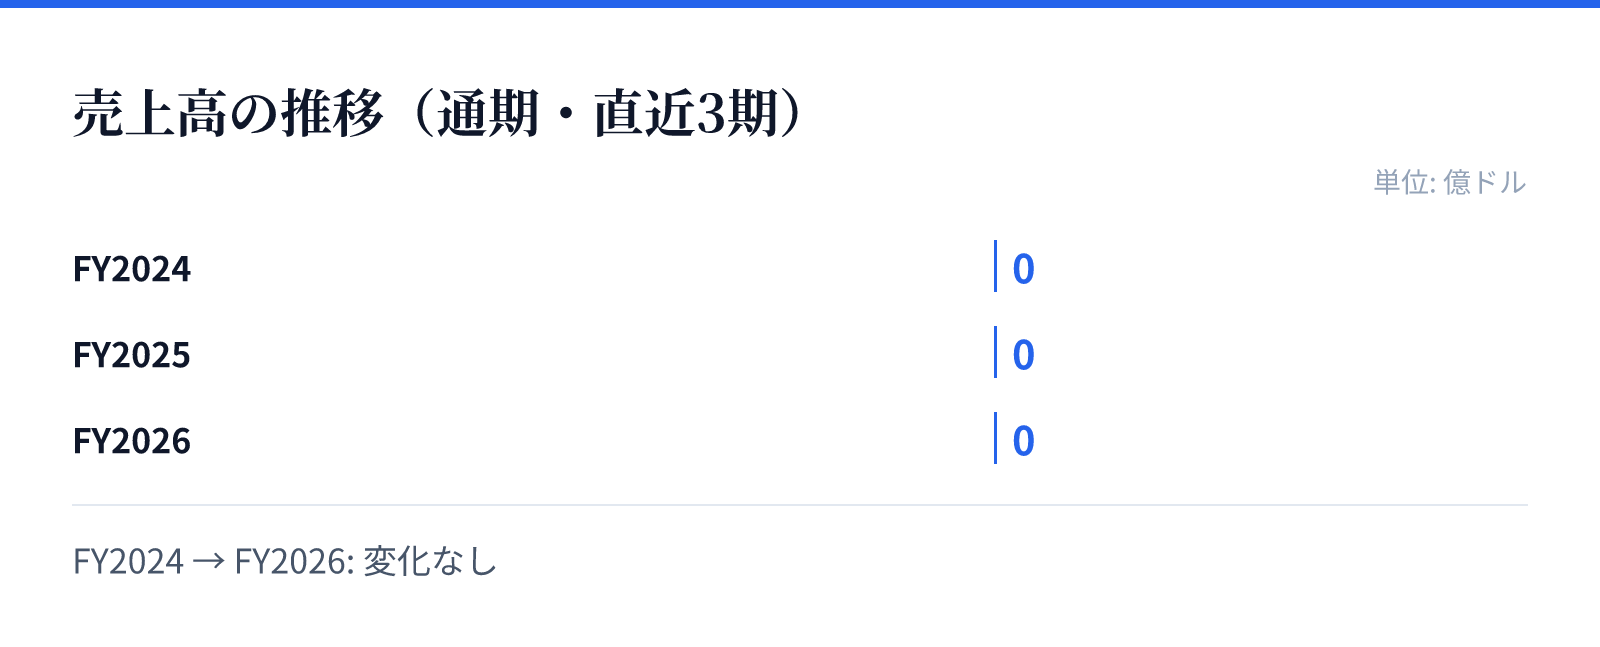
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長は、保有するWhistler探査物件における金および銅の発見と開発の進展に依存しています。アラスカ州の広大な面積をカバーする377の採掘権は、将来的な資源確保の基盤となります。
探査活動の進展に伴う資源量の確認や、将来的な生産への移行が成長の主要な要因となります。現在は初期段階の企業として、資源の価値を顕在化させるための探査活動が中心となります。
リスク
同社は現在売上を上げていないため、事業の継続には探査成果や資金調達の成否が極めて重要となります。初期段階の企業特有の不確実性が高く、資源の発見や開発の遅延がリスク要因となります。
また、アラスカのような遠隔地での鉱物探査には、環境規制や地政学的な要因、および技術的な課題が伴う可能性があります。これらの要因が、将来的な開発計画の遂行に影響を与える可能性があります。
競合
同社はアラスカ州のイェンタ鉱区において、独自の鉱区を保有することで競争優位性を確保しようとしています。広大な面積と多数の採掘権を保有していることが、競合他社に対する参入障壁となります。
しかし、鉱物資源開発の分野では、他社との資源確保競争や、より有利な条件を持つプロジェクトへの資本移動が常に発生します。同社はWhistlerプロジェクトの価値を最大化することで、市場内での地位を確立することを目指します。
バリュエーション
最新の市場データに基づくと、同社の株価は9.2ドル、時価総額は約1.3億ドル(129百万USD)となっています。この規模に対し、PBRは14.29倍と算出されています。
投資家は、現在の高いPBRを、将来的な資源発見の可能性やWhistlerプロジェクトの潜在的な価値として評価しています。現在の評価は、将来の生産能力や資源の希少性に対する期待を反映しているものとみられます。