事業モデル
同社は米国国内において石灰および石灰石製品の製造と供給を行っています。露天掘りや地下採掘から石灰石を採取し、粉砕石灰、生石灰、消石灰、石灰スラリーへと加工する体制を整えています。
主な顧客層は、道路や建物の建設業者といった建設分野のほか、製紙やガラス製造などの工業分野に広がっています。さらに、自治体の衛生・水処理施設や排ガス処理、石油・ガスサービス、屋根材製造、家禽生産、鉄鋼生産など多岐にわたる分野へ製品を提供しています。
また、テキサス州ジョンソン郡のバーネットシェール層にある天然ガス井の石油・ガス権に関する様々なロイヤリティ権も保有しています。1950年に設立され、テキサス州ダラスに本社を置く同社は、Inberdon Enterprises Ltd.の子会社として運営されています。
KPI
最新の財務データに基づくと、FY2025の売上高は372,727,000 USD(=3.7億ドル)を記録しています。同期間の営業利益率は42.4%に達しており、非常に効率的な収益構造を維持しています。
ROE(自己資本利益率)についても、FY2023の19.0%からFY2024の21.9%へと上昇し、FY2025も21.3%と高い水準を維持しています。また、手元には402,642,000 USD(=4億ドル)の現金および現金同等物を保有しており、強固な財務基盤を有しています。
業績推移
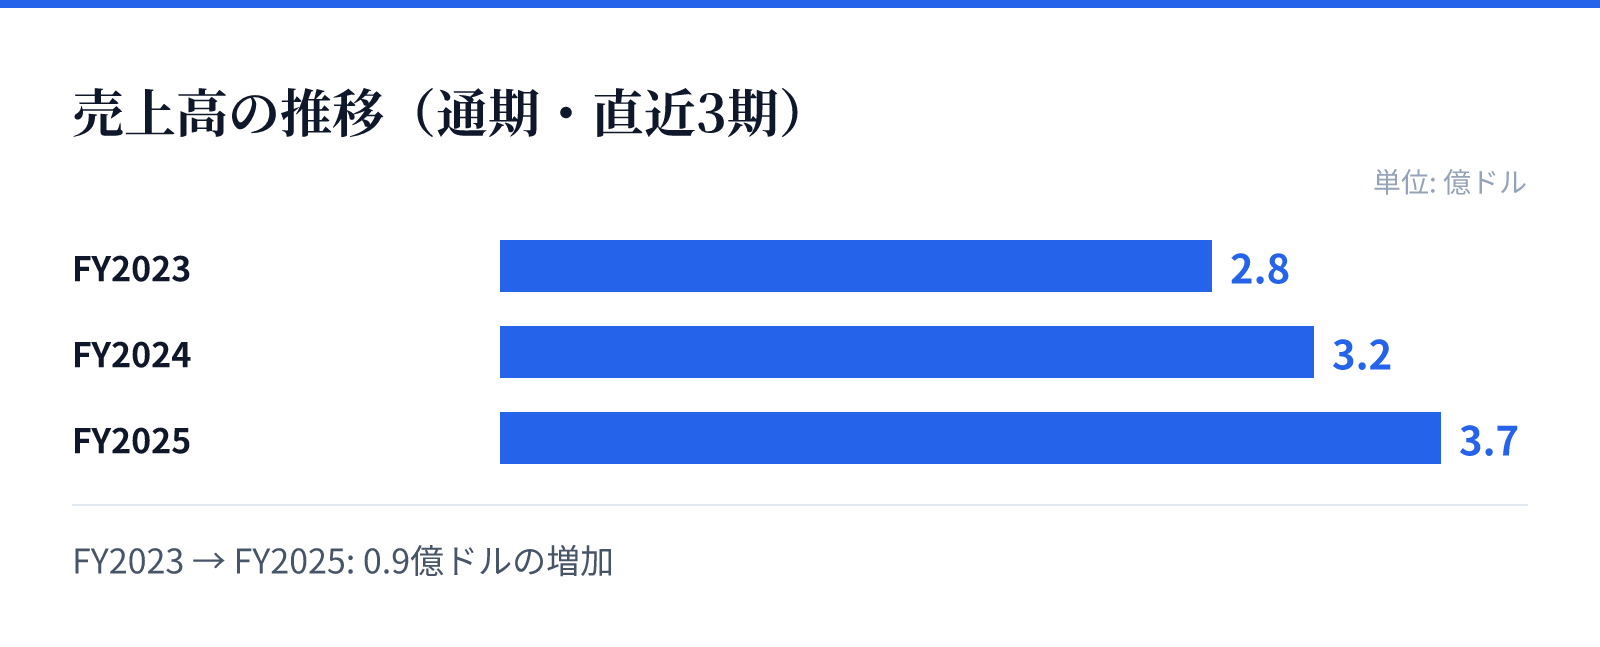
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.8億ドル。
FY2024の売上高は3.2億ドル。
FY2025の売上高は3.7億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の281,330,000 USD(=2.8億ドル)からFY2025の372,727,000 USD(=3.7億ドル)へと着実に増加しています。特に最新のFY2025では、売上高が前年比(YoY)で17.3%増加しています。
利益面においても、純利益は前年比(YoY)で23.4%の成長を遂げています。営業利益率もFY2023の30.4%からFY2025の42.4%へと上昇しており、事業規模の拡大とともに収益性の向上も同時に進んでいることが確認できます。
リスク
同社の事業は石灰石の採掘と加工に依存しており、原材料の供給安定性が重要となります。また、建設や工業、環境分野など多岐にわたる顧客層への供給を行っているため、各業界の景気動向や需要の変化が売上への影響を与える可能性があります。
さらに、テキサス州における石油・ガス権のロイヤリティ収入は、エネルギー市場の動向に左右される側面を持ちます。事業の多角化はリスク分散に寄与する一方で、各セクター特有の市場環境の変化を注視する必要があります。
競合
同社は建設、工業、環境、エネルギーといった広範な分野に製品を供給する体制を確立しています。特に、道路建設や水処理といった公共性の高いインフラ分野や、製紙・ガラスといった製造業への供給は、安定した需要の基盤となっています。
石灰製品の供給において、特定のニッチな用途(屋根材や家禽生産など)にも対応できる製品ラインナップを有している点が強みです。多様な顧客層への対応能力が、競合他社に対する優位性を構築する要因となっています。
バリュエーション
最新の市場データによると、同社の株価は119.96ドルとなっており、時価総額は約34.4億ドル(3,441百万USD)です。PER(株価収益率)は25.69倍、PBR(株価純資産倍率)は5.19倍と算出されています。
配当利回りは0.20%となっており、現在は配当よりも事業成長や再投資に重点を置いた評価が行われているとみられます。これらの指標は、同社の成長性と現在の市場評価を反映した数値となっています。