事業モデル
同社は外来理学療法クリニックの運営および管理を行っており、整形外科関連の疾患やスポーツ傷害、神経系疾患などの治療を提供しています。術前・術後のケアや予防医療など、幅広いリハビリテーションサービスを網羅しています。
また、産業傷害予防サービスも提供しており、Fortune 500企業や保険会社などを対象に、現場での怪我の防止や機能能力評価、人間工学的な評価などを行っています。理学療法士や認定アスレチックトレーナーなどの専門スタッフを配置し、高度な専門性を提供しています。
KPI
最新の会計年度であるFY2025において、同社は売上高780,990,000 USD(=7.8億ドル)を記録しています。この期間の売上高は前年比で16.3%の成長を見せています。
一方で、同期間の純利益は前年比で43.1%減少しており、収益性の推移には注意が必要です。営業利益率は10.3%となっており、直近の財務データに基づいた安定的な運営を目指しています。
業績推移
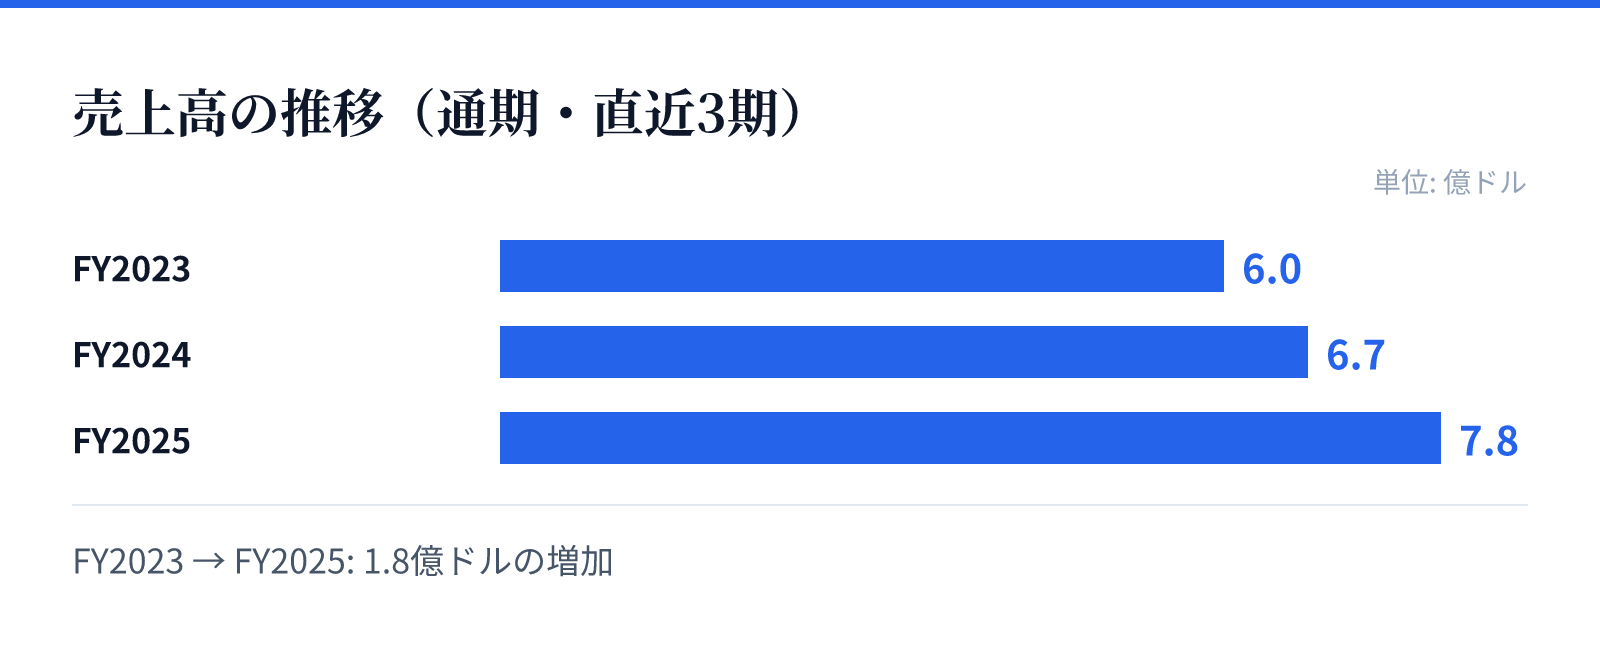
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.0億ドル。
FY2024の売上高は6.7億ドル。
FY2025の売上高は7.8億ドル。
成長ドライバー
同社の成長は、外来理学療法と産業傷害予防という二つの主要なセグメントによって支えられています。特に、企業向けの予防サービスは、保険会社や大手企業との提携を通じて安定した需要を見込んでいます。
売上高はFY2023の604,802,000 USD(=6億ドル)からFY2025の780,990,000 USD(=7.8億ドル)へと着実に増加しています。この成長は、リハビリテーション需要の拡大と、専門的な予防プログラムの普及に起因するとみられます。
リスク
直近の財務データにおいて、売上高が前年比16.3%増と成長している一方で、純利益が前年比43.1%減となっている点がリスク要因として挙げられます。この利益の減少要因が一時的なものか、構造的なものかの精査が必要です。
また、医療サービスを提供する性質上、人件費の動向や医療提供体制の維持が重要となります。従業員数は4,653名にのぼり、質の高いサービスを維持するための人的リソースの管理が不可欠です。
競合
同社は、整形外科やスポーツ傷害、神経系疾患といった特定の領域に特化した治療を提供することで競争優位性を築いています。専門的な認定アスレチックトレーナーを擁する体制は、競合他社との差別化要因となります。
特に産業傷害予防の分野では、Fortune 500企業を顧客に含むなど、特定の法人向けサービスを展開しています。これらの専門的なサービス提供能力が、市場における独自のポジションを確立する要因となっています。
バリュエーション
最新の市場データにおいて、同社の株価は78.63ドル、時価総額は約11.7億ドル(1,173百万USD)となっています。PERは462.53倍と非常に高い水準で推移しており、将来の成長への期待が織り込まれている可能性があります。
PBRは2.62倍となっており、保有資産に対する評価を反映しています。配当利回りは2.33%となっており、投資家に対して一定の配当を提供していることが確認できます。