事業モデル
同社は、米国および国際市場において、慢性疾患や生命を脅かす疾患を持つ患者の未充足の医療ニーズに対応する製品の開発および商業化を行っています。主な製品群には、吸入剤のTyvaso DPIやNebulized Tyvaso、肺動脈高血圧症(PAH)治療薬のRemodulin、Orenitram、Adcircaが含まれます。
さらに、高リスク神経芽腫のための単クローン抗体であるUnituxxinや、Remodulinの投与を支援するRemunity Pumpなどの製品も展開しています。また、再生医療や異種移植に向けた革新的な技術、例えば遺伝子編集された豚の臓器や再生医療用製品の開発にも取り組んでいます。
KPI
最新の会計年度における売上高は3,182,700,000 USD(=31.8億ドル)を記録しており、堅調な事業展開を示しています。同期間の営業利益率は47.7%に達しており、非常に高い収益性を維持しています。
また、同期間のROEは18.8%を達成しており、資本を効率的に活用して利益を生み出していることが確認できます。さらに、同社は1,803,200,000 USD(=18億ドル)の現金および現金同等物を保有しており、強固な財務基盤を有しています。
業績推移
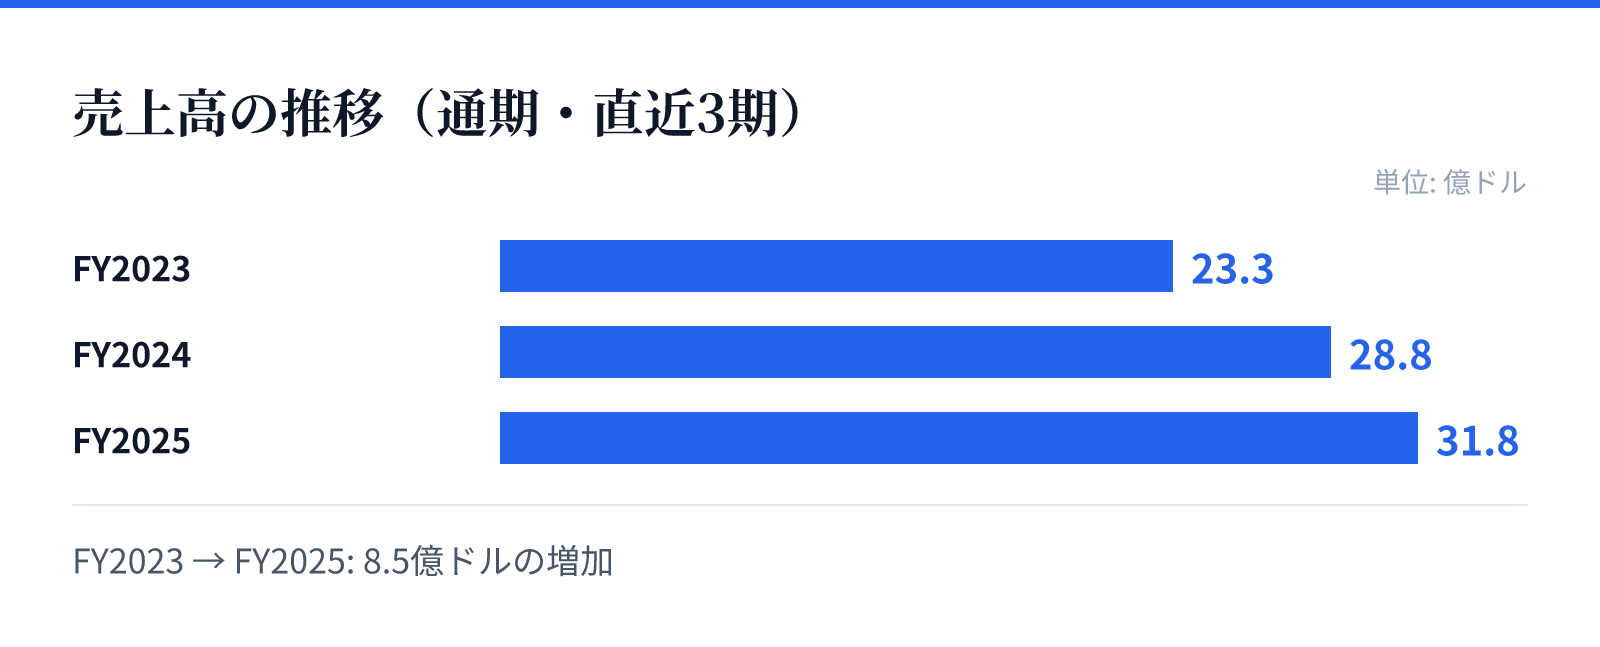
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は23.3億ドル。
FY2024の売上高は28.8億ドル。
FY2025の売上高は31.8億ドル。
成長ドライバー
直近の財務トレンドでは、売上高がFY2023の2,327,500,000 USD(=23.3億ドル)からFY2025の3,182,700,000 USD(=31.8億ドル)へと着実に増加しています。最新のFY2025における売上は前年比(YoY)で10.6%の成長を記録しました。
利益面においても、最新のFY2025における純利益は前年比(YoY)で11.7%の増加を見せています。これらの推移は、同社の主力製品の市場浸透と、革新的な治療法への需要の継続を反映しているとみられます。
リスク
同社の事業は、高度な技術を要する希少疾患向けの医薬品に集中しているため、規制当局による承認プロセスや承認後の市場受容性に左右される側面があります。特に、開発段階にある異種移植や再生医療関連の製品については、将来の承認や商業化に向けた不確実性が伴います。
また、複数のライセンスおよび提携契約を通じて製品を開発しているため、提携先の動向や契約条件の変化が事業展開に影響を与える可能性があります。特定の疾患領域に特化した製品構成は、高い利益率をもたらす一方で、特定の疾患への需要動向に敏感な構造となっています。
競合
同社は、肺動脈高血圧症(PAH)や特発性肺線維症といった特定のニッチな疾患領域において、独自の治療薬とデリバリーシステムを提供することで競争優位性を築いています。RemodulinやTyvasoといった主要製品は、特定の患者層に対して重要な治療選択肢を提供しています。
また、異種移植や再生医療といった最先端の分野において、独自の技術やパートナーシップを活用したパイプラインを構築しています。これらの高度な技術領域における参入障壁の高さが、競合他社に対する独自のポジションを支えているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$515.46となっており、時価総額は約221億ドル(22,108百万USD)に達しています。この規模は、同社の市場における存在感と将来の成長期待を反映したものです。
バリュエーション指標については、PERが18.91倍、PBRが3.44倍と算出されています。これらの数値は、同社の高い営業利益率や成長性を考慮した評価を反映しており、投資家に対して一定の評価を得ていることを示唆しています。