事業モデル
Unitil Corporationは、ニューハンプシャー州やマサチューセッツ州、メイン州において、電力および天然ガスの供給・配送を行う公共事業ホールディングカンパニーです。同社は電力事業とガス事業の2つのセグメントを通じて事業を展開しています。
同社は、電力および天然ガスの顧客を合わせて約21万5千件抱えており、広域な地域への供給体制を構築しています。また、州をまたぐ約85マイルの地下天然ガス輸送パイプラインを運営し、州間でのガス輸送サービスも提供しています。さらに、不動産管理サービスも提供範囲に含んでいます。
KPI
直近の財務データにおいて、FY2025の売上高は5.4億ドル(536,000,000 USD)を記録しています。この期間の売上高は前年比で8.3%の成長を見せており、事業の安定性が示されています。
営業利益率はFY2023の15.6%から、FY2025には18.9%へと向上する推移を見せています。ROE(自己資本利益率)については、FY2023からFY2024にかけて9.2%を維持し、FY2025には8.2%となっています。また、同社は920万ドル(9,200,000 USD)の現金および現金同等物を保有しています。
業績推移
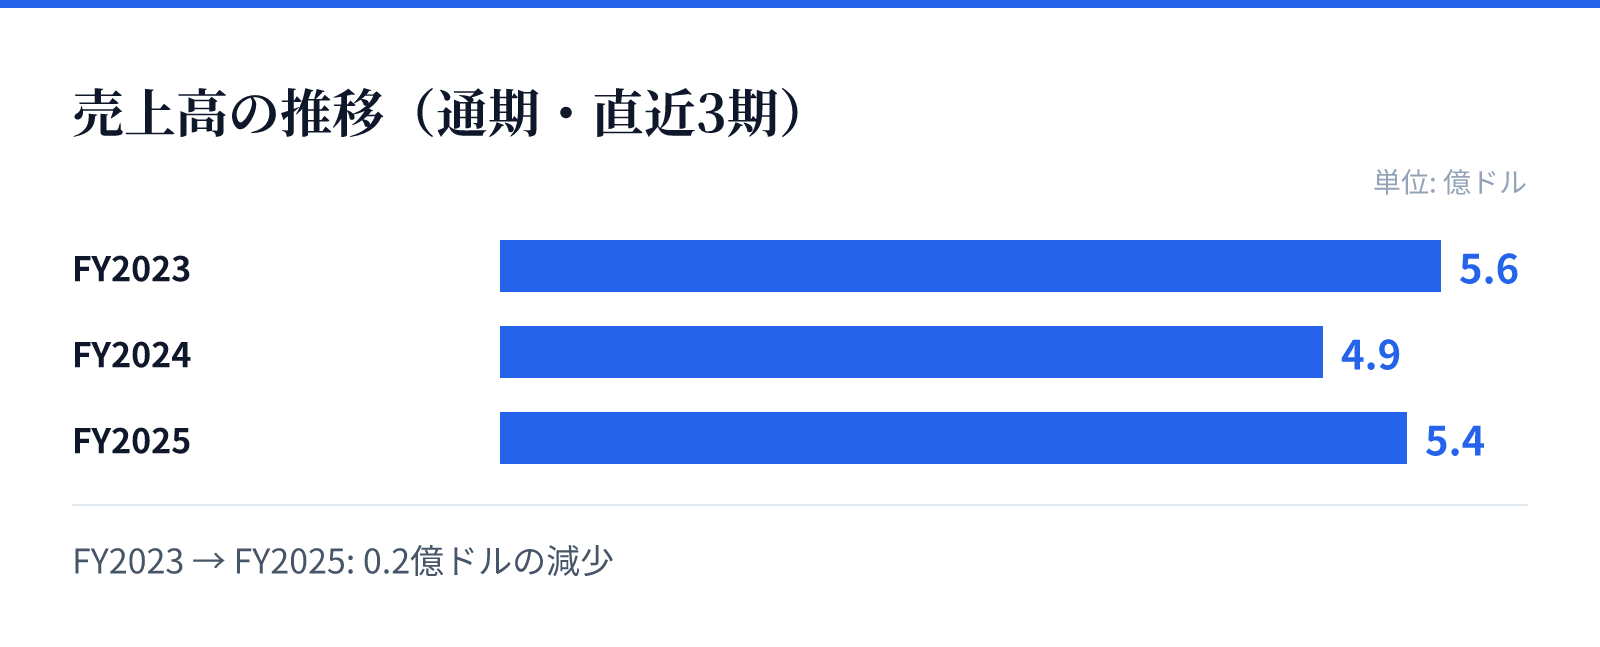
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.6億ドル。
FY2024の売上高は4.9億ドル。
FY2025の売上高は5.4億ドル。
成長ドライバー
直近の財務推移において、FY2025の売上高は前年比で8.3%増加しており、堅調な需要を反映しているとみられます。同時に、純利益も前年比で6.6%の増加を記録しており、収益性の改善が進んでいます。
特に営業利益率がFY2023の15.6%からFY2025の18.9%へと上昇している点は、効率的な運営体制の構築を示唆しています。安定したインフラ需要を背景に、着実な成長を遂げていると推察されます。
リスク
同社は電力および天然ガスの供給という公共性の高いインフラ事業を展開しており、規制環境の変化が事業運営に影響を与える可能性があります。特に、広域な地域への供給網を維持するためのインフラ維持コストの変動がリスク要因となり得ます。
また、事業エリアが特定の州に集中しているため、地域特有の気象条件やエネルギー需要の変動が収益に影響を与える可能性があります。しかし、安定した顧客基盤を確保しているため、急激な需要減退のリスクは限定的とみられます。
競合
同社は特定の地域において電力および天然ガスの供給を担う主要な事業者として位置付けられています。地域密着型のインフラ提供を行うため、参入障壁が高い構造となっており、競合他社との直接的な競争は限定的とみられます。
提供するサービスには、電力、天然ガス、および不動産管理が含まれており、多角的なサービス提供により安定した地位を築いています。広域なパイプライン網の保有も、競合に対する優位性を支える要因となっています。
バリュエーション
現在の株価は53.1ドルであり、時価総額は約9.7億ドル(968百万USD)となっています。PERは16.91倍、PBRは1.56倍と算出されており、公共事業セクターとして標準的な水準に位置しています。
投資家にとっての魅力として、3.55%の配当利回りが挙げられます。安定したキャッシュフローと堅実な利益成長を背景に、インカムゲインを重視する投資家にとって注目される水準となっています。