事業モデル
同社は米国においてウラン鉱物の探査、回収、リサイクル、運営、開発、許可取得、評価、および販売に従事しています。事業はウラン、REE(レアアース)、HMS(重鉱砂)の3つのセグメントに分かれて展開されています。
具体的には、バナジウム五酸化物、レアアース、炭酸塩、およびイルメナイト、ルチライト、ジルコン、モナザイトといった重鉱砂の生産・販売を行っています。1987年に設立され、2006年に現在の社名に変更されました。
KPI
直近の財務データによると、FY2024の売上高は7,811万ドルを記録しています。これに対し、FY2025の売上高は6,592万ドルとなっており、事業規模の推移が見て取れます。
最新のFY2026における売上高は3,584万ドルであり、前年比で45.6%の減少を記録しています。一方で、同期間の純利益は前年比で87.3%の増加を示しており、収益構造の変化が確認されます。また、同社は5,842万ドルの現金および現金同等物を保有しています。
業績推移
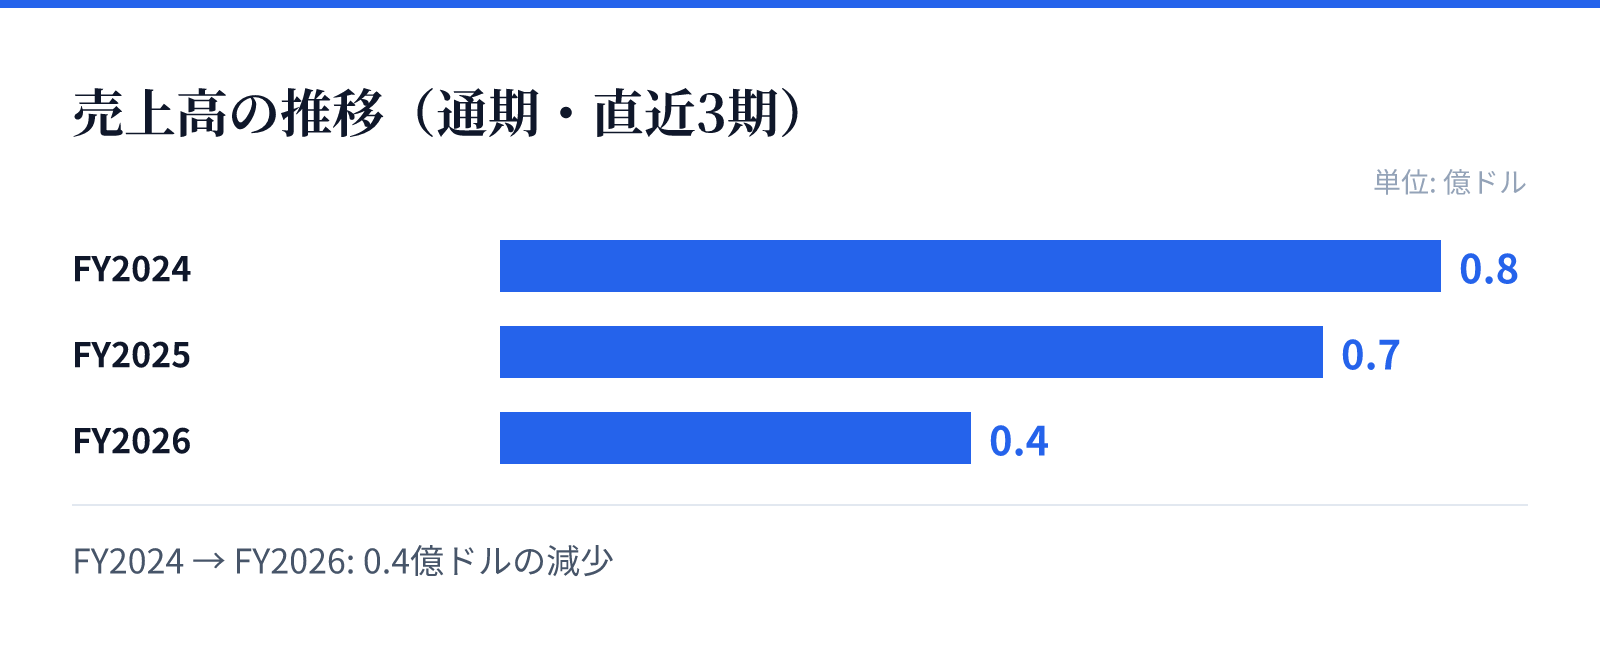
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.8億ドル。
FY2025の売上高は0.7億ドル。
FY2026の売上高は0.4億ドル。
成長ドライバー
同社はウランだけでなく、レアアースや重鉱砂といった多岐にわたる鉱物資源のポートフォリオを保有しています。これらの資源は、エネルギー転換や先端技術の発展に伴い、将来的な需要が見込まれる分野です。
特にウランセグメントとレアアースセグメントの統合的な展開が、同社の事業基盤を支えています。複数の鉱物資源を扱うことで、特定の資源に依存しない多角的な事業展開を目指しているとみられます。
リスク
財務推移を見ると、近年の営業利益率はマイナス圏で推移しており、事業の収益化に向けた課題があることが示唆されます。FY2025の営業利益率は-153.4%と大幅なマイナスを記録しています。
また、売上高がFY2024からFY2026にかけて減少傾向にある点は、今後の事業展開における注視すべき要素です。資源開発や運営には多額の投資を要するため、コスト管理と効率的な生産体制の構築が重要となります。
競合
同社は米国国内におけるウランおよびレアアースの主要なプレイヤーとして、独自の資源基盤を構築しています。ウラン鉱物だけでなく、バナジウムや重鉱砂といった多様な鉱物資源を扱うことで、競合他社との差別化を図っています。
これらの資源は、特定の産業分野において重要な役割を果たすため、安定した供給体制の構築が競争優位性の源泉となります。同社は、これらの資源の探査から販売までを一貫して行う体制を整えています。
バリュエーション
最新の市場データにおいて、同社の株価は14.67ドルとなっています。時価総額は約36.7億ドルと算出されています。
また、PBR(株価純資産倍率)は4.63倍となっており、市場からの評価を反映しています。これらの指標は、同社の保有資産や将来の成長期待を反映した現在の市場評価を示しています。