事業モデル
同社は米国を拠点とする統合型保険ホールディングカンパニーとして、個人向けの住宅保険や賃貸人向け保険、コンドミニアム所有者向け保険など多岐にわたる製品を提供しています。また、火災保険やその他の構造物、個人資産、賠償責任に関する補償も提供しており、幅広いニーズに対応する体制を整えています。
事業運営においては、保険数理の助言、流通管理、保険金支払の管理、ポリシー管理、アンダーライティング、再保険交渉の支援など、保険業務の全工程を網羅しています。さらに、個別のリスク評価やポートフォリオに基づくリスク評価を行い、保険事業体への価格設定支援や再保険プログラムの管理も行っています。
販売チャネルとしては、独立した代理店ネットワーク、消費者向けの直接オンライン販売、およびデジタル保険代理店プラットフォーム「Clovered.com」を運営しています。これらの多角的なチャネルを通じて、多様な顧客層へのアプローチを実現しています。
KPI
同社の財務状況は、直近の会計年度において非常に良好な推移を見せています。最新のFY2025において、売上高は1,603,915,000 USD(=16億ドル)を記録しており、前年比で5.5%の成長を達成しています。
特に注目すべきは収益性の向上であり、同期間の純利益は前年比で210.5%という大幅な増加を記録しています。この成長を背景に、ROE(自己資本利益率)はFY2025において33.2%に達しており、資本を効率的に活用して利益を生み出していることが示されています。
また、流動性の確保についても良好な水準にあり、現金および現金同等物は532,160,000 USD(=5.3億ドル)を保有しています。これらの数値は、同社が安定した事業基盤と強固な財務体質を維持していることを裏付けています。
業績推移
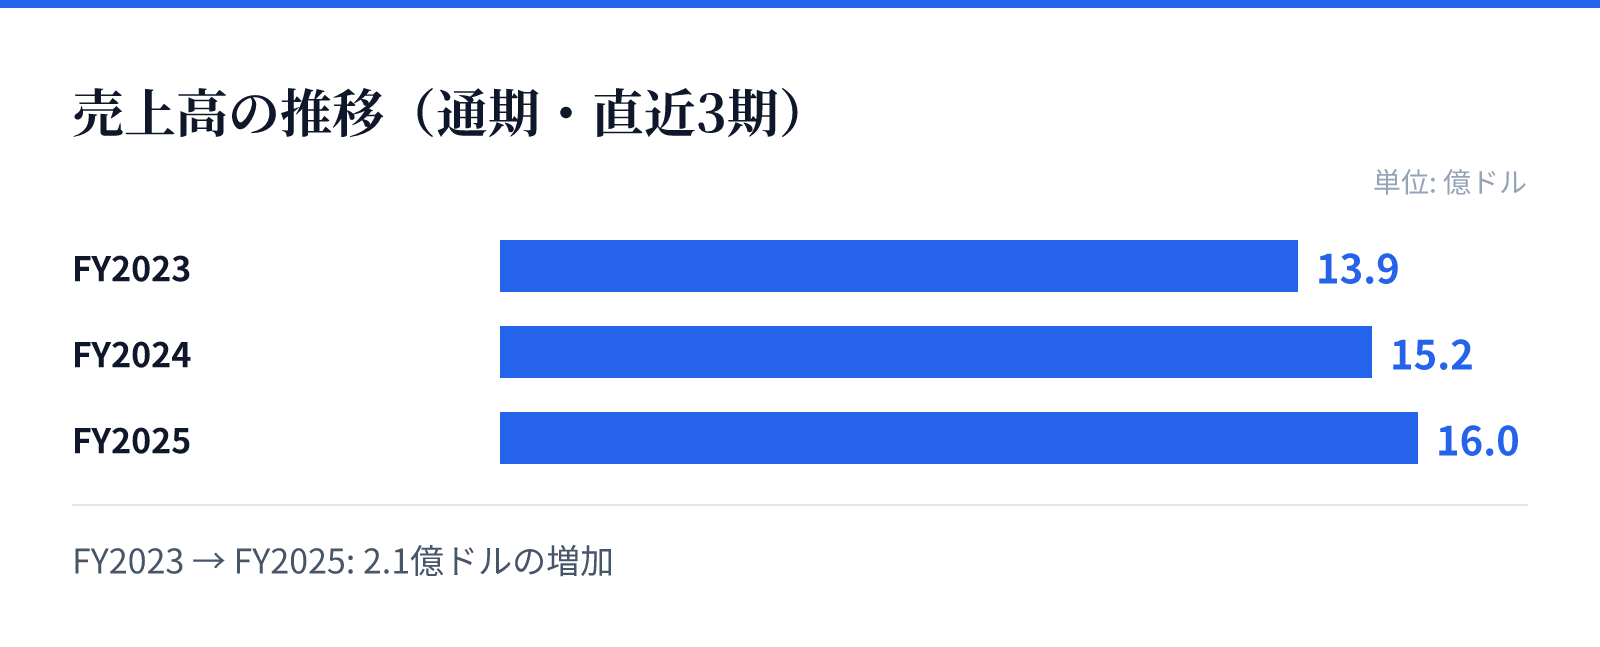
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は13.9億ドル。
FY2024の売上高は15.2億ドル。
FY2025の売上高は16.0億ドル。
成長ドライバー
同社の成長の主な要因は、多角的な保険製品の提供と、デジタルプラットフォームの活用による販売チャネルの拡大にあります。特に「Clovered.com」のようなデジタル保険代理店プラットフォームの運営は、現代の消費者のニーズに即した成長を支える重要な要素となっています。
また、高度な保険数理の知見やリスク評価能力を内製化していることも、競争力の源泉です。個別のリスクやポートフォリオに基づいた精緻な価格設定を行うことで、保険事業の安定的な収益確保に寄与しているとみられます。
さらに、独立した代理店ネットワークと直接販売の両輪を回すことで、顧客接点を最大化しています。このハイブリッドな販売戦略が、安定した顧客基盤の構築と継続的な売上成長を支える構造となっています。
リスク
保険事業の特性上、予測困難な自然災害や事故の発生頻度、およびその規模の変化が事業リスクに直結します。特に住宅保険や火災保険を主力としているため、気候変動に伴うリスクの変動を正確に評価し、適切な保険料に反映させる高度なアンダーライティング能力が求められます。
また、再保険プログラムの管理や交渉において、市場環境の変化が影響を及ぼす可能性があります。再保険のコストや条件が変動することで、保険提供の安定性や利益率に影響を与える可能性があるため、継続的なリスク管理が重要となります。
さらに、デジタルプラットフォームやオンライン販売の拡大に伴い、サイバーセキュリティやデータ保護に関するリスクへの対応も不可欠です。デジタル化が進む中で、顧客情報の保護とシステムの安定稼働を維持するための投資と管理体制の維持が求められます。
競合
同社は、独立した代理店ネットワークと直接販売の双方を強みとする独自のポジションを築いています。これにより、伝統的な代理店モデルと現代的なデジタル販売の両方の利点を享受し、競合他社との差別化を図っています。
また、高度な数理分析やリスク評価を自社で実施する体制は、保険提供の質を高める要因となります。個別のリスクを精緻に評価し、適切な価格設定を行う能力は、競争の激しい保険市場において安定した収益を確保するための重要な武器となります。
さらに、Clovered.comのような独自のデジタルプラットフォームを運営していることも、競合に対する優位性となります。デジタル化が進む市場において、独自のプラットフォームを持つことは、顧客への利便性向上と効率的な運営の両立を可能にします。
バリュエーション
現在の市場データに基づくと、同社の株価は$43.43となっており、時価総額は約12.1億ドル(1,209百万USD)です。この規模に対し、PER(株価収益率)は5.71倍と、市場平均と比較しても比較的割安な水準で評価されています。
PBR(株価純資産倍率)は1.90倍となっており、資産価値に対して一定のプレミアムが付与されているものの、保険セクターとしては安定した評価と言えます。配当利回りは1.48%となっており、安定した配当を求める投資家への訴求力も備えています。
これらの指標は、同社が強固な財務基盤と成長性を持ちながらも、過度に高騰していない評価を受けていることを示唆しています。特に低水準のPERは、同社の安定した事業モデルと良好な収益性が市場に評価されている結果とみられます。