
事業モデル
同社はB2Bの農産物企業として、世界中の食品・飲料メーカー向けにタバコ葉および植物由来の成分を提供しています。事業はタバコ事業と成分事業の2つのセグメントで構成されています。
タバコ事業では、各種のタバコ葉の調達、加工、梱包のほか、カスタムブレンドや化学・物理試験、リサイクル廃棄物の提供などの付加価値サービスを提供しています。成分事業では、果物や野菜、ハーブなどの加工品や、天然のフレーバー、色、抽出物などの付加価値製品を製造しています。
KPI
最新の会計年度(FY2026)における売上高は2,924,470,000 USD(=29.2億ドル)を記録しています。同期間の営業利益率は7.2%となっており、前年度の8.3%と比較して低下しています。
ROE(自己資本利益率)は、FY2025の6.5%からFY2026には2.3%へと大幅に低下する推移を見せています。また、同期間の純利益は前年比で65.7%減少しており、収益性の低下が顕著です。
業績推移
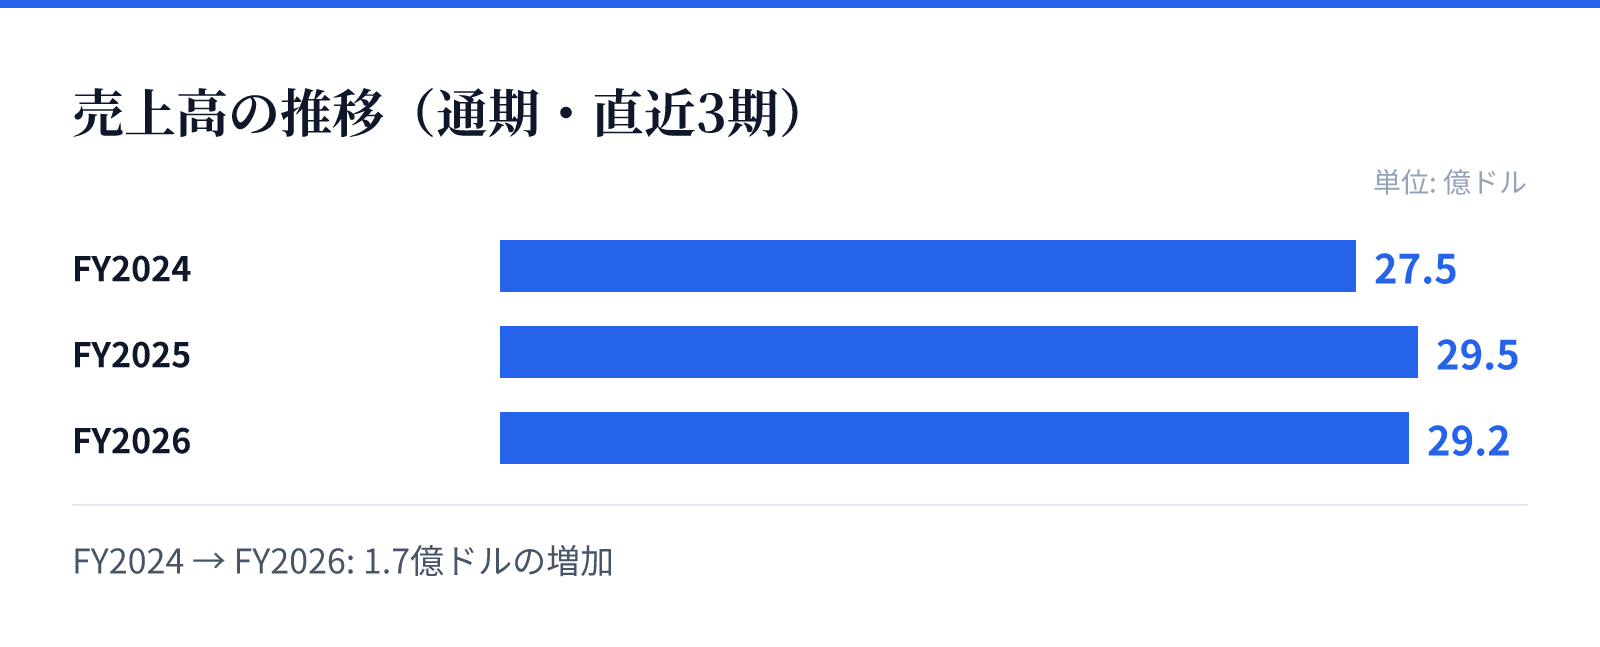
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は27.5億ドル。
FY2025の売上高は29.5億ドル。
FY2026の売上高は29.2億ドル。
成長ドライバー
同社は1918年の設立以来、タバコおよび植物由来成分の供給において強固な基盤を築いています。タバコ事業においては、単なる原材料の提供だけでなく、高度な加工や試験、ジャストインタイムの配送といった付加価値サービスが提供されています。
成分事業においては、果物や野菜の濃縮液、抽出物、天然フレーバーなど、多岐にわたる加工技術を保有しています。これらの製品は、消費財メーカーや小売業者、食品・飲料会社など、幅広い顧客層への供給を可能にしています。
リスク
最新の財務データによると、FY2026の売上高は前年比で0.8%の微減となっており、成長の鈍化が見られます。特に純利益が前年比で65.7%減少している点は、収益構造における課題を示唆しています。
また、ROEが2.3%まで低下していることから、資本効率の低下が懸念されます。タバコおよび農産物という特定の原材料に依存する事業構造において、市場動向やコスト変動の影響を受けやすい側面があります。
競合
同社はタバコ葉の調達から加工、梱包までを一貫して行う体制を整えており、独自の付加価値サービスを提供しています。これには、カスタムブレンドや化学・物理的な試験、リサイクル素材の活用などが含まれます。
成分事業においても、果物や野菜の抽出物、天然のフレーバーなど、多岐にわたる製品群を展開しています。これらの製品は、食品・飲料業界の広範なニーズに対応しており、独自の技術力で市場での地位を維持しています。
バリュエーション
現在の株価は45.74ドルであり、時価総額は約11.4億ドル(1,139百万USD)となっています。PERは60.18倍と、現在の利益水準に対して高い評価倍率となっています。
一方で、PBRは0.82倍と、資産価値に対しては割安な水準で推移しています。配当利回りは7.22%と高く、インカムゲインを重視する投資家にとっての魅力がある一方で、成長性の評価には慎重な見極めが必要です。