事業モデル
同社は米国において住宅ローンの組成、販売、およびサービシングに従事する企業です。1986年に設立され、ミシガン州ポンティアックに本社を置いています。
主な事業内容は、卸売チャネルを通じて住宅ローンを提供することです。特にコンフォーミングローンや政府系ローンを主に取り扱っており、専門性の高いサービスを展開しています。
KPI
直近の財務データにおいて、FY2025の売上高は1,553,302,000 USD(=15.5億ドル)を記録しています。これは前年度の1,415,103,000 USD(=14.2億ドル)から増加した数値です。
同社のROEは、FY2023の-11.8%から、FY2024には8.9%、FY2025には13.7%へと改善の推移を見せています。また、手元には477,407,000 USD(=4.8億ドル)の現金および現金同等物が保有されています。
業績推移
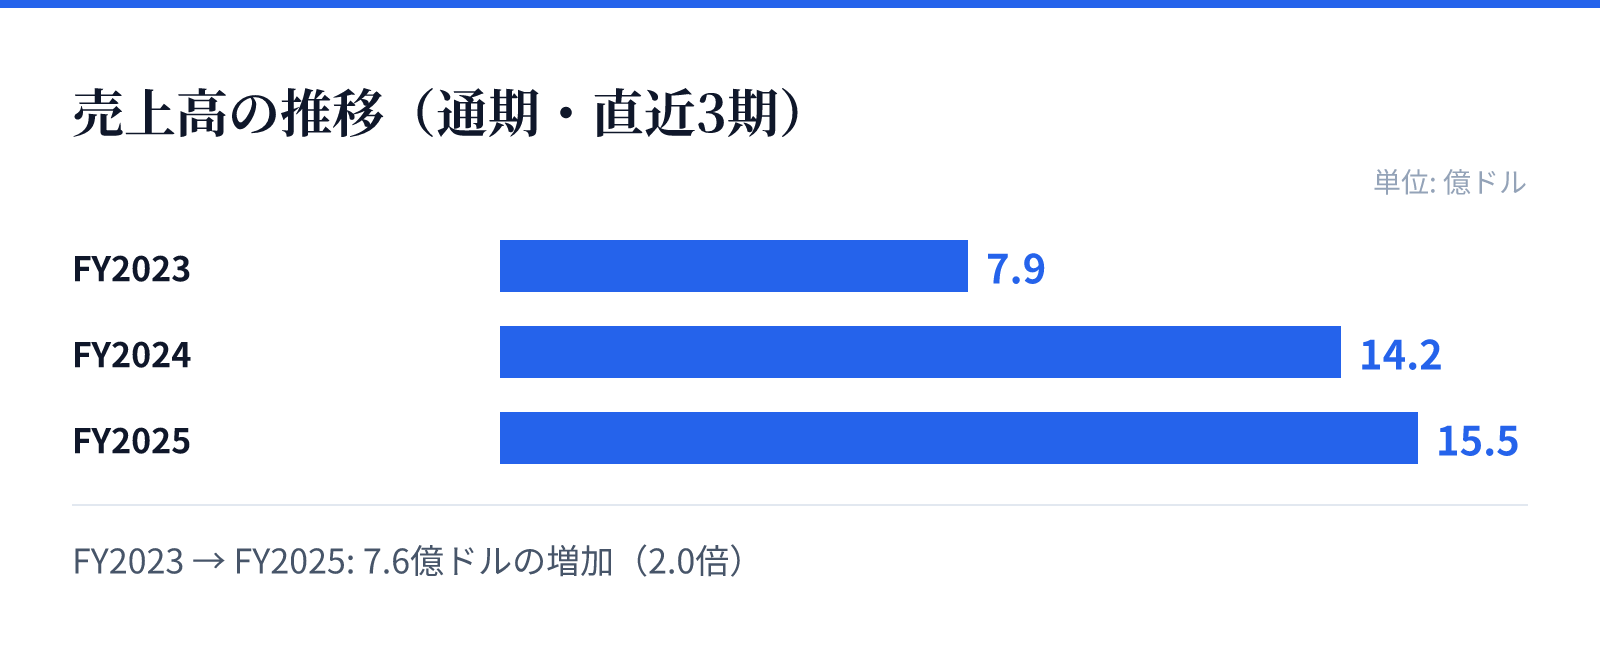
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.9億ドル。
FY2024の売上高は14.2億ドル。
FY2025の売上高は15.5億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比で9.8%の成長を遂げています。特に純利益に関しては、前年比で90.1%という大幅な増加を記録しています。
この成長は、住宅ローン市場における強固なポジションと、効率的なオペレーションの改善に起因するものとみられます。安定した売上の積み上げと利益率の改善が、同社の成長を支える主要な要因となっています。
リスク
住宅ローン事業を展開する特性上、金利動向や住宅市場の需給バランスの変化が事業環境に影響を与える可能性があります。特に卸売チャネルへの依存度が高いため、パートナー企業の動向も重要な要素となります。
また、住宅ローン市場は規制環境の影響を受けやすく、政策の変更が事業の安定性に影響を及ぼす可能性があります。これらの外部要因に対する耐性が、中長期的な安定性を左右する要因となります。
競合
同社は卸売チャネルを通じて住宅ローンを提供しており、競合他社との差別化を図るための強固なネットワークを構築しています。特定のニッチな市場において、コンフォーミングローンや政府系ローンの取り扱いに強みを持っています。
競合他社との競争においては、サービスの信頼性と、広範なネットワークを通じた効率的な流通体制が重要となります。独自の強みを持つことで、市場内での地位を維持しているとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は1.49ドル、時価総額は約42.7億ドル(4,270百万USD)となっています。PBRは3.81倍と算出されています。
特筆すべき点として、配当利回りが24.54%と非常に高い水準にあります。これらの指標は、同社の現在の市場評価と、投資家に対する還元姿勢を反映しています。