事業モデル
同社は米国および国際的な市場において、リゾート所有権、交換、レンタル、およびリゾートや物件の管理に関連する事業を展開しています。事業は「Vacation Ownership」と「Exchange & Third-Party Management」の2つのセグメントで構成されています。
Marriott Vacation ClubやSheraton Vacation Clubなど複数の著名ブランドを展開し、リゾート拠点の販売センターを通じて製品を販売しています。また、Interval InternationalやAqua-Astonを通じて、他社の宿泊施設に対する管理サービスや会員プログラムも提供しています。
KPI
最新の会計年度(FY2025)における売上高は5,032,000,000 USD(=50.3億ドル)を記録しています。この期間の売上高は前年比で1.3%の増加となっており、安定した需要を維持していることが伺えます。
一方で、同期間の営業利益率は11.0%となっており、前年度の11.1%と比較して横ばいの推移を見せています。また、同期間のROEは-15.5%となっており、純利益の赤字転落が財務指標に影響を与えています。
業績推移
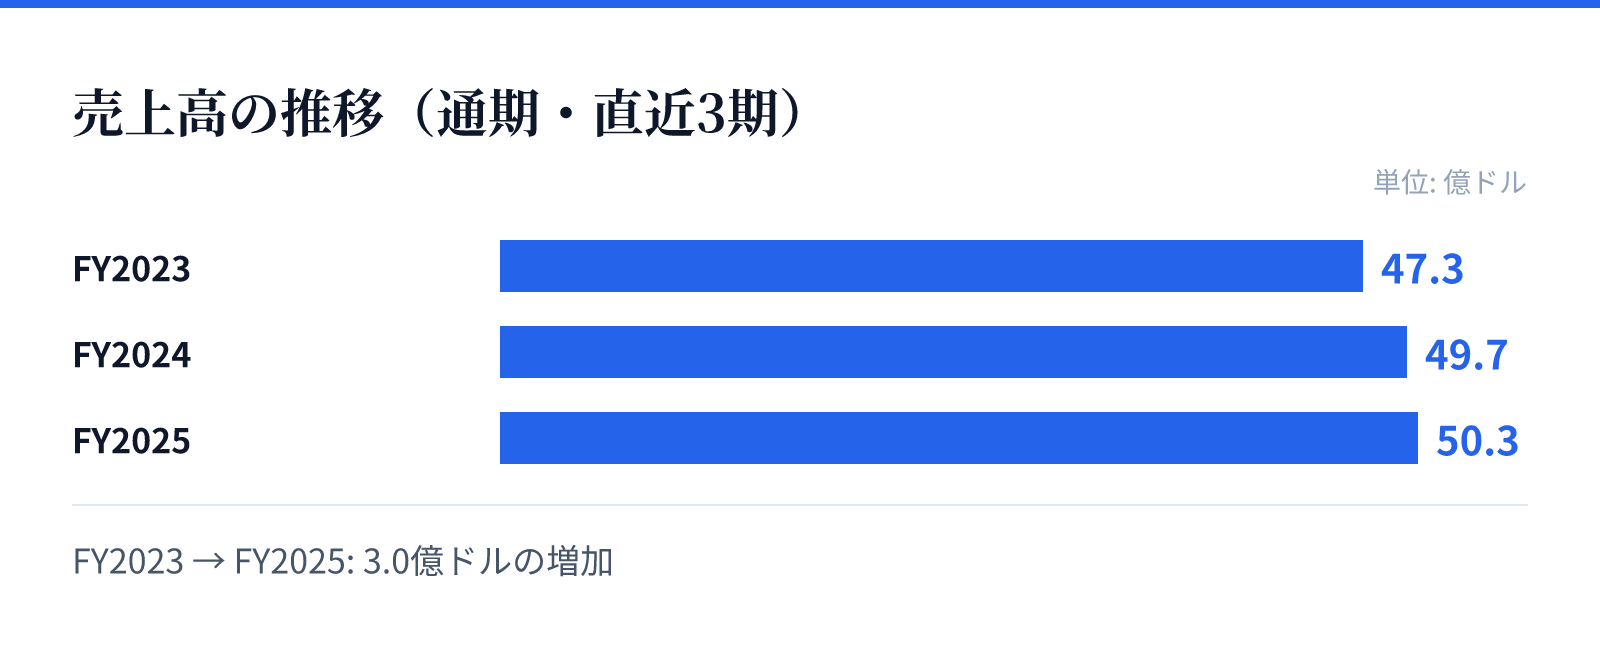
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は47.3億ドル。
FY2024の売上高は49.7億ドル。
FY2025の売上高は50.3億ドル。
成長ドライバー
同社はMarriott Vacation ClubやRitz-Carlton Clubといった強力なブランドポートフォリオを保有しており、これらが顧客獲得の基盤となっています。特に上位層向けのリゾート所有製品を、拠点の販売センターや特定のオフサイト拠点を活用して販売する体制を整えています。
また、リゾート所有製品の購入に対するファイナンス提供や、在庫のレンタル事業も展開しており、多角的な収益源を確保しています。これらのサービスは、リピート利用や長期的な関係構築を促進する要因となっています。
リスク
最新の財務データにおいて、FY2025の純利益が赤字に転落している点が重要なリスク要因として挙げられます。この要因により、ROEが前年度の8.9%から-15.5%へと大幅に低下しており、収益性の悪化が懸念されます。
また、リゾート所有権や不動産関連の事業は、景気動向や旅行需要の変動に敏感に反応する性質を持っています。売上高の伸びが1.3%と緩やかであることから、市場環境の変化に対する耐性が今後の課題となります。
競合
同社は、MarriottやSheraton、Westin、Hyatt、Ritz-Carltonといった世界的に認知度の高いブランドを傘下に抱えています。これらのブランド力は、競合他社に対する強力な差別化要因として機能しています。
さらに、Interval Internationalを通じた交換ネットワークや、他社物件の管理サービスを提供することで、独自のポジションを築いています。これらのネットワーク効果により、単一のブランドに依存しない多角的な競争優位性を確保しています。
バリュエーション
現在の株価は110.09ドルであり、時価総額は約37.9億ドル(3,787百万USD)となっています。この規模感は、同社が持つ広範なブランド資産と事業規模を反映したものです。
バリュエーション指標としては、PBRが1.90倍となっており、市場からの評価を反映しています。また、配当利回りは2.87%となっており、投資家に対して一定の還元が行われていることが確認できます。