事業モデル
Valaris Limitedは、ブラジル、英国、アメリカ湾、オーストラリア、アンゴラを含む国際的な海域において、オフショアの契約掘削サービスを提供しています。同社は、フローター、ジャカップ、ARO、その他の4つのセグメントを通じて事業を展開しています。
同社は、ドリルシップや動的測位セミサブmersibleリグ、係留式セミサブmersibleリグ、ジャカップリグを含むオフショア掘削リグのフリートを保有しています。また、第三者が所有するリグに対する管理サービスも提供しており、政府系企業や独立系の石油・ガス企業を顧客としています。
KPI
最新の財務データにおいて、FY2025の売上高は2,369,000,000 USD(=23.7億ドル)を記録しています。この期間の営業利益率は20.9%に達しており、前年度の15.4%から大幅に向上しています。
同社のROEはFY2023の43.5%からFY2024の16.7%へと低下したものの、FY2025には31.0%まで回復しています。また、同社は541,200,000 USD(=5.4億ドル)の現金および現金同等物を保有しており、強固な財務基盤を維持しています。
業績推移
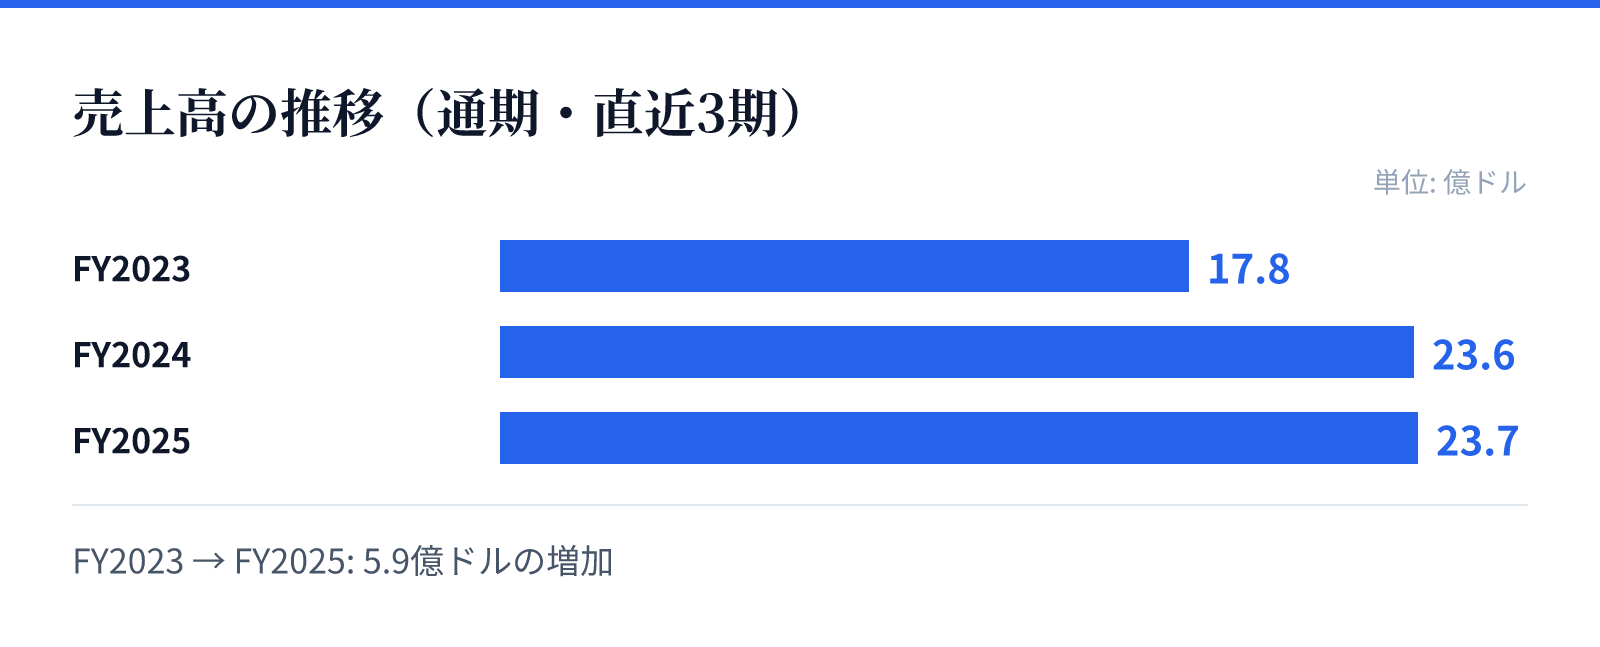
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は17.8億ドル。
FY2024の売上高は23.6億ドル。
FY2025の売上高は23.7億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の1,784,200,000 USD(=17.8億ドル)からFY2024の2,362,600,000 USD(=23.6億ドル)へと大幅に増加しています。FY2025の売上高は前年比で0.3%の微増となりました。
特筆すべきは利益の伸びであり、FY2025の純利益は前年比で163.2%もの急成長を遂げています。この成長は、効率的な運営と高い営業利益率の達成によって支えられているとみられます。
リスク
同社の事業は、石油およびガス掘削という特定のエネルギーセクターに深く依存しています。国際的な海域での活動が多いため、各地域の地政学的リスクや海洋環境の変化が事業運営に影響を与える可能性があります。
また、リグの維持管理や高度な技術を要するオフショア掘削は、安全基準の厳格化や技術革新への対応が常に求められます。これらの要因が、将来的なコスト構造や運営の安定性に影響を与える可能性があるため、継続的な監視が必要です。
競合
同社は、世界各地の政府系企業や独立系石油・ガス企業を顧客としており、グローバルな市場で競争を展開しています。提供するサービスには、リグの所有だけでなく、第三者のリグに対する管理サービスも含まれています。
競合他社との差別化要因として、多様なリグタイプ(ドリルシップ、セミサブmersible、ジャカップ等)の保有と、複数の国際的な海域における豊富な経験が挙げられます。これらの資産と専門知識が、広範な市場における競争優位性を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は$86.29となっており、時価総額は約59.9億ドル(5,992百万USD)です。PERは6.51倍、PBRは1.88倍と算出されています。
これらの指標は、同社の事業規模と現在の市場評価を反映しています。特にPERは、同社の高い利益成長と安定した事業基盤を考慮した評価を反映しているとみられます。