事業モデル
Vericel Corporationは、北米市場において細胞治療および特殊バイオ医薬品の研究、開発、製造、販売を行う商用段階のバイオ医薬品企業です。主な製品には、膝の軟骨欠損を修復するための自家培養軟骨細胞製品であるMACIが含まれます。
また、重度火傷の治療に使用される皮膚代替デバイスのEpicelや、熱傷の壊死組織除去のための生物学的オーファン製品であるNexoBridも提供しています。同社は1989年に設立され、マサチューセッツ州に拠点を置いています。
KPI
最新の財務データにおいて、同社は着実な成長を遂げています。FY2025の売上高は2億7,625万9,000ドル(=2.8億ドル)に達し、前年比で16.5%の増加を記録しました。
利益面でも改善が見られ、FY2025の営業利益率は4.0%に達しています。純利益についても前年比で59.4%の増加を達成しており、事業の収益性が向上していることが示されています。
業績推移
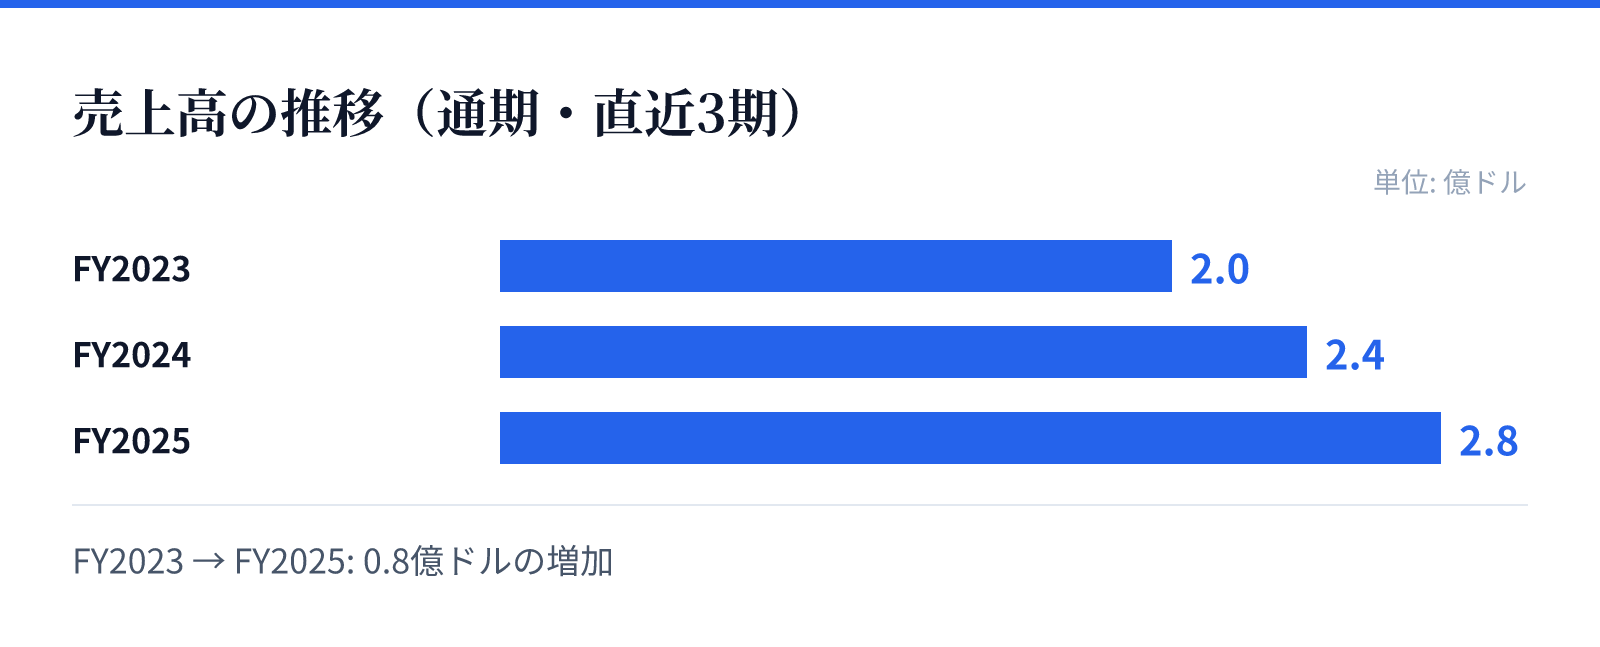
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.0億ドル。
FY2024の売上高は2.4億ドル。
FY2025の売上高は2.8億ドル。
成長ドライバー
同社の成長は、主要な製品ラインの市場浸透と、それに伴う収益性の改善によって支えられています。FY2023からFY2025にかけて、営業利益率はマイナスからプラスへと転換し、ROEも改善傾向にあります。
特に直近の売上高の伸びと純利益の急増は、提供する細胞治療製品の需要拡大を反映しているとみられます。強固な製品ポートフォリオが、安定した成長の基盤となっています。
リスク
バイオ医薬品分野の特性上、製品の承認や市場の受容性が事業の成否を左右する重要な要素となります。同社は特定の治療領域に特化した製品を展開しており、規制環境の変化や競合製品の登場が影響を及ぼす可能性があります。
また、研究開発や製造に多額の投資を必要とする性質上、資金の効率的な運用が重要となります。現在、同社は1億2,535万8,000ドル(=1.3億ドル)の現金および現金同等物を保有しています。
競合
同社はスポーツ医学および重度火傷ケアという特定のニッチな市場において、独自の細胞治療技術を武器に競合と向き合っています。提供する製品は、特定の疾患や症状に対する高度な治療法を提供することを目的としています。
これらの専門性の高い製品群は、特定の医療ニーズに対する解決策として位置づけられています。市場における独自の立ち位置を確保することで、競合他社との差別化を図っています。
バリュエーション
現在の市場データに基づくと、同社の株価は40.95ドル、時価総額は約21億ドルとなっています。PERは85.31倍、PBRは5.66倍と算出されています。
これらの指標は、バイオテクノロジー分野における成長への期待を反映した数値です。投資判断にあたっては、現在の高いバリュエーションと将来の成長性のバランスを考慮する必要があります。