事業モデル
同社は米国および国際市場において、高度な診断技術を提供する診断・研究企業として事業を展開しています。主な製品群には、甲状腺腫瘍向けのAfirma、前立腺がん向けのDecipher、膀胱がん向けのDecipher、乳がん向けのProsigna、そして肺がん向けのPerceptaといったゲノム分類器が含まれます。
さらに、nCounter分析システムのサービスも提供しており、多様ながん種に対する診断ソリューションを構築しています。2008年に社名を変更し、現在はカリフォルニア州サウスサンフランシスコに拠点を置いて事業を推進しています。
KPI
最新の財務データにおいて、同社は着実な成長と収益性の改善を見せています。FY2023の売上高は3.6億ドルで営業利益率は-4.8%でしたが、FY2024には4.5億ドルへと増加し、営業利益率は4.4%へと転換しました。
最新のFY2025では、売上高は5.2億ドルに達し、前年比で16.0%の成長を記録しています。同期間の営業利益率は15.1%まで上昇しており、純利益も前年比で174.9%という大幅な伸びを達成しています。
業績推移
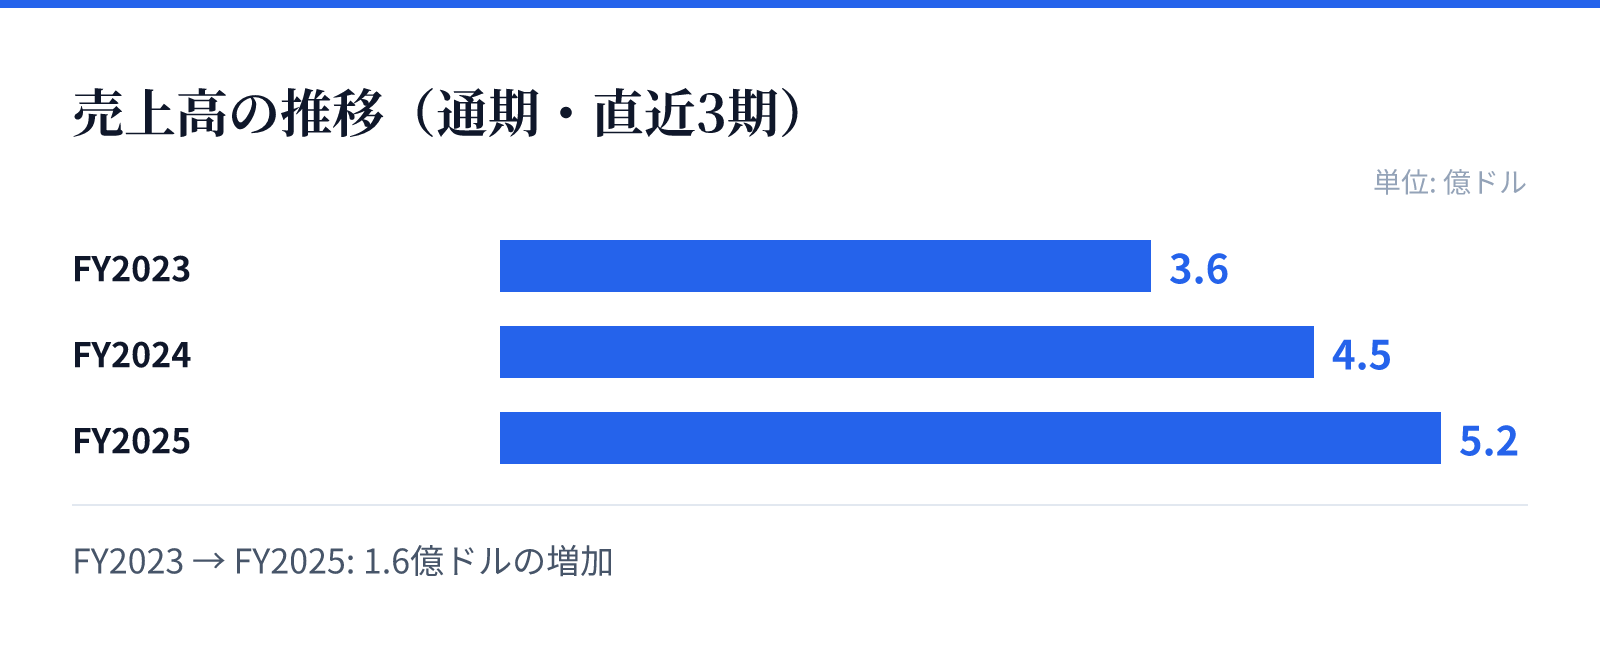
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.6億ドル。
FY2024の売上高は4.5億ドル。
FY2025の売上高は5.2億ドル。
成長ドライバー
同社の成長は、がん診断におけるゲノム解析技術の高度化と、それに伴う収益性の改善によって支えられています。特に最新のFY2025において、売上高が前年比16.0%増、純利益が前年比174.9%増と急成長を遂げている点は注目すべき要素です。
この成長は、提供する複数のゲノム分類器や分析システムが市場で確固たる地位を築いていることを示唆しています。高い成長率と利益率の改善は、同社の技術が臨床現場で高く評価されている証左とみられます。
リスク
同社の事業は高度な診断技術に依存しており、技術革新のスピードや規制環境の変化が重要な要因となります。診断機器やゲノム解析技術は、常に最新の科学的知見に基づいたアップデートが求められる分野です。
また、特定の疾患に対する診断ソリューションに強みを持つ一方で、競合他社の技術進歩や市場シェアの変動にも注意が必要です。現在は良好な成長曲線を描いていますが、持続的な成長には技術的優位性の維持が不可欠です。
競合
同社は、甲状腺、前立腺、膀胱、乳房、肺といった主要ながん種に対して、それぞれ特化したゲノム分類器を提供しています。これらの製品群は、特定の疾患に対する高度な診断能力を競合他社との差別化要因としています。
nCounter分析システムなどの基盤技術も提供しており、診断の正確性を追求する市場において独自の地位を築いています。多様ながん種に対応するポートフォリオを持つことで、広範な診断ニーズに対応する体制を整えています。
バリュエーション
最新の市場データに基づくと、同社の株価は43.34ドル、時価総額は約34.8億ドルとなっています。PERは30.96倍、PBRは2.51倍と算出されており、成長期待を反映した評価となっています。
財務面では、2.99億ドル(3億ドル)の現金および現金同等物を保有しており、安定した財務基盤を有しています。高い成長率と利益率の改善を背景に、市場からは将来の成長に向けた評価を得ている状況です。