事業モデル
Vera Therapeuticsは、免疫疾患に苦しむ患者のための革新的な治療法の開発および商業化に焦点を当てた臨床段階のバイオテクノロジー企業です。同社は、自宅で皮下注射による自己投与が可能なヒト化TACI-Fc融合タンパク質「atacicept」の開発を行っています。
このataciceptは、IgA腎症やその他の自己免疫性腎疾患の治療薬として評価されています。また、BKウイルス血症感染症向けのヒトモノクローナル抗体「MAU868」や、B細胞を介した自己免疫疾患を対象とした新規なBAFF/APRIL二重阻害剤「VT-109」の開発にも取り組んでいます。
KPI
同社の財務状況において、直近の3会計年度(FY2024からFY2026)において売上高はすべて0 USD(=0ドル)となっており、研究開発段階の企業としての特性を示しています。ROE(自己資本利益率)は、FY2024の-26.4%からFY2025には-49.6%へと低下しましたが、FY2026には-24.2%へと改善しています。
最新のFY2026における純利益は、前年比で59.6%の増加を記録しています。また、同社は現在、114,351,000 USD(=1.1億ドル)の現金および現金同等物を保有しており、事業継続のための資金を有しています。
業績推移
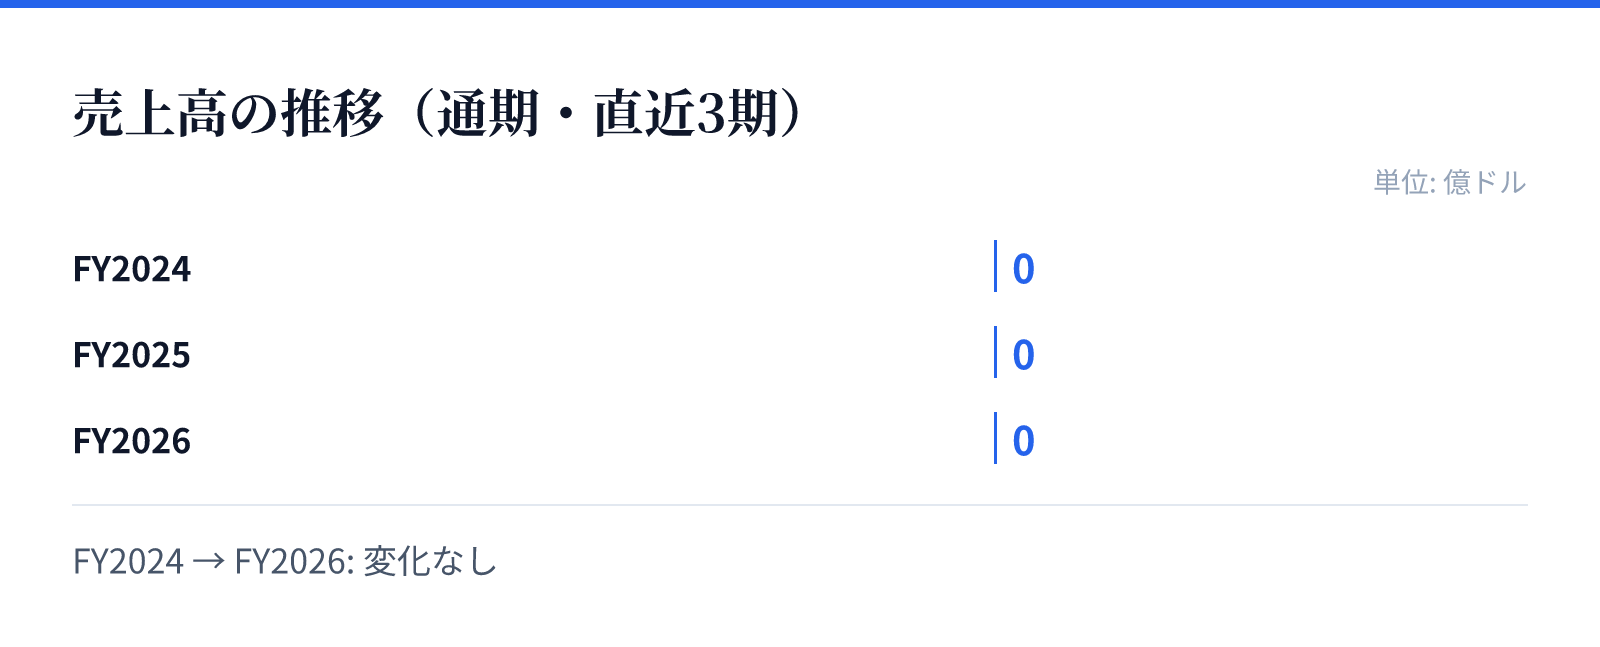
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長の主な原動力は、複数の臨床パイプラインの進展と、それらに対する市場の反応に依存しています。特に、IgA腎症などの自己免疫疾患に対するataciceptの評価が進むことが、将来的な収益基盤の構築に寄与すると見られます。
また、すでに第2相臨床試験を完了しているMAU868や、新規のBAFF/APRIL二重阻害剤であるVT-109の進展も重要な成長要因です。これらの治療法が承認され、商業化が進むことで、同社の市場における地位が確立されることが期待されています。
リスク
バイオテクノロジー企業としての特性上、主要なリスクは臨床試験の成否や規制当局による承認の可否に直結しています。現在売上高がゼロであることから、製品の商業化が遅れた場合、資金の枯渇や事業継続への影響が懸念される可能性があります。
また、研究開発における高いコスト構造も、長期的な財務の安定性に影響を与える要因となります。特に、複数のパイプラインを同時に進める過程で、優先順位の判断や開発コストの管理が重要な課題になるとみられます。
競合
免疫疾患の治療薬市場において、同社は独自のメカニズムを持つ薬剤を開発することで競合他社との差別化を図っています。ataciceptは、特定の因子を標的とするヒト化タンパク質として、既存の治療法に対する代替案としての地位を確立することを目指しています。
また、MAU868やVT-109といった複数のアプローチを展開することで、異なる疾患領域での競争優位性を確保しようとしています。これらの革新的な治療法が、既存の治療法よりも優れた有効性や安全性を示すことが、競争における鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は34.19ドルとなっており、時価総額は約24.6億ドル(2,464百万USD)と評価されています。この時価総額に基づいたPBR(株価純資産倍率)は6.03倍を記録しています。
投資家は、現在の財務状況よりも将来のパイプラインの成功可能性を織り込んで評価している状況です。高いPBRは、同社の保有する知的財産や開発中の薬剤に対する市場の期待を反映しているものとみられます。