事業モデル
同社は、アメリカ、欧州、アジア太平洋地域において、男女および子供向けのブランド衣料、フットウェア、アクセサリーを提供しています。事業は「Outdoor」と「Active」の2つのセグメントで構成されています。
主要ブランドには、Timberland、Timberland PRO、The North Faceが含まれ、アウトドア用品や耐候性の高い製品を展開しています。また、Vans、Kipling、Eastpak、JanSportといった若者文化やアクションスポーツに焦点を当てたブランドも保有しています。
さらに、Smartwool、Napapijri、Icebreaker、Altraといった、天然繊維を用いた高性能な衣料やフットウェアを提供しています。販売チャネルは、専門店や百貨店、量販店などの卸売に加え、自社店舗やECサイトを含むダイレクト・トゥ・コンシューマー(DTC)の形態を幅広く活用しています。
KPI
最新の財務データにおいて、同社は安定した売上規模を維持しており、FY2026の売上高は96.1億ドル(=96.1億ドル)を記録しています。この期間の売上高は前年比で1.1%の成長を見せています。
収益性の面では、営業利益率がFY2024の3.7%からFY2026には6.3%へと向上しており、効率的な運営が進んでいることが伺えます。また、同期間のROEは-58.4%から13.8%へと劇的に改善しています。
財務基盤として、同社は6.7億ドル(=6.7億ドル)の現金および現金同等物を保有しています。直近のFY2026において、純利益が黒字に転換したことは、経営の安定化を示す重要な指標となっています。
業績推移
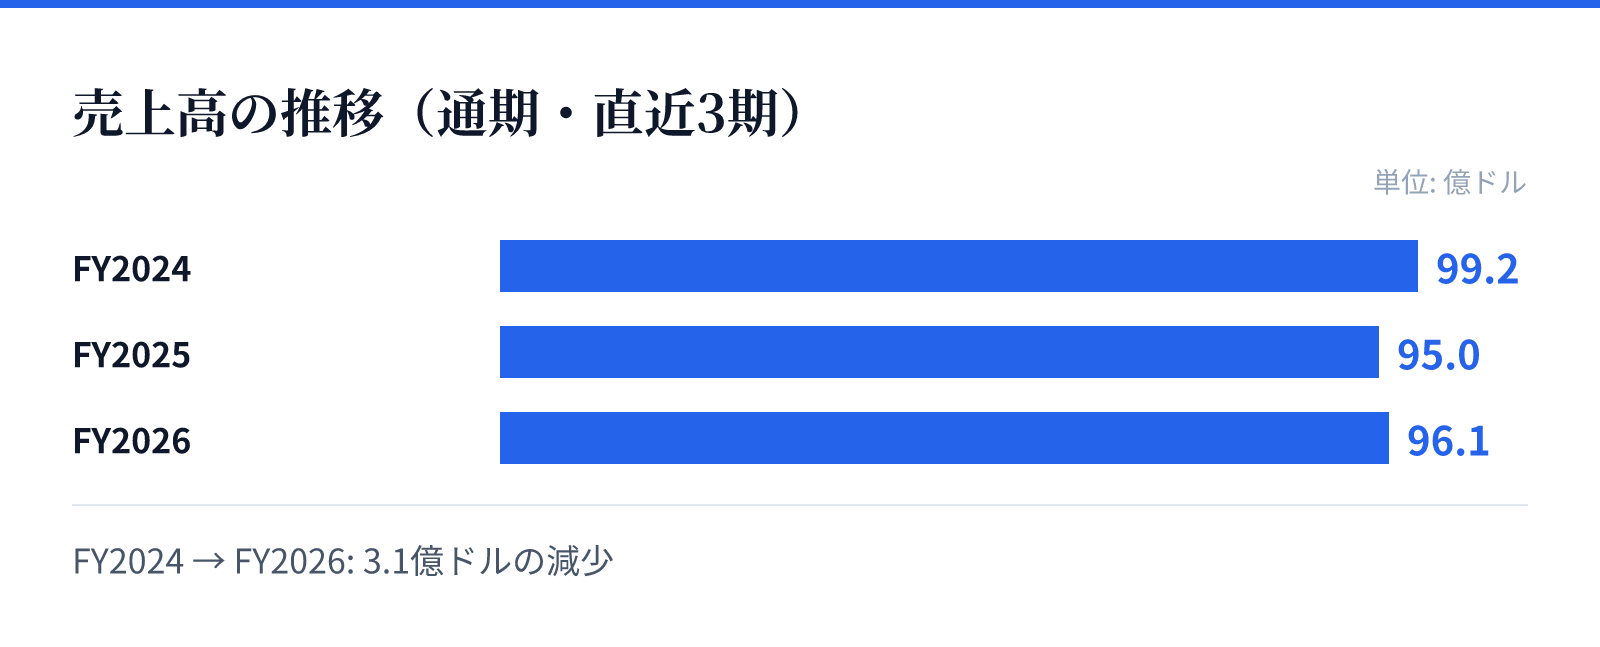
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は99.2億ドル。
FY2025の売上高は95.0億ドル。
FY2026の売上高は96.1億ドル。
成長ドライバー
成長の主な要因は、強固なブランドポートフォリオと、それらに基づく多様な製品ラインナップの展開にあります。特にTimberlandやThe North Faceといった知名度の高いブランドが、アウトドア市場での存在感を支えています。
また、若年層向けのVansや、機能性を重視するSmartwoolなど、異なるターゲット層に向けたブランドを複数保有していることが強みです。これにより、幅広い顧客層へのアプローチが可能となっています。
さらに、卸売だけでなくECや自社店舗を通じたダイレクトな販売チャネルの活用も、顧客との接点を強化する要因となります。直近の売上成長と利益率の改善は、これらの戦略的な展開が奏功していることを示唆しています。
リスク
同社は多岐にわたるブランドを運営しているため、各ブランドの市場動向や消費者の嗜好の変化に敏感な影響を受ける可能性があります。特にアウトドアやアクティブウェアのトレンドは変化が速く、常に製品の更新が求められます。
また、グローバルな展開を行っているため、サプライチェーンの変動や国際的な物流コストの変動が利益に影響を及ぼす可能性があります。複数のブランドを管理する複雑なオペレーションも、管理コストの増大要因となり得ます。
さらに、競合他社とのブランド認知度争いや、原材料価格の変動もリスク要因として挙げられます。しかし、直近の営業利益率の向上は、これらの課題に対して一定の管理体制を構築していることを示唆しています。
競合
同社は、アウトドア、アクティブウェア、フットウェアといった競争の激しい市場において、強力なブランド群を武器に競合と対峙しています。TimberlandやThe North Faceといったブランドは、高い認知度を背景に競合他社との差別化を図っています。
一方で、VansやKiplingといったブランドは、特定のニッチな市場や若年層向けの文化において独自の地位を築いています。これらの多様なブランド展開により、単一のカテゴリーに依存しない競争優位性を構築しています。
また、直近の財務推移における利益率の改善は、競合環境の中でも効率的な運営体制を構築しつつあることを示しています。ブランドの強固な基盤と、多様な販売チャネルの活用が、競争における優位性を支える要因となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は13.67ドルとなっており、時価総額は約53.7億ドル(5,374百万USD)です。この規模に対し、PERは19.81倍と算出されています。
投資家にとっての指標として、PBRは1.45倍となっており、資産価値に対して一定のプレミアムが付与されている状況です。また、配当利回りは2.64%となっており、株主への還元も一定の水準で行われています。
これらの指標は、同社がブランド価値を維持しながら、収益性の改善フェーズにあることを反映しています。特に黒字転換後の成長期待が、現在のバリュエーションに反映されているとみられます。