事業モデル
Viavi Solutionsは、軍事、航空宇宙、鉄道、および緊急対応通信向けのテスト、測定、および光学技術を提供しています。同社は、ネットワークとサービス提供(NSE)と、光学セキュリティおよびパフォーマンス製品(OSP)の2つの主要なセグメントで事業を展開しています。
NSEセグメントでは、重要インフラの保護と強化を支援する統合的なテスト、監視、保証、およびレジリエントなPNTソリューションを提供しています。これには、ネットワークシステムの開発、生産、保守、最適化を支援する機器やマイクロプローブ、永続的なソフトウェアライセンスが含まれます。
OSPセグメントでは、独自の光学コーティング技術と量産能力を活用し、偽造防止、3Dセンシング、政府・航空宇宙、自動車、産業市場向けの技術を設計・製造・販売しています。同社は1923年に設立され、アリゾナ州チャンダーラーに本社を置いています。
KPI
最新の会計年度であるFY2025において、同社は売上高1,084,300,000 USD(=10.8億ドル)を記録しています。この数値は前年度の1,000,400,000 USD(=10億ドル)と比較して、前年比で8.4%の成長を見せています。
収益性の指標である営業利益率は、FY2023の8.5%からFY2024には3.4%まで低下しましたが、FY2025には5.4%へと回復しています。また、ROEについてもFY2024の-3.8%からFY2025には4.5%へと改善しており、純利益も黒字に転換しています。
財務の安定性を支える資産として、499,000,000 USD(=5億ドル)の現金および現金同等物を保有しています。これらの指標は、同社が直近の期間において事業の安定化と収益性の改善に向けた動きを見せていることを示唆しています。
業績推移
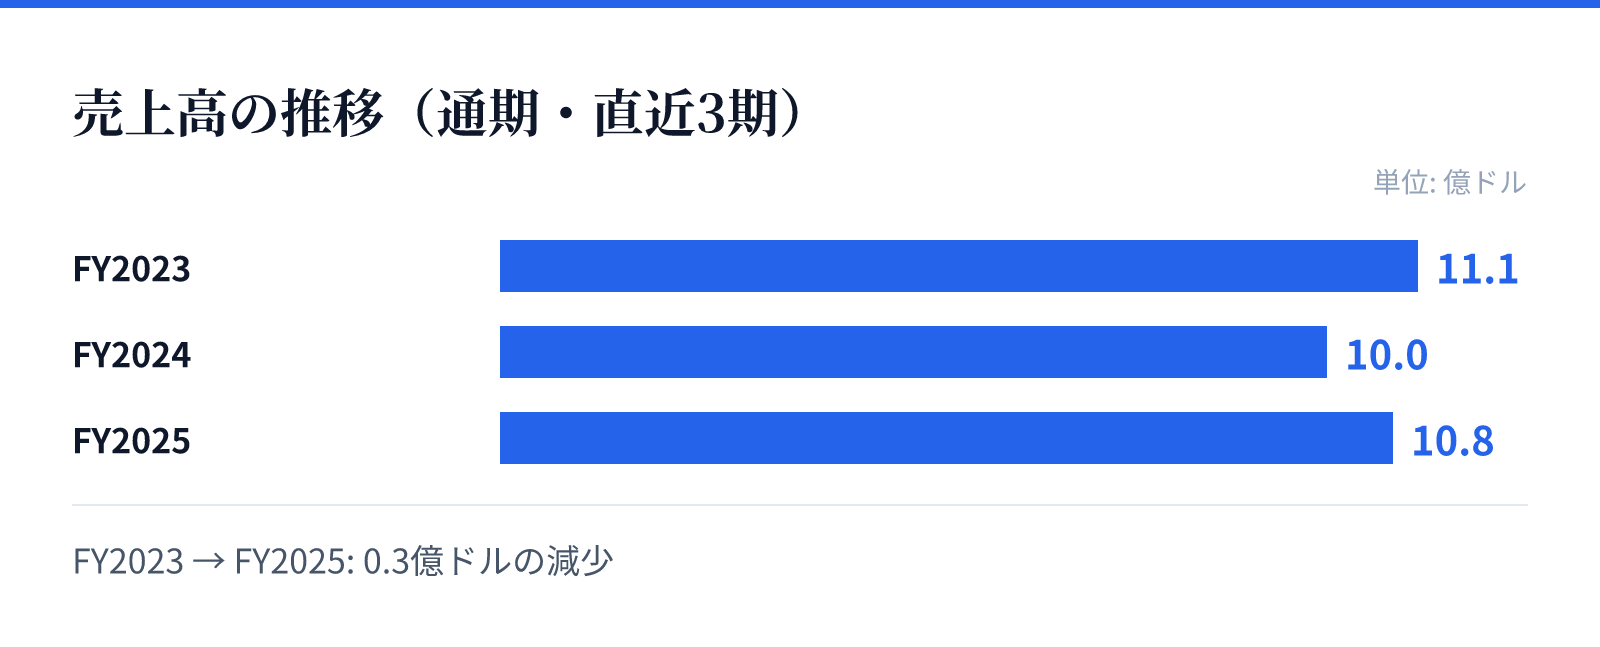
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.1億ドル。
FY2024の売上高は10.0億ドル。
FY2025の売上高は10.8億ドル。
成長ドライバー
同社の成長は、通信インフラの高度化に伴うネットワーク監視および保証ソリューションの需要に支えられています。特にNSEセグメントにおける、ネットワークの保守や最適化を支えるソフトウェアライセンスや技術支援サービスが重要な役割を担っています。
また、OSPセグメントにおける光学コーティング技術の活用も重要な成長要因です。偽造防止や3Dセンシングといった高度な技術への需要は、自動車や産業分野の進化に伴い継続的な需要が見込まれます。
直近の財務推移において、売上高が前年比8.4%増と成長に転じている点は、市場における同社の技術的優位性が維持されていることを示唆しています。特に純利益の黒字転換は、事業構造の最適化が進んでいることを示す重要な指標となります。
リスク
同社の事業は、軍事や航空宇宙、公共インフラといった高度な技術を要する分野に深く関わっています。これらの分野では、技術革新のスピードや規制環境の変化が、製品の需要や導入サイクルに影響を与える可能性があります。
また、過去の財務データを見ると、FY2024において営業利益率が低下し、ROEがマイナスに転じるなど、収益性の変動が見られる時期がありました。このような変動は、研究開発への投資や市場環境の変化に対する感応度の高さを示している可能性があります。
さらに、光学技術や通信インフラといった高度な専門技術に依存する事業構造であるため、競合他社による技術革新や代替技術の台頭が、中長期的な競争優位性に影響を与えるリスクが含まれています。
競合
同社は、通信インフラのテストと測定、および高度な光学技術の分野において独自の地位を築いています。特に軍事や航空宇宙といった高度な信頼性が求められる分野において、長年の実績に基づいた技術提供を行っています。
競合環境においては、ネットワークの安全性や信頼性を確保するためのソリューションを提供する他社との技術競争が存在します。しかし、同社が保有する独自の光学コーティング技術や量産能力は、特定の市場において強力な参入障壁として機能しているとみられます。
また、提供するサービスが単なる機器販売に留まらず、保守、校正、トレーニング、コンサルティングといった付加価値の高いサービスを含むことも、競合に対する優位性を維持する要因となります。
バリュエーション
最新の市場データに基づくと、同社の株価は36.54ドルとなっており、時価総額は約90.16億ドル(9,016百万USD)と評価されています。この規模は、同社が持つ技術基盤と市場でのプレゼンスを反映した数値です。
バリュエーション指標であるPBRは6.23倍となっており、同社の資産価値に対する市場の期待を反映しています。この数値は、同社の技術力や将来の成長可能性に対する評価を反映したものとみられます。
投資判断の際には、直近の財務推移における売上成長と利益率の回復傾向を、現在の市場評価と照らし合わせて検討する必要があります。特に、純利益の黒字転換とROEの改善は、今後のバリュエーションの評価に寄与する要因となります。