事業モデル
同社は、電気駆動デバイス向けのモジュール式電源コンポーネントおよび電源システムの設計、開発、製造、販売を行っています。主な製品には、ブリック形状のDC-DCコンバータや、ACライン整流、入力フィルタリング、電力係数改善、過渡保護を提供する補完的コンポーネントが含まれます。
顧客層は、航空宇宙、防衛、衛星、工場自動化、輸送、通信インフラなど、高度な信頼性が求められる分野の製造メーカーやシステムインテグレーターです。また、カスタム電源ソリューションの設計や販売、保守サービスも提供しており、多様な産業ニーズに対応する体制を整えています。
KPI
最新の会計年度であるFY2025において、同社は売上高452,701,000 USD(=4.5億ドル)を記録しています。この期間の営業利益率は18.1%に達し、ROEも16.7%と高い水準を達成しています。
同社は現在、453,582,000 USD(=4.5億ドル)の現金および現金同等物を保有しています。これらの数値は、同社が安定した財務基盤を持ちながら、効率的な運営体制を構築していることを示唆しています。
業績推移
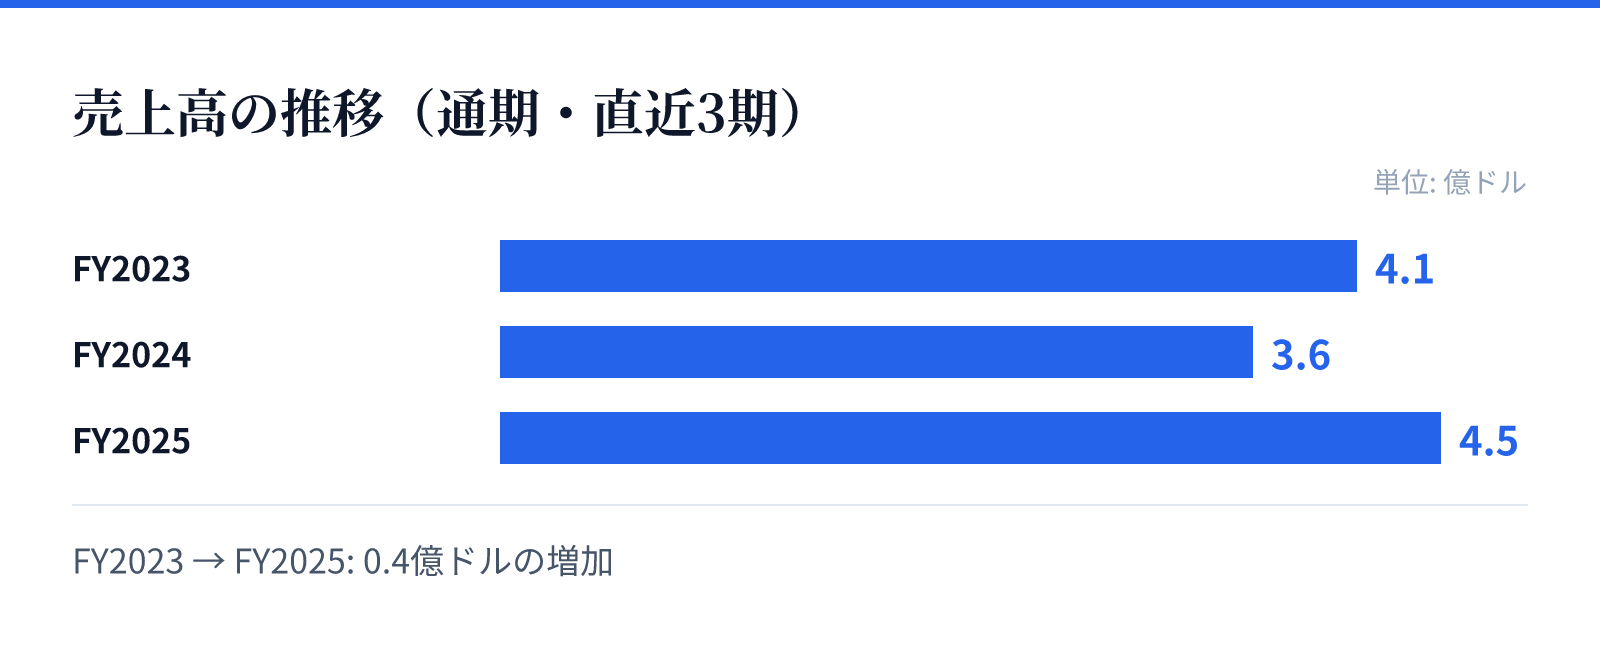
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.1億ドル。
FY2024の売上高は3.6億ドル。
FY2025の売上高は4.5億ドル。
成長ドライバー
直近の財務トレンドを見ると、FY2024からFY2025にかけて顕著な成長が見られます。売上高は前年比で26.1%増加しており、特に純利益は前年比で1834.3%という極めて高い伸びを記録しています。
この急激な利益成長は、効率的なオペレーションの改善や高付加価値な製品へのシフトが寄与しているとみられます。営業利益率も5.1%から18.1%へと大幅に改善しており、収益構造の強化が進んでいることが推察されます。
リスク
同社の事業は、航空宇宙や防衛、通信インフラといった高度な技術を要する分野に深く関わっています。これらの分野では、技術革新のスピードや厳格な品質基準への対応が常に求められるため、技術的な優位性を維持し続ける必要があります。
また、製品の多くがB2Bの製造・システムインテグレーター向けであるため、主要な顧客の需要動向やサプライチェーンの安定性が事業に影響を与える可能性があります。特定の産業セクターにおける技術標準の変化が、将来的なリスク要因となる可能性があります。
競合
同社は、高度な電力変換技術を必要とする多岐にわたる産業分野で独自の地位を築いています。航空宇宙や防衛、自動化といった分野では、信頼性の高いコンポーネントが不可欠であり、同社の製品はこれらの市場で重要な役割を担っています。
競合他社との差別化要因として、カスタム電源ソリューションの提供や、幅広いコンポーネントのラインナップが挙げられます。特定のニッチな市場において、高度な技術力と多様な製品群を組み合わせることで、強固な市場ポジションを構築しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は187.75ドル、時価総額は約86.6億ドル(8,657百万USD)となっています。PERは65.19倍、PBRは10.37倍と算出されています。
これらの指標は、同社の成長期待が市場に反映されていることを示しています。特に直近の急激な利益成長と高い営業利益率を背景に、将来の成長性を織り込んだ評価が行われているとみられます。