事業モデル
同社は北米、英国、および国際的な市場において、リバーおよびオーシャンという2つの主要セグメントを通じて旅客クルーズを提供しています。提供される製品は、クルーズの提供形態と提供言語に基づいて定義されています。
リバーセグメントでは、米国以外の地域で英語を話す乗客向けのリバークルーズを提供し、オーシャンセグメントでは英語を話する乗客向けにオーシャンクルーズを提供しています。さらに、遠征クルーズやミシシッピ川クルーズ、および英語以外の言語で提供されるViking Asiaなどの多様なサービスを展開しています。
KPI
最新の会計年度における売上高は65億ドル(=65億ドル)に達しており、前年比で21.9%の成長を記録しています。同期間の純利益は前年比で653.3%という極めて高い伸びを示しています。
収益性の指標においても、営業利益率は23.1%に達しており、前年度の20.2%から向上しています。また、ROE(自己資本利益率)は104.9%を記録しており、資本効率の高さが示されています。同社は現在、40.5億ドル(=40.5億ドル)の現金および現金同等物を保有しています。
業績推移
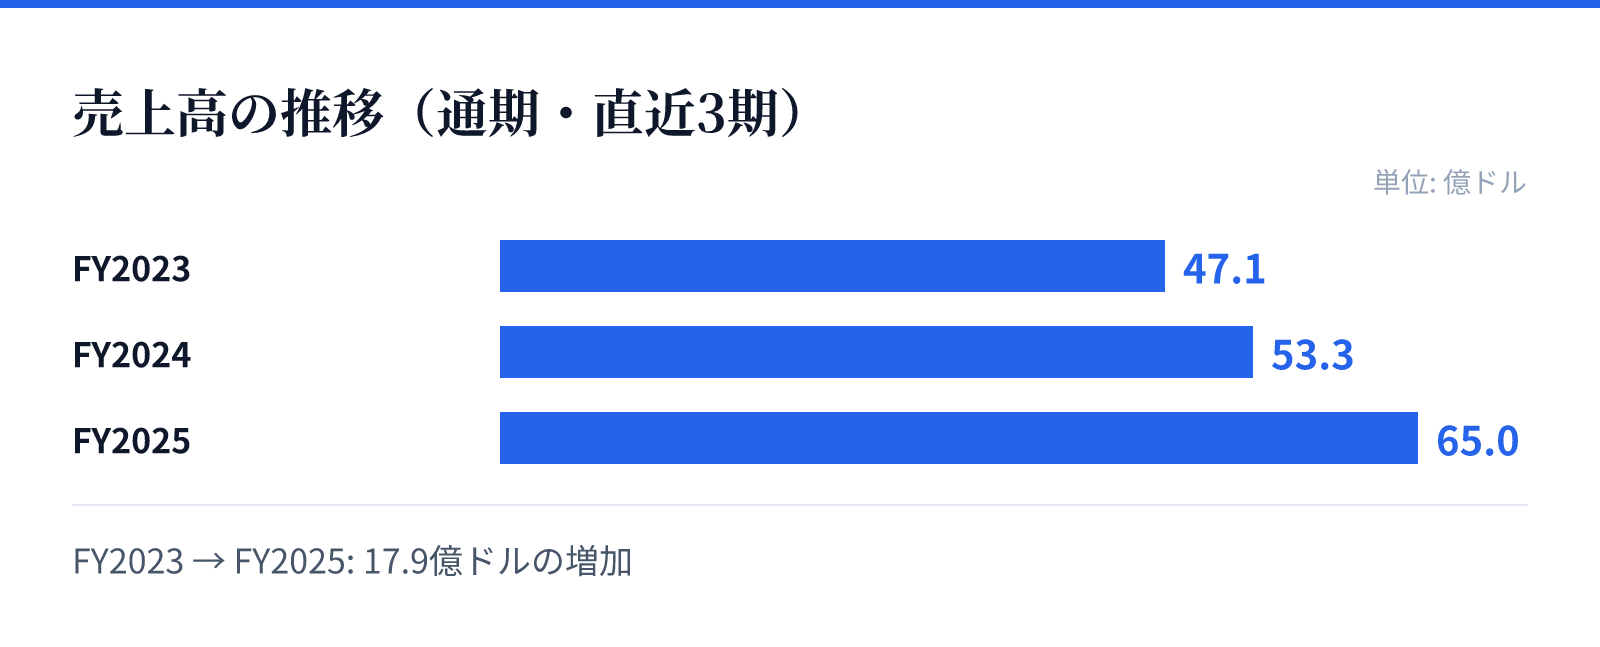
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は47.1億ドル。
FY2024の売上高は53.3億ドル。
FY2025の売上高は65.0億ドル。
成長ドライバー
同社は2025年12月時点で、リバー船89隻を含む計103隻の船団を運営しています。これには、ロングシップ設計に基づく小型船や、ミシシッピ川クルーズ用のチャーター船などが含まれます。
成長の要因として、リバーおよびオーシャン両セグメントにおける安定した需要と、多様なクルーズ体験の提供が挙げられます。特に、特定の地域や言語に特化したサービス展開が、幅広い顧客層へのアプローチを可能にしています。
リスク
同社の事業は、船舶の運営や維持管理、および観光需要の変動に大きく依存しています。リバーセグメントとオーシャンセグメントの両方で展開しているため、それぞれの環境に起因するリスクが存在します。
また、クルーズ事業の特性上、燃料価格の変動や国際的な旅行規制、地政学的なリスクが運営に影響を与える可能性があります。これらの要因は、将来の売上や利益率に変動をもたらす要因となり得るとみられます。
競合
同社はリバークルーズおよびオーシャンクルーズの分野において、独自のブランドと広範なネットワークを構築しています。リバーセグメントでは米国以外の地域を、オーシャンセグメントでは国際的なルートをカバーしています。
競合他社との差別化要因として、特定の言語やクルーズのタイプに合わせた細分化された製品展開が挙げられます。特に、遠征クルーズや特定の河川に特化したクルーズなど、多様な選択肢を提供することで市場内での地位を確立しています。
バリュエーション
現在の市場データに基づくと、同社の株価は88.5ドルとなっており、時価総額は約395億ドル(39,527百万USD)です。この規模を反映したPERは29.90倍と算出されています。
また、PBRは24.33倍となっており、市場における評価を反映しています。これらの指標は、同社の成長性と現在の市場での立ち位置を評価する際の基礎となります。