事業モデル
Vir Biotechnologyは、米国および国際的な市場において、深刻な感染症の治療および予防を目的とした治療製品の発見と開発を行う臨床段階のバイオ医薬品企業です。同社は、デルタウイルス(HDV)やその他の固形腫瘍を標的とした製品の臨床開発を進めています。
また、インフルエンザAおよびB抗体、コロナウイルスモノクローナル抗体、および固形腫瘍を標的としたPRO-XTENなどの前臨床候補品も保有しています。同社は、アステラス製薬4503やゲート財団、グラクソ・スミスクラインなど、複数の著名な企業や機関と提携・ライセンス契約を結んでいます。
KPI
最新の財務データによると、FY2025の売上高は6,652万ドル(=6,652万ドル)を記録しています。この数値は前年度の3,949万ドル(=3,949万ドル)から増加しており、売上高は前年比で4.4%の成長を見せています。
一方で、同社の営業利益率はFY2025において-720.9%となっており、依然として赤字圏内での運営が続いています。ROEについても、FY2023の-38.7%からFY2025の-57.2%へと推移しており、研究開発型の企業特性を反映した財務構造となっています。
業績推移
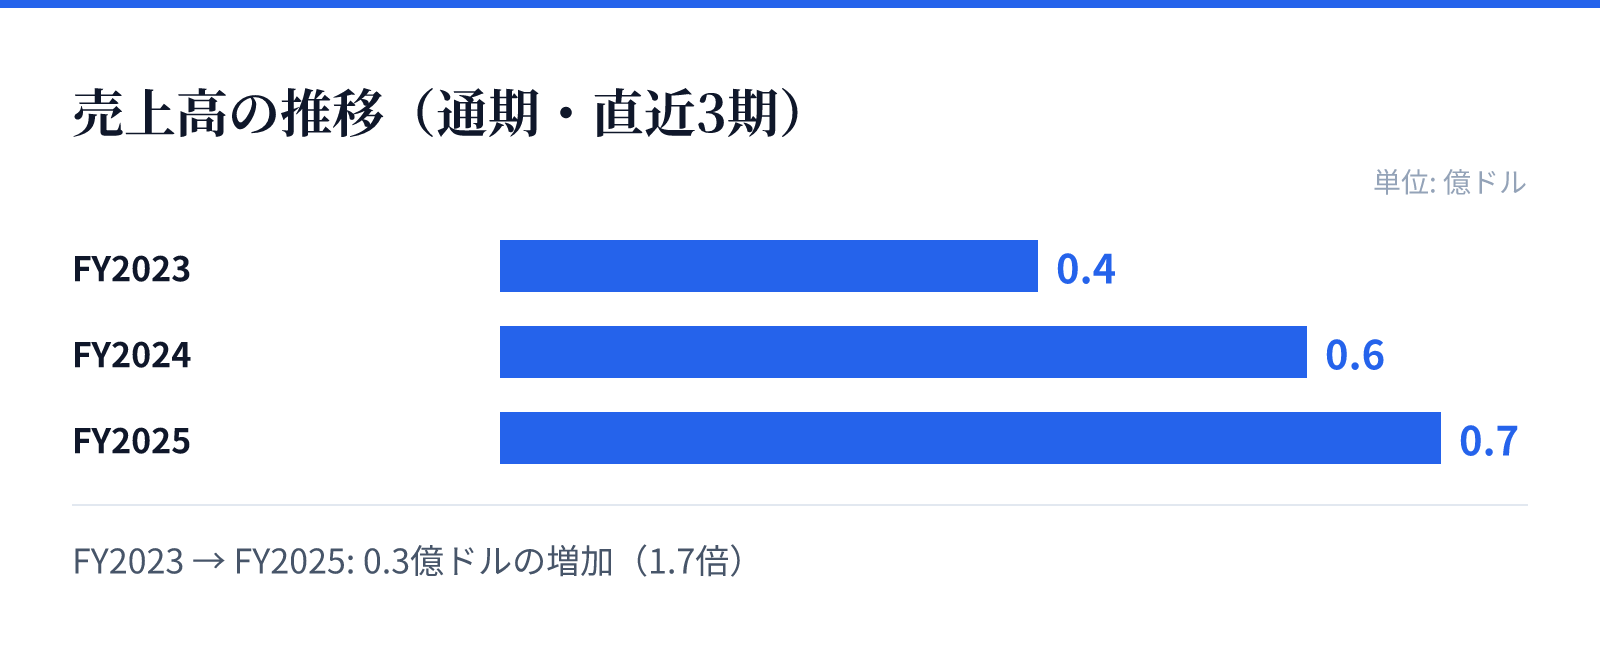
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.4億ドル。
FY2024の売上高は0.6億ドル。
FY2025の売上高は0.7億ドル。
成長ドライバー
同社の成長の主な原動力は、多様な感染症および固形腫瘍に対する広範なパイプラインと、それらに関連する戦略的な提携関係にあります。アステラス製薬やアルナラム・ファーマシューティカルズといった有力企業との提携は、技術の信頼性と市場展開の可能性を示唆しています。
また、最新の財務トレンドでは、FY2025の純利益が前年比で16.1%増加していることが確認できます。この成長は、提携によるライセンス契約や共同研究の進展が、将来的な収益基盤の拡大に寄与している可能性を示唆しています。
リスク
同社はバイオテクノロジー企業として、研究開発段階の製品が多く、臨床試験の成否や規制当局の承認が事業の成否を左右するリスクを抱えています。特に、現在進行中のデルタウイルスや固形腫瘍に対する治療法の開発は、高い技術的ハードルを伴うとみられます。
また、財務面では営業利益率が大幅なマイナスとなっており、継続的な研究開発投資を支えるための資金調達や、キャッシュの効率的な運用が課題となります。現在保有している現金および現金同等物は2.8億ドル(=2.8億ドル)であり、今後の開発進展に伴う資金需要への対応が重要となります。
競合
同社は、感染症や固形腫ラムといった広範な疾患領域において、独自の抗体技術や抗体薬物複合体(ADC)などの高度な技術を競合他社と差別化する戦略をとっています。特に、複数の提携パートナーと共同で開発を進めることで、競合の激しい市場において優位性を確保しようとしています。
また、アステラス製薬やグラクソ・スミスクラインといった大手製薬企業との提携は、競合他社に対する技術的優位性の証明として機能しています。これらの提携を通じて、独自の技術を市場に浸透させ、競合他社との差別化を図る構えです。
バリュエーション
同社の現在の株価は10.83ドルであり、時価総額は約18.3億ドル(1,833百万USD)となっています。この規模は、同社が保有する知的財産や将来のパイプラインに対する市場の期待を反映したものです。
また、PBRは2.15倍となっており、バイオテクノロジー分野の企業としては標準的な範囲内での評価を受けています。投資判断にあたっては、現在の財務状況と将来の臨床試験の進捗、および提携によるマイルストーンの達成状況を注視する必要があります。