事業モデル
同社は米国、アイルランド、および国際的な市場において金融サービスを展開する企業です。主な事業内容は、証券の売買、取引所や代替取引システムへの直接取引、およびキャッシュ取引の提供です。
さらに、機関投資家や銀行、ブローカーディーラー向けに、株式、ETF、債券、通貨、コモディティの透明性の高い取引のためのエージェンシー執行サービスを提供しています。データ製品やコンプライアンスツール、ワークフロー技術などの付加価値サービスも提供範囲に含まれます。
KPI
最新の会計年度における売上高は3,632,118,000 USD(=36.3億ドル)に達しています。この期間の営業利益率は51.6%に達しており、非常に効率的な収益構造を構築しています。
また、同期間のROEは29.6%を記録しており、資本を効率的に活用して利益を生み出していることが示されています。手元には1,069,254,000 USD(=10.7億ドル)の現金および現金同等物が保有されています。
業績推移
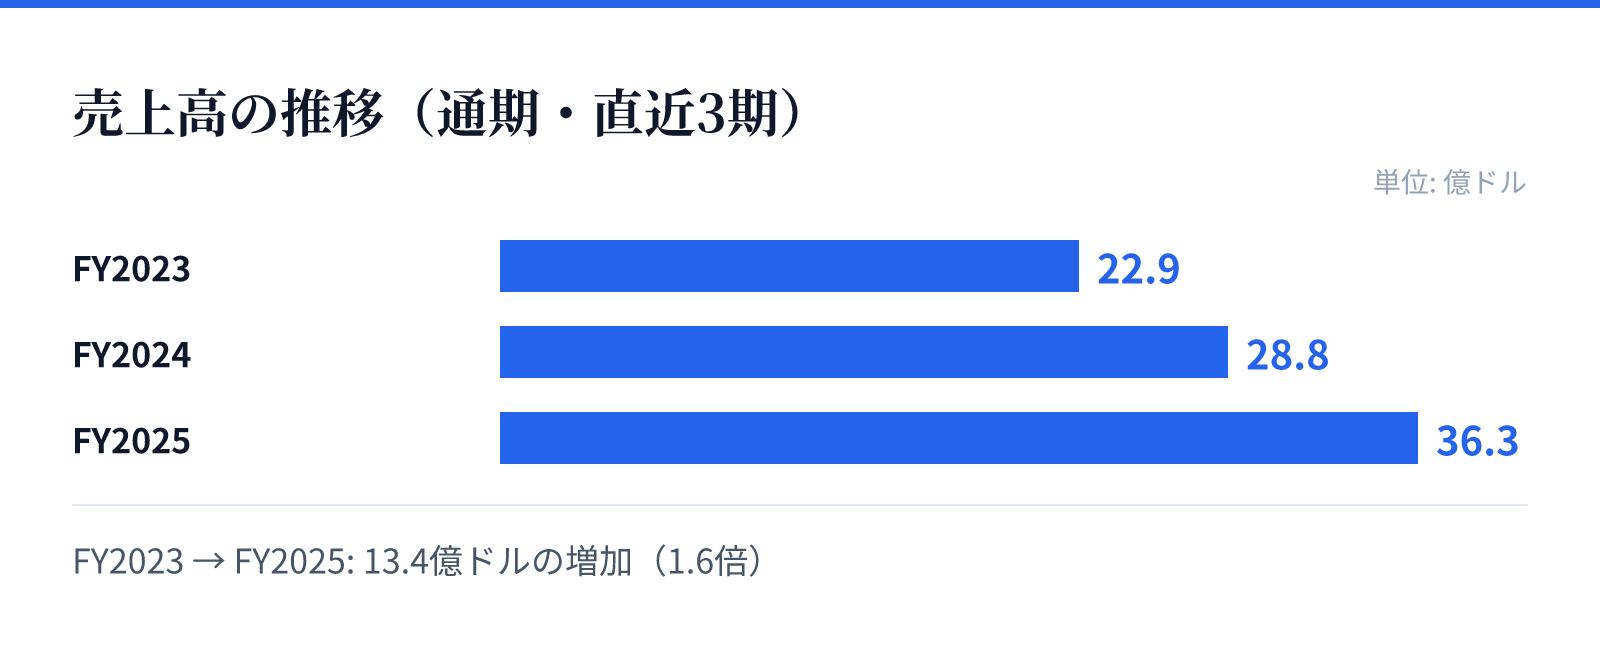
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は22.9億ドル。
FY2024の売上高は28.8億ドル。
FY2025の売上高は36.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高は前年比で26.2%の成長を遂げています。純利益についても前年比で69.4%という大幅な増加を記録しており、急速な事業拡大が見て取れます。
営業利益率はFY2023の40.7%からFY2025の51.6%へと着実に上昇しており、規模の拡大とともに収益性が向上しています。ROEも11.8%から29.6%へと急上昇しており、成長の加速が確認されます。
リスク
同社は金融市場の流動性や取引量の変動に直接影響を受ける事業構造を有しています。マーケットメイキングや執行サービスの提供は、市場環境の変化や規制の動向に左右される側面があるため、注意が必要です。
また、提供するデータ製品やコンプライアンスツールの競争環境も、長期的な収益性に影響を与える要因となります。市場のボラティリティが高まる局面では、取引量の変動が業績に直接的な影響を及ぼす可能性があります。
競合
同社は、機関投資家やブローカーディーラーを主要な顧客層として、広範な金融商品を提供しています。株式や債券、通貨、コモディティといった多岐にわたるアセットクラスをカバーする体制を整えています。
競争環境においては、高度なテクノロジーを活用した執行サービスや、高度な分析ツールを提供する他社との差別化が重要となります。提供するワークフロー技術やデータ製品が、顧客の取引環境においていかに優位性を保てるかが鍵となります。
バリュエーション
現在の株価は$66.39であり、時価総額は約58.6億ドル(5,862百万USD)となっています。PERは11.14倍と算出されており、成長性を考慮した評価が行われています。
PBRは3.33倍となっており、保有資産に対する市場の評価を反映しています。配当利回りは1.43%となっており、成長投資と株主還元のバランスを保つ構造となっています。