事業モデル
同社は米国、オーストラリア、ブラジルを含む国際的な市場において、インフラおよび農業向けの製品とサービスを提供するメーカーです。事業はインフラと農業の2つのセグメントに分かれています。
インフラ部門では、電力送電や変電、配電向けの鋼材、プレストレストコンクリート、複合構造物の製造・販売を行っています。また、照明や輸送用途向けのポールや構造物の設計・製造、さらには無線通信市場向けのタワーや小型セル構造、太陽光発電用の単軸トラッカーなどの提供も手掛けています。
農業部門では、センターピボット部品や直線灌漑機器などの製造、および高度な技術ソリューションを提供しています。これには、工業用顧客向けの部品や管状製品、Valleyブランドの機械式灌漑機器やサービスパーツが含まれます。さらに、金属製品を保護するためのコーティングサービスも提供しています。
KPI
最新の会計年度であるFY2025において、同社は41億ドル(=41.0億ドル)の売上高を記録しています。この売上高は前年度と比較して0.7%の増加となっており、安定した事業基盤を維持しています。
同期間の営業利益率は12.7%を達成しており、効率的な運営が行われていることが示唆されます。ROE(自己資本利益率)は20.5%となっており、資本を効果的に活用して利益を生み出している状況です。
財務基盤として、現金および現金同等物は1.4億ドル(=1.4億ドル)を保有しています。これらの指標は、同社が強固なオペレーションと安定した収益構造を維持していることを裏付けています。
業績推移
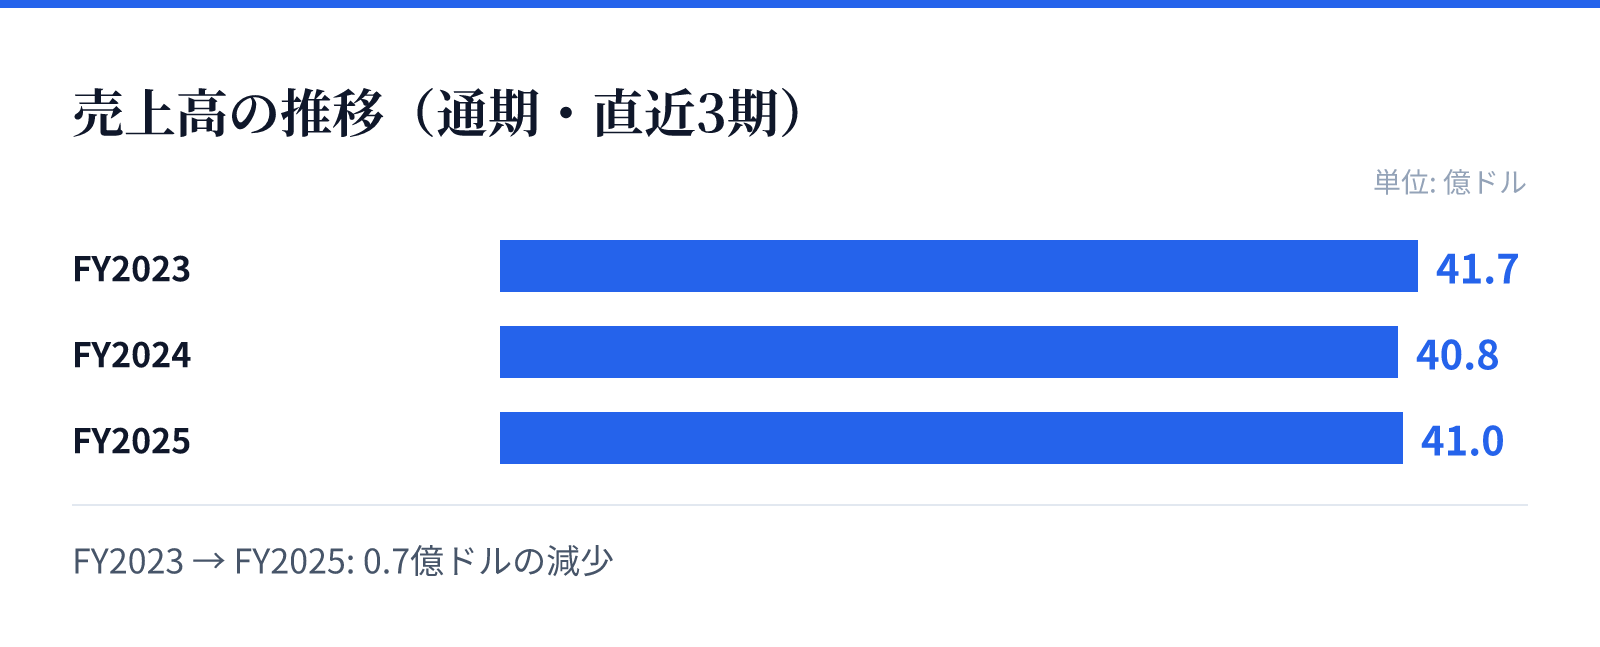
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は41.7億ドル。
FY2024の売上高は40.8億ドル。
FY2025の売上高は41.0億ドル。
成長ドライバー
同社の成長は、インフラおよび農業という不可欠な社会基盤に関連する市場での強固な地位に支えられています。特に電力送電や通信インフラ、太陽光発電といったエネルギー関連の需要は、持続的な成長要因となります。
近年の財務推移を見ると、FY2023からFY2024にかけて営業利益率が11.2%から12.9%へ上昇し、ROEも10.6%から22.6%へと大幅に改善しています。この推移は、事業の効率化や高付加価値製品へのシフトが奏功している可能性を示唆しています。
最新のFY2025では、売上高が前年比で微増する一方で、純利益が前年比3.9%減となっており、成長の質を精査する段階にあります。しかし、依然として高いROEを維持しており、安定した収益性を確保しながらの成長が期待されます。
リスク
同社の事業は、インフラ整備や農業生産といった公共性の高い分野に依存しているため、各国の公共投資動向や農業政策の影響を受けやすい側面があります。特に電力送電や通信インフラの需要は、政府の予算配分や規制環境に左右される可能性があります。
また、原材料価格の変動や物流コストの上昇は、製造・販売を行う同社の利益率に直接的な影響を与える要因となります。鋼材やアルミニウム、木材など多岐にわたる素材を使用しているため、サプライチェーンの安定性が重要となります。
さらに、製品の多様性が強みである一方で、各セグメントにおける技術革新への対応や、特定の市場における競争激化も注視すべき点です。特に太陽光発電や無線通信といった成長分野では、技術革新のスピードに対応する継続的な投資が必要となります。
競合
同社はインフラおよび農業の広範な分野で製品を展開しており、それぞれの市場において確立されたブランドと技術力を保有しています。特に「Valley」ブランドの灌漑機器や、電力送電向けの構造物など、特定のニッチな領域で強みを持っています。
競合他社との差別化要因として、設計、エンジニアリング、製造、そしてコーティングや塗装といった付加価値サービスの統合的な提供が挙げられます。これにより、顧客に対して包括的なソリューションを提供することが可能となっています。
しかし、インフラや農業といった広範な市場では、規模の経済を追求する競合他社との競争が常に存在します。特に原材料価格の変動に対する耐性や、特定の技術領域における優位性を維持することが、競争優位性を保つための鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は476.28ドルとなっており、時価総額は約92.4億ドル(9,246百万USD)と評価されています。この規模は、同社が持つ広範な事業基盤と市場での存在感を反映しています。
バリュエーション指標を見ると、PER(株価収益率)は18.60倍、PBR(株価純資産倍率)は5.32倍となっています。これらの数値は、同社の安定した収益性と成長期待を市場がどのように評価しているかを示しています。
配当利回りは0.64%となっており、配当よりも成長や事業再投資に重点を置いた投資家層に訴求する構造が見て取れます。これらの指標は、同社が安定した事業基盤を持ちつつ、将来の成長機会を追求する企業として評価されていることを示唆しています。