事業モデル
同社はモビリティ・エコシステムに関するソリューションを世界規模で提供しています。事業は、デジタル技術を活用した機器やソフトウェアを提供するモビリティ・テクノロジーズ、修理用工具や診断機器を流通するリペア・ソリューション、環境モニタリングや燃料供給システムを提供する環境・燃料ソリューションの3セグメントで構成されています。
主な顧客層は、小売・商業用の燃料供給、コンビニエンスストア、カーウォッシュの運営者です。また、商用車の修理業者やフリート所有者、電気自動車の充電ネットワーク運営者など、幅広い層に製品を提供しています。北米、アジア太平洋、欧州、ラテンアメリカの広範な地域で展開しています。
KPI
最新の会計年度(FY2025)において、同社は売上高3,075,600,000 USD(=30.8億ドル)を計上しています。この期間の営業利益率は18.3%に達しており、効率的な運営体制が示されています。
過去数年間の推移を見ると、営業利益率は17.6%(FY2023)、18.0%(FY2024)から上昇傾向にあります。ROEについても、FY2023の42.3%からFY2025の32.6%へと推移しており、高い資本効率を維持しています。また、手元には265,800,000 USD(=2.7億ドル)の現金および現金同等物を保有しています。
業績推移
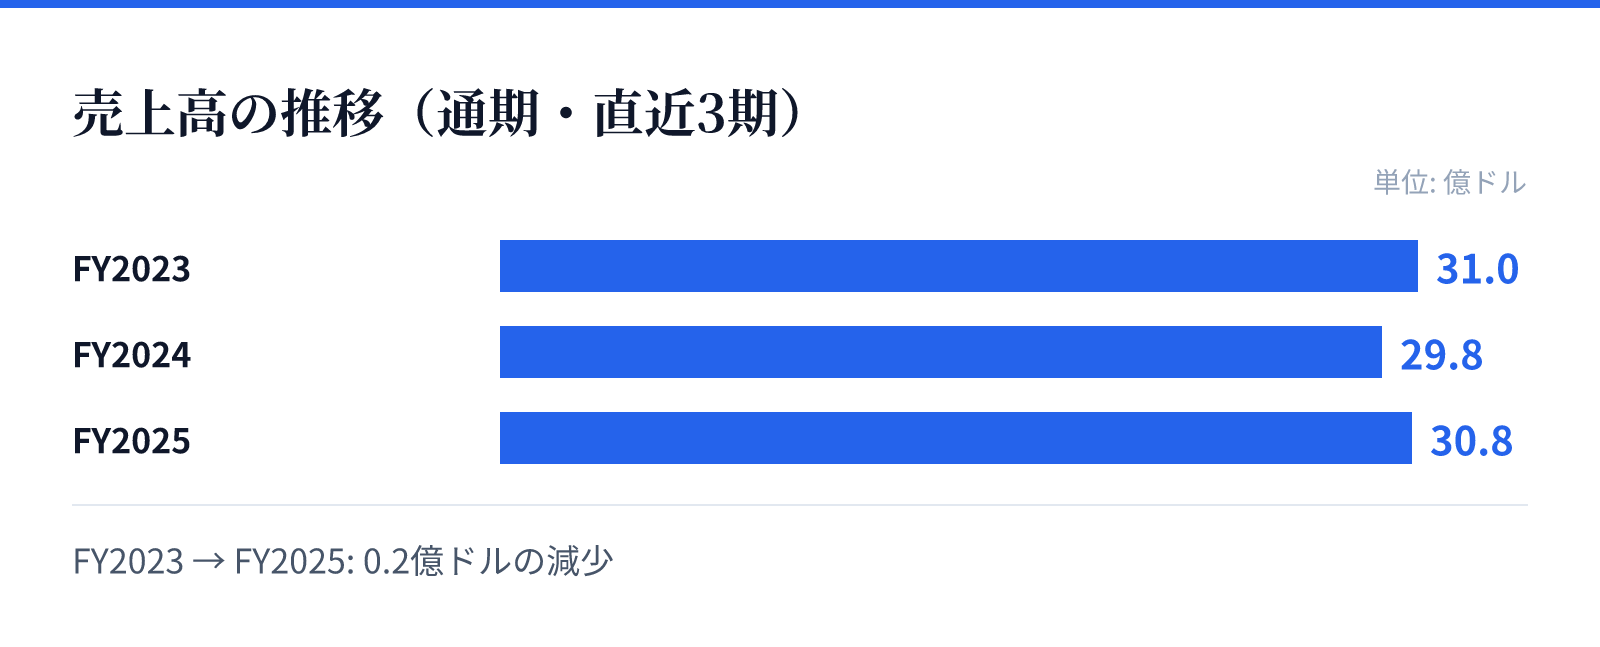
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は31.0億ドル。
FY2024の売上高は29.8億ドル。
FY2025の売上高は30.8億ドル。
成長ドライバー
成長の源泉は、電気自動車(EV)充電ネットワーク向けのオペレーティング・ソフトウェアや、IoTベースのフリート・テレマティクスといった高度な技術への対応にあります。これらのソリューションは、モビリティの電動化やデジタル化が進む市場環境において重要な役割を果たしています。
また、GilbarcoやVeeder-Rootといった強力なブランドを通じた燃料供給システムの提供も、安定した基盤となっています。これらの製品は、単なるハードウェアの提供に留まらず、データ分析やワークフローの自動化を含む統合的なソリューションとして提供されています。
リスク
成長の不確実性として、最新の財務データではFY2025の純利益が前年比で3.8%減少している点が挙げられます。売上高は前年比3.2%増と堅調ながらも、利益面での変動要因を注視する必要があります。
また、モビリティ分野における技術革新のスピードが速いため、常に最新のソフトウェアやハードウェアへの投資が求められます。特に電気自動車の普及に伴うインフラの変化に対し、迅速な製品アップデートや技術革新への対応が継続的な課題となるとみられます。
競合
同社は、特定のニッチな市場において強力なブランドと広範な流通ネットワークを武器に競合と対峙しています。特に環境・燃料ソリューション分野では、確立されたブランド名を通じて高い信頼を獲得しています。
競合他社との差別化要因は、単一の製品提供ではなく、診断ツールや遠隔診断、サイト管理ツールなど、デジタル技術を統合したエコシステムを提供している点にあります。これにより、顧客のオペレーション全体を支える包括的なソリューションを提供しています。
バリュエーション
現在の市場データに基づくと、同社の株価は32.76ドル、時価総額は約44.3億ドル(4,429百万USD)となっています。PERは13.59倍、PBRは3.67倍と算出されています。
配当利回りは0.30%となっており、投資家に対しては成長期待を含んだ評価がなされている状況です。これらの指標は、同社が持つ強固な事業基盤と、将来のモビリティ技術への適応力を反映した水準であるとみられます。