事業モデル
同社は米国、オーストラリア、欧州、カナダにおいてスマートモビリティ技術ソリューションを提供しています。事業は商用サービス、政府向けソリューション、駐車ソリューションの3つのセグメントで構成されています。
商用サービスでは、レンタカー会社や商用フリート運営会社に対し、自動的な通行料・違反管理や登録ソリューションを提供しています。政府向けソリューションでは、自治体や法執行機関に対し、速度違反や赤信号、スクールバス停止などの取り締まりシステムと保守サービスを提供しています。
駐車ソリューションでは、大学や医療施設、商業施設向けに、駐車許可の発行や車両カウント、違反通知を含む統合的なソフトウェアとハードウェアを提供しています。これらのソリューションは、独自のソフトウェア・アズ・ア・サービス(SaaS)として提供されるなど、多角的なアプローチで顧客の課題を解決しています。
KPI
最新の会計年度における売上高は979,079,000 USD(=9.8億ドル)に達しています。この期間の営業利益率は24.4%を記録しており、効率的な運営体制が示されています。
同社の財務基盤において、現金および現金同等物は49,561,000 USD(=4,956万ドル)を保有しています。これらの数値は、安定した事業運営を支えるための流動性を確保していることを示唆しています。
業績推移
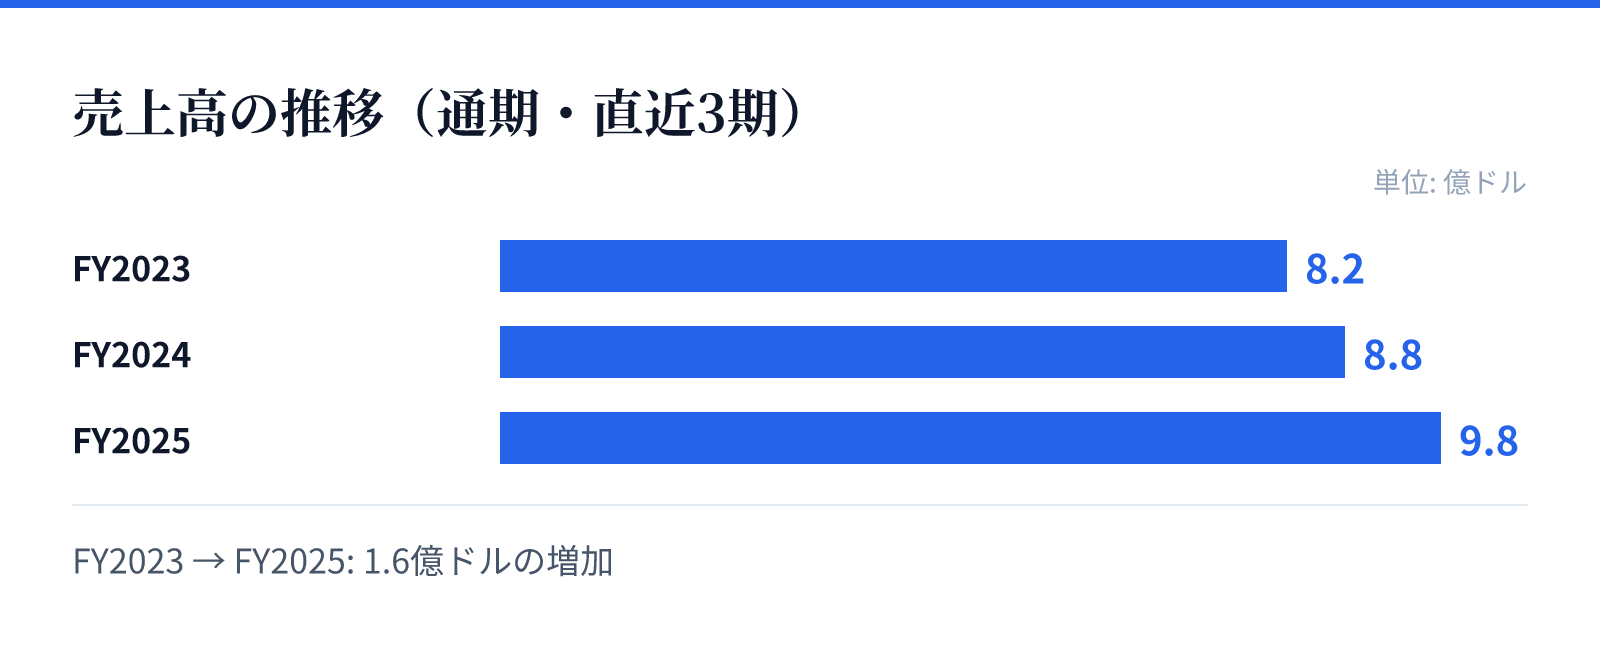
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.2億ドル。
FY2024の売上高は8.8億ドル。
FY2025の売上高は9.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比で11.4%の成長を遂げています。特に最新のFY2025における純利益は、前年比で334.5%という極めて高い伸びを記録しています。
ROE(自己資本利益率)についても、FY2024の11.9%からFY2025には46.6%へと大幅に上昇しています。この急激な利益成長と資本効率の改善は、同社の成長戦略が奏功していることを示唆しています。
リスク
同社の事業は、政府機関や自治体、商用フリート運営者といった特定の公共・商用セクターに深く依存しています。これらの顧客層との関係維持や、各地域の規制への適応が事業継続の重要な要素となります。
また、ハードウェアとソフトウェアの両方を組み合わせたソリューションを提供しているため、技術革新への対応や機器のメンテナンスコストの管理が重要となります。特に公共セクター向けの取り締まりシステムにおいては、法規制の変更が事業環境に影響を与える可能性があります。
競合
同社は、商用車両の管理、公共の交通取り締まり、駐車管理という3つの異なる市場において競合と向き合っています。各セグメントにおいて、独自のソフトウェアやハードウェアを統合したソリューションを提供することで差別化を図っています。
特に政府向けソリューションや駐車ソリューションでは、特定のインフラやソフトウェアへの依存度が高まるため、独自の技術基盤が競争優位性の源泉となります。多角的なソリューション提供により、特定の市場における競争環境の変化に対する耐性を高めています。
バリュエーション
現在の株価は4.39ドルであり、時価総額は約6.7億ドル(667百万USD)となっています。市場における評価は、PER(株価収益率)が16.26倍、PBR(株価純資産倍率)が2.98倍と算出されています。
これらの指標は、同社の成長性と収益性を反映した評価となっています。特に直近の純利益の急増とROEの向上を背景に、投資家に対して一定の評価を得ている状況とみられます。