事業モデル
VSE Corporationは、航空機のアフターマーケット向け部品流通と、民間・政府市場向けの整備・修理・オーバーホール(MRO)サービスを提供する企業です。顧客基盤は商用航空会社、リージョナル航空会社、航空貨物輸送会社、MROインテグレーター、航空機メーカー、法人・個人の航空機所有者、固定基地運営者など多岐にわたります。
同社のビジネスモデルは、航空機の運航に必要な部品の供給と保守サービスを一貫して提供することで、顧客の稼働率向上とコスト削減に貢献する点に特徴があります。政府市場向けのサービスも手掛けており、防衛関連の需要にも対応しています。従業員数は1,600人で、フロリダ州ミラマーに本社を置いています。
KPI
最新会計年度(FY2025)の売上高は11.1億ドル(1,112,275,000ドル)で、前年比41.5%増と大幅に拡大しました。営業利益率は10.7%と前年の9.0%から改善し、収益性が向上しています。
一方、純利益は前年比23.6%減と減少しており、ROEは6.3%(FY2023)→1.6%(FY2024)→0.8%(FY2025)と低下傾向にあります。現金及び現金同等物は7,536万ドル(75,360,000ドル)を保有しています。売上高の急成長に対して利益が伴わない状況が続いており、資本効率の改善が課題となっています。
業績推移
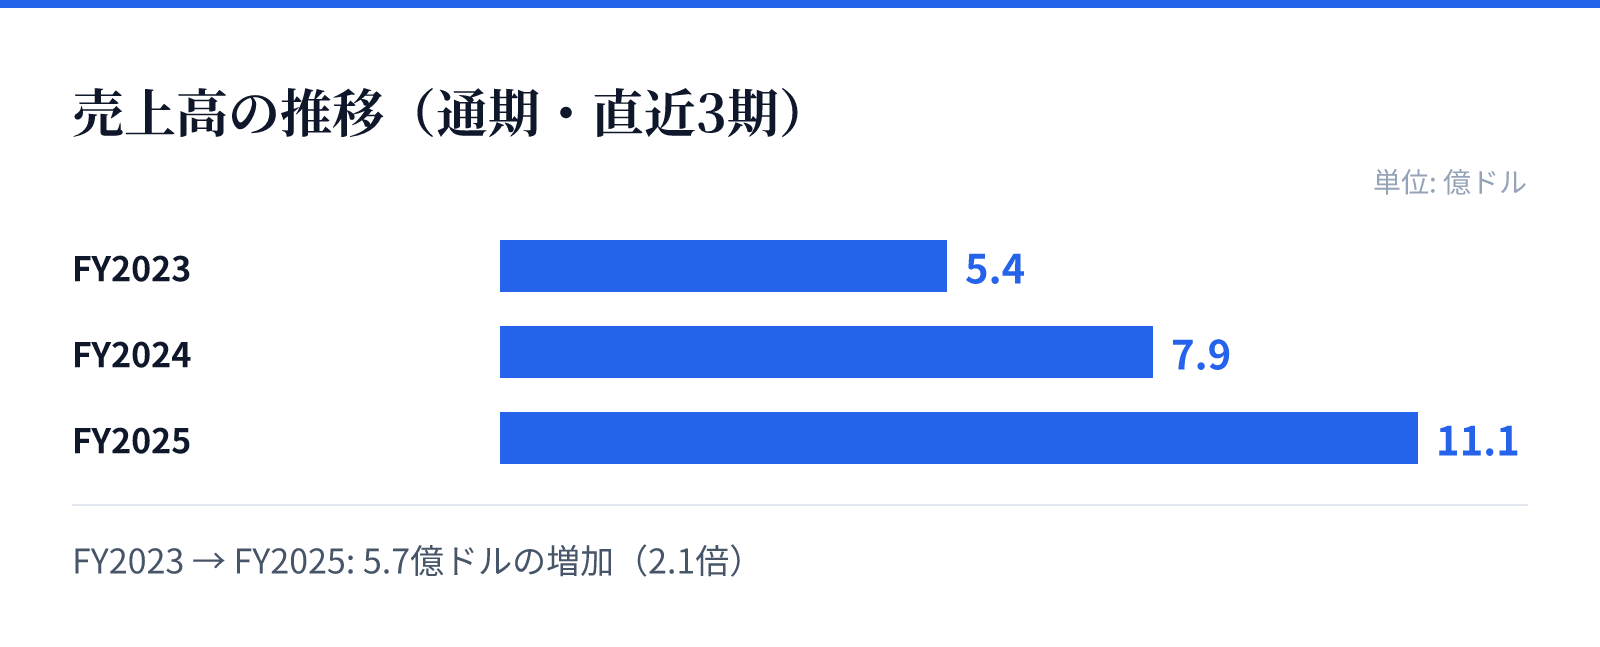
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.4億ドル。
FY2024の売上高は7.9億ドル。
FY2025の売上高は11.1億ドル。
成長ドライバー
売上高の急成長は、航空アフターマーケット需要の拡大が牽引しているとみられます。民間航空の運航回復や政府関連の需要増加により、部品流通とMROサービスの需要が高まっています。
また、同社はグローバルな顧客基盤を持ち、商用航空会社から政府機関まで幅広いセグメントにサービスを提供しているため、市場の多様な需要を取り込むことができています。さらに、MROインテグレーターや航空機メーカーとの関係強化により、長期的な契約獲得につながる可能性があります。
リスク
航空業界は景気変動の影響を受けやすく、航空需要の減退は同社の業績に直接的な打撃を与える可能性があります。また、政府市場向けサービスは予算や政策の変更に左右されるため、規制依存度が高いと言えます。
さらに、ROEが0.8%と低水準であることから、資本効率の悪化が指摘されます。純利益の減少傾向が続く場合、株主還元や投資余力が低下するリスクがあります。また、競争激化による価格圧力や、部品供給チェーンの混乱もリスク要因です。
競合
航空アフターマーケット市場には、大手MROプロバイダーや部品流通専門企業など多くの競合が存在します。同社は幅広い顧客基盤と総合的なサービス提供能力で差別化を図っていますが、競争は激しく、価格競争やサービス品質の向上が求められます。
特に、民間航空会社向けのMROサービスでは、顧客のコスト削減圧力が強く、競争優位性の維持が重要です。政府市場では、入札や契約条件が厳格であり、実績と信頼性が重視されます。同社は1,600人の従業員を擁し、専門性の高いサービスを提供することで競争に対抗しています。
バリュエーション
最新の市場データによると、株価は201.5ドル(2026年9月1日時点)、時価総額は約60.6億ドル(6,057百万ドル)です。PERは70.53倍、PBRは2.06倍、配当利回りは0.18%となっています。
PERが70倍を超える水準は、市場が今後の成長を強く期待していることを示していますが、純利益が減少している中で、バリュエーションが割高に感じられる可能性もあります。PBRは2倍台で、株主資本に対して株価がプレミアムで評価されています。配当利回りは0.18%と低く、成長投資に資金を振り向けているとみられます。