事業モデル
Vishay Intertechnologyは、ディスクリート半導体と受動電子部品の製造・販売を手掛ける企業です。事業はMOSFET、ダイオード、オプトエレクトロニクス6664部品、抵抗器、インダクタ、コンデンサの6セグメントで構成され、自動車、産業、コンピューティング、通信、軍事、航空宇宙、ヘルスケアなど幅広い市場に製品を提供しています。同社は自社ブランド(Siliconix、Dale、Draloricなど)を持ち、グローバルに販売網を展開しています。
ビジネスモデルは、電子機器に不可欠な基盤部品を多品種供給する点に特徴があり、顧客の設計インに基づく継続的な受注が見込めます。ただし、製品は汎用品が多く、価格競争に晒されやすい側面があります。従業員数は22,600人で、製造を中心としたアセットヘビーな構造です。
KPI
最新会計年度(FY2025)の売上高は30.7億ドル(3,069,048,000 USD)で、前年比+4.5%の増収となりました。一方、営業利益率は1.9%と低水準で、ROEは-0.4%とマイナス圏にあります。純利益は前年比+71.2%と大幅に改善しましたが、これは前年の低水準からの反動とみられます。
現金及び現金同等物は13億ドル(1,297,309,000 USD)と潤沢で、財務基盤は安定しています。しかし、FY2024のROEは-1.5%と赤字であり、収益性の回復が課題です。売上高はFY2023の34億ドルから減少傾向にありましたが、FY2025で増加に転じました。
業績推移
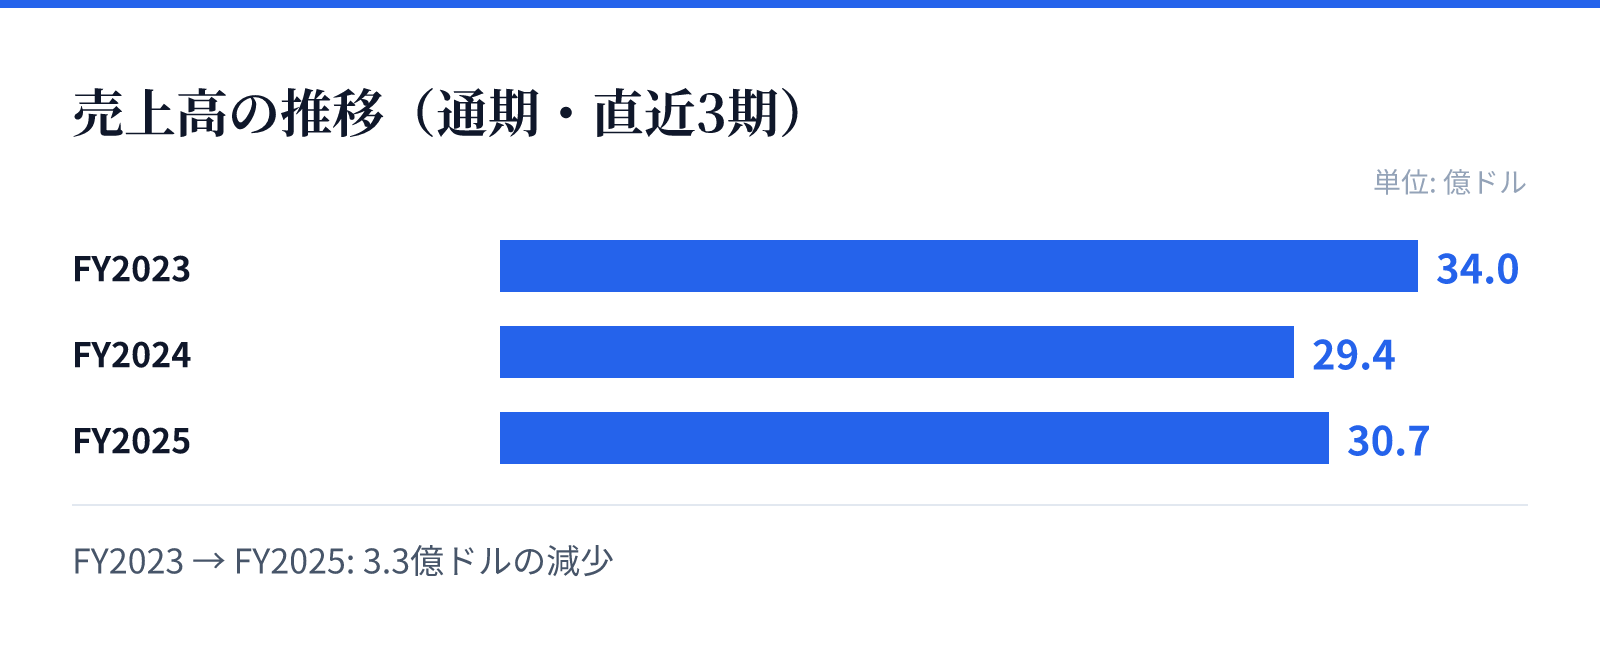
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は34.0億ドル。
FY2024の売上高は29.4億ドル。
FY2025の売上高は30.7億ドル。
成長ドライバー
成長ドライバーとしては、自動車の電動化や産業機器の電子化に伴う半導体需要の拡大が挙げられます。同社は自動車市場向けにパワー半導体や受動部品を供給しており、EVシフトやADAS(先進運転支援システム)の普及が追い風となる可能性があります。また、産業オートメーションや再生可能エネルギー関連の需要も中期的な成長機会です。
さらに、同社はグローバルに事業を展開しており、米国、ドイツ、イスラエル、アジアなどで製造・販売を行っています。新興国市場での電子機器需要の増加は、同社の売上拡大に寄与する可能性があります。ただし、これらの成長は市場環境に依存するため、具体的な数値は示されていません。
リスク
主なリスクは、半導体業界の周期的な需要変動です。同社の売上高はFY2023からFY2024にかけて減少しており、景気後退時には需要が急減する可能性があります。また、営業利益率が1.9%と低く、価格競争やコスト上昇が収益を圧迫するリスクがあります。
さらに、ROEがマイナスであることは、株主資本を効率的に活用できていないことを示しており、資本効率の改善が急務です。為替変動や地政学リスクも、グローバル展開する同社にとって無視できない要因です。
競合
競争環境としては、ディスクリート半導体や受動部品市場には多くの競合他社が存在します。同社は幅広い製品ポートフォリオとブランド力を強みとしていますが、価格競争が激しく、シェア維持には技術革新とコスト削減が不可欠です。
特に、MOSFETやダイオード分野では、欧米やアジアの半導体メーカーとの競争が激化しています。同社は自動車や産業向けに強みを持つ一方、汎用品では新興メーカーの追撃を受ける可能性があります。差別化には、高信頼性やカスタム対応などの付加価値が重要です。
バリュエーション
最新の市場データによると、株価は29.94ドル、時価総額は約46.9億ドル(4,687百万USD)です。PERは160.84倍と非常に高く、市場は将来の成長を織り込んでいる可能性がありますが、現在の収益水準からは割高に見えます。PBRは1.61倍で、純資産に対しては妥当な水準です。
配当利回りは1.26%と低く、株主還元は限定的です。収益性が低い中でPERが高いのは、市場が業績回復を期待しているためとみられます。投資判断には、今後の収益改善の進捗が重要となるでしょう。