事業モデル
Versant Media Groupは、米国を中心にメディア・エンターテインメント事業を展開する企業です。ニュース、スポーツ、娯楽コンテンツを制作・ライセンス・取得し、テレビネットワークやデジタルプラットフォームを通じて配信しています。主要ブランドには、政治ニュースのMS NOW、ビジネスニュースのCNBC、娯楽系のUSA NetworkやSYFY、映画レビューサイトのRotten Tomatoes、スポーツ関連のGolf ChannelやSportsEngineなどがあります。
同社は、テレビネットワークとデジタルプラットフォームの両方を活用し、政治・ビジネスニュース、ゴルフ、スポーツ、ジャンル別エンターテインメントといった多様な市場にサービスを提供しています。2025年に設立された比較的新しい企業ですが、従業員数は4,400人を擁し、ニューヨークに本社を置いています。収益は広告、ライセンス、コンテンツ販売など複数の源泉から得ているとみられます。
KPI
最新会計年度(FY2025)の売上高は66.9億ドルで、前年比5.3%減となりました。営業利益率は19.0%で、FY2023の27.8%から8.8ポイント低下しています。ROEは9.0%で、FY2023の13.3%から4.3ポイント低下しました。純利益は前年比31.8%減と大幅に減少しており、収益性の悪化が顕著です。
現金及び現金同等物は14.8億ドルを保有しており、流動性は確保されています。従業員数は4,400人で、大規模なメディア企業としての体制を維持しています。売上高は3期連続で減少しており、FY2023の74.4億ドルからFY2025の66.9億ドルへと約10%縮小しました。
業績推移
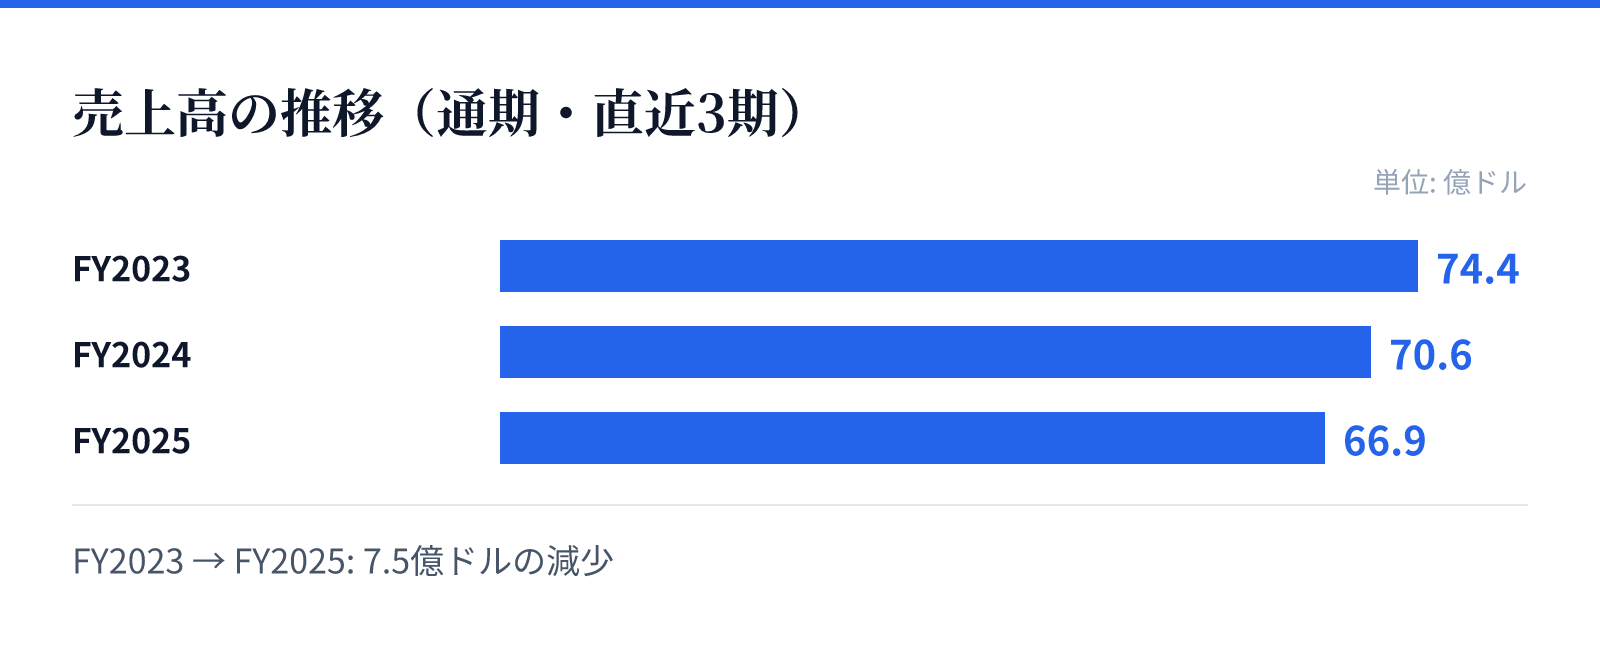
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は74.4億ドル。
FY2024の売上高は70.6億ドル。
FY2025の売上高は66.9億ドル。
成長ドライバー
成長ドライバーとしては、デジタルプラットフォームの活用が挙げられます。同社はRotten TomatoesやFandangoなどのデジタルブランドを保有し、オンライン動画配信やチケット販売などの分野で成長機会を模索しています。また、GolfNowやSportsEngineなどのスポーツ関連デジタルサービスも、参加型スポーツ市場の拡大に伴う成長が期待されます。
さらに、Free TV Networksのような無料広告付きテレビ(FAST)チャンネルの展開も、広告収入の増加につながる可能性があります。同社は多様なブランドポートフォリオを活かし、クロスメディアでの広告販売やコンテンツライセンスの強化を図ることで、収益基盤の多様化を進めています。ただし、これらの取り組みが具体的な業績に寄与するかは、今後の市場動向次第です。
リスク
主要なリスクは、売上高の減少傾向が続いていることです。FY2023からFY2025にかけて売上高は減少しており、特にFY2025の純利益は前年比31.8%減と大幅に落ち込みました。これは、テレビ視聴のデジタルシフトや広告市場の変動など、業界全体の構造変化が影響している可能性があります。
また、営業利益率の低下も懸念材料です。FY2023の27.8%からFY2025の19.0%へと8.8ポイント低下しており、コスト増加や競争激化が収益性を圧迫しています。さらに、同社は2025年に設立されたばかりで、事業統合やブランド再編に伴うリスクも内在しています。規制面では、メディア業界に対する規制強化やコンテンツ規制の変更が事業に影響を与える可能性があります。
競合
競争環境としては、大手メディア企業やストリーミングサービスとの競合が挙げられます。同社はCNBCやMS NOWなどのニュースブランドを持つ一方、Fox NewsやCNNなどのニュース専門チャンネルと競合しています。娯楽分野では、NetflixやDisney+などのストリーミング大手が強力な競争相手です。
スポーツ分野では、ESPNやFox Sportsなどが競合し、ゴルフ関連ではGolf Channelが独自の地位を築いていますが、デジタル配信の分野では新興サービスとの競争も激化しています。同社は多様なブランドを保有することで差別化を図っていますが、市場シェアの維持には継続的な投資と革新が必要です。
バリュエーション
最新の市場データによると、株価は40.385ドルで、時価総額は約57.1億ドルです。PERは7.53倍と低く、PBRは0.70倍と1倍を下回っており、市場は同社の収益力低下を織り込んでいる可能性があります。配当利回りは3.80%で、株主への還元は比較的高い水準です。
バリュエーションの観点では、PERが7倍台と低いのは、今後の業績悪化懸念を反映しているとみられます。PBRが0.7倍と割安に見える一方、ROEが9.0%と低下傾向にあるため、株主資本の効率性が課題です。配当利回りは3.8%と魅力的ですが、減益が続く中で配当の持続性が注目されます。