事業モデル
Bristow Groupは、オフショアエネルギー企業や政府機関向けに垂直飛行ソリューションを提供する企業です。事業はオフショアエネルギーサービス、政府サービス、その他サービスの3セグメントで構成され、人員輸送、捜索救助(SAR)、医療搬送、固定翼輸送、無人システム、アドホックなヘリコプターサービスなどを手掛けます。また、第三者への航空機のドライリースや部品販売、物流・整備支援、訓練サービス、乗務員提供なども行っています。
同社は1948年創業で、テキサス州ヒューストンに本社を置き、英国、ノルウェー、米国、ナイジェリアなど国際的に事業を展開しています。従業員数は3,660人で、オフショア航空サービスに特化した専門性が強みです。
KPI
最新会計年度(FY2025)の売上高は14.9億ドル(1,490,512千米ドル)で、前年比5.3%増となりました。営業利益率は9.7%で、前年の9.2%から改善しています。ROEは12.2%と、前年の10.6%から上昇し、収益性が向上しています。純利益は前年比36.2%増と大幅に伸びました。
現金及び現金同等物は3.1億ドル(312,297千米ドル)を保有しており、財務基盤は安定しています。従業員数は3,660人で、オフショア航空サービスに特化した専門性が強みです。
業績推移
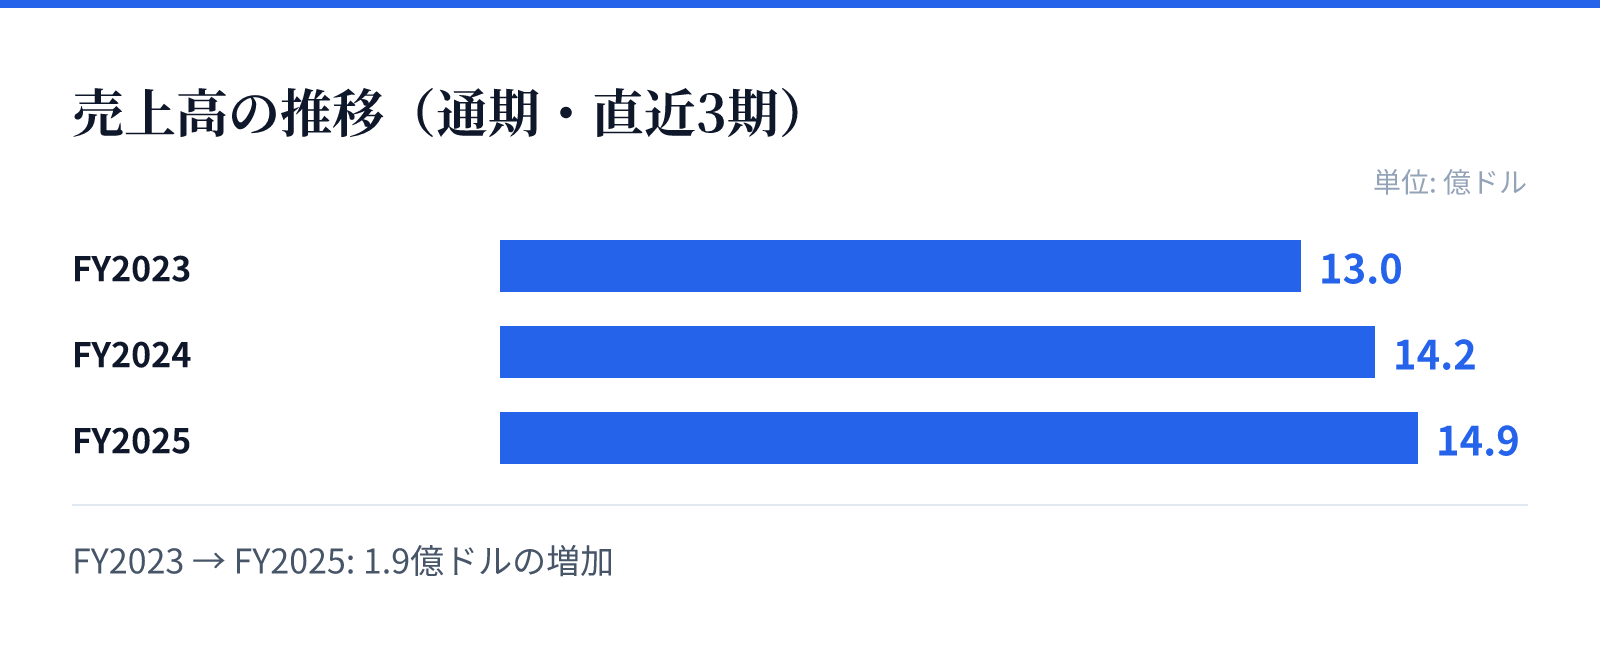
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は13.0億ドル。
FY2024の売上高は14.2億ドル。
FY2025の売上高は14.9億ドル。
成長ドライバー
成長の主な原動力は、オフショアエネルギー市場の回復と政府向けSARサービスの拡大です。特に政府サービス部門は、安定した長期契約に支えられ、収益の成長に貢献しています。また、無人システムや固定翼輸送など新たなサービス領域の開拓も成長を後押ししています。
国際展開も成長戦略の柱であり、英国、ノルウェー、ナイジェリアなどでの事業基盤を活かし、新興市場での需要取り込みを図っています。さらに、既存顧客へのクロスセルや、メンテナンス・訓練などの付随サービスの提供も収益拡大に寄与しています。
リスク
主要なリスクは、オフショアエネルギー市場の変動です。原油価格の下落やエネルギー企業の投資削減は、同社のサービス需要に直接影響を与える可能性があります。また、政府契約は入札や予算の変更に左右されるため、契約更新の不確実性があります。
さらに、航空業界特有の安全規制や運航コストの上昇、パイロットや整備士などの人材確保も課題です。為替変動や地政学リスクも、国際事業を展開する同社にとっては無視できない要素です。
競合
競争環境としては、オフショア航空サービス市場には複数の専門企業が存在し、価格競争が激しい状況です。同社は、長年の実績と幅広いサービス提供能力で差別化を図っています。特に、SARや医療搬送などの政府向けサービスは、高い信頼性と専門性が求められるため、参入障壁が高い分野です。
また、無人システムなどの新技術を活用したサービスで競争優位性を築こうとしています。同社のグローバルなネットワークと多様な機材は、競合他社に対する強みとなっています。
バリュエーション
最新の市場データによると、株価は45.77ドル(2026年9月1日時点)で、時価総額は約13億ドル(1,296百万ドル)です。PERは13.17倍、PBRは1.19倍、配当利回りは1.09%となっています。
収益性の改善と成長が見込まれる一方、バリュエーションは業界平均と比較して妥当な水準とみられます。今後の業績拡大が続けば、株価の上昇余地があると考えられます。