事業モデル
NCR Voyixは、米国やアジア太平洋、欧州、中東、アフリカなどで、小売店やレストラン向けのデジタルコマースソリューションを提供しています。事業はリテールとレストランの2つのセグメントで構成され、POSハードウェア・ソフトウェア、セルフチェックアウト端末、決済処理、加盟店獲得ソリューションなどを手掛けます。また、Voyix Commerce Platformやバックオフィス向けの決済・データ分析・在庫・スケジュール・労務管理ソリューションも提供しています。
さらに、オンライン注文、白ラベルWebサイト・モバイルアプリ、Aloha Next by Voyix、顧客体験・ロイヤルティ・マーケティング、設置・保守・マネージドサービスなども展開。2023年10月にNCR Corporationから現在の社名に変更し、本社はジョージア州アトランタに置いています。
KPI
最新会計年度(FY2025)の売上高は26.9億ドルで、前年比4.6%減となりました。営業利益率は1.0%で、前年の-1.3%から改善しています。純利益は前年比93.5%減と大幅に減少しましたが、ROEは5.4%と前年の79.2%から低下しています。現金及び現金同等物は2.4億ドルを保有しています。
従業員数は13,500人で、情報技術サービス業界に分類されます。売上高は減少傾向にあるものの、営業利益率の改善が見られ、収益性の向上が進んでいるとみられます。
業績推移
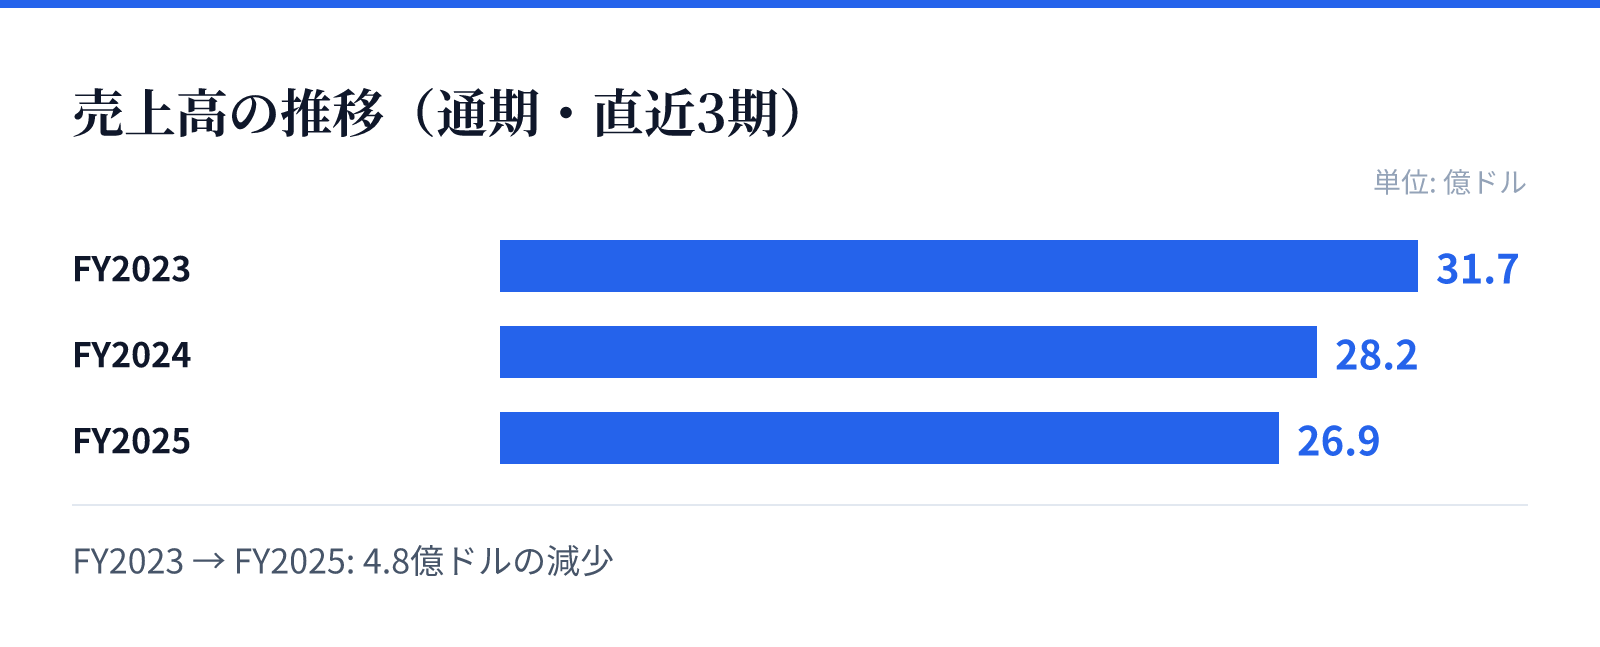
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は31.7億ドル。
FY2024の売上高は28.2億ドル。
FY2025の売上高は26.9億ドル。
成長ドライバー
成長ドライバーとしては、小売・飲食業界におけるデジタル化の進展が挙げられます。同社は、セルフチェックアウトやキオスク、決済処理など、店舗運営の効率化に寄与するソリューションを提供しており、こうした需要は中長期的に拡大すると期待されます。また、Voyix Commerce Platformのようなクラウドベースのプラットフォームや、データ分析・ロイヤルティプログラムなどの付加価値サービスが、顧客単価の向上や継続的な収益に寄与する可能性があります。
さらに、新興市場での展開や、レストラン向けのAloha Next by Voyixなどの新製品の普及が成長を牽引する可能性があります。ただし、売上高は減少傾向にあり、成長の実現には新規顧客の獲得や既存顧客へのクロスセルが重要になるとみられます。
リスク
リスク要因としては、売上高の減少傾向が続く可能性が挙げられます。特に、競争激化や顧客のIT投資の抑制が生じた場合、収益に悪影響を及ぼす恐れがあります。また、純利益の大幅な減少(前年比93.5%減)は、コスト構造や事業再編の影響が大きいとみられ、今後も収益性の変動が懸念されます。
さらに、同社は多国籍に事業を展開しているため、為替変動や地政学リスク、規制変更などの影響を受けやすい面があります。また、技術革新のスピードが速い業界であり、新技術への対応が遅れた場合、競争力を失うリスクもあります。
競合
競争環境としては、小売・飲食向けのPOS・決済ソリューション市場には、多くの競合他社が存在します。例えば、大手の決済処理企業やPOSベンダー、クラウドベースのソフトウェア企業などが競合となります。同社は、ハードウェアからソフトウェア、決済処理、サービスまでを一貫して提供する総合力が強みですが、競合も同様のサービスを拡充しているため、差別化が課題です。
また、新興企業による革新的なソリューションの登場や、既存大手による価格競争なども競争圧力となります。同社は、特定の業種(コンビニエンスストア、ドラッグストア、スーパーマーケットなど)に特化したソリューションを強みとしており、このニッチ市場でのシェア維持が重要です。
バリュエーション
最新の市場データによると、株価は8.332ドル、時価総額は約12.1億ドルです。PERは31.36倍、PBRは1.31倍となっています。配当利回りはデータがなく、無配または未取得とみられます。
PERが30倍を超えていることから、市場は将来の成長を織り込んでいる可能性がありますが、売上高が減少傾向にある中で、この評価が妥当かどうかは慎重に判断する必要があります。PBRは1倍台と、純資産に対して株価がやや割高な水準にあります。収益性の改善が続けば、評価は正当化される可能性がありますが、業績の変動には注意が必要です。