事業モデル
米国を中心に家具、インテリア、家庭用品、住まいの改善商品をオンラインで販売するEコマース企業である。自社サイトとしてWayfair、Joss & Main、AllModern、Birch Lane、Perigold、Wayfair Professionalを運営し、Three PostsやMercury Rowといった自社ブランド商品も提供している。2002年の創業で、本社はマサチューセッツ州ボストンに置く。
顧客は主に一般消費者であり、BtoCの小売モデルが中心である。自社の物流網やテクノロジーを活用し、幅広い品ぞろえと利便性を提供することで、家具EC市場でのシェア拡大を目指している。従業員数は約1万1800人で、国際展開も行っている。
KPI
最新会計年度(FY2025)の売上高は125億ドル(12,457百万ドル)で、前年比5.1%増と成長に転じた。営業利益率は0.7%と、前期の-2.9%から改善し、黒字化を達成した。純利益は前年比36.4%増と大幅に増加しており、収益性の向上が顕著である。
自己資本利益率(ROE)は11.3%と、前期の17.9%から低下したものの、依然として高い水準を維持している。現金及び現金同等物は10.7億ドル(1,065百万ドル)を保有しており、財務基盤は安定している。
業績推移
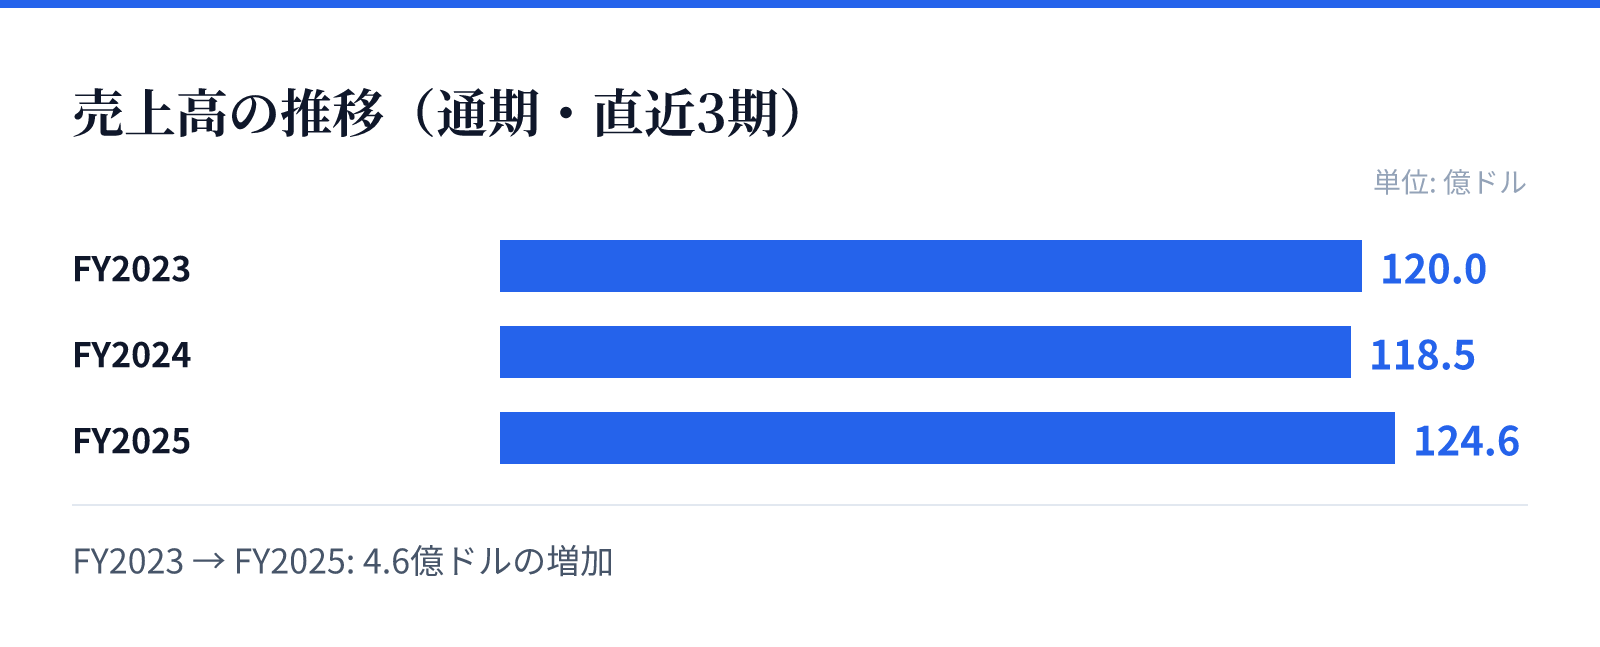
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は120.0億ドル。
FY2024の売上高は118.5億ドル。
FY2025の売上高は124.6億ドル。
成長ドライバー
売上高はFY2023の120億ドルからFY2024に119億ドルへ微減した後、FY2025に125億ドルへと回復し、成長軌道に戻った。この背景には、家具・インテリア需要の回復や、自社ブランド商品の拡充、物流網の効率化などが寄与したとみられる。
また、営業利益率がマイナスからプラスに転じたことは、コスト管理の徹底や高付加価値商品の販売強化が奏功した可能性を示している。国際展開や法人向けサービス(Wayfair Professional)の成長も、今後の売上拡大に寄与する潜在性がある。
リスク
住宅市場の動向や消費者の可処分所得の変動に影響を受けやすい。金利上昇や景気後退時には、家具などの高額商品の需要が減少するリスクがある。
競争激化により価格競争が生じ、利益率が圧迫される可能性がある。また、物流コストやサプライチェーンの混乱が収益に悪影響を及ぼすリスクも存在する。さらに、ROEが低下傾向にあることから、資本効率の悪化が懸念される。
競合
家具・インテリアのEコマース市場では、Amazonなどの大手オンライン小売業者や、IKEAなどの実店舗を持つ専門小売業者と競合している。また、ニッチなオンライン家具ブランドも多数存在し、競争は激しい。
Wayfairは、幅広い品ぞろえと自社ブランドの展開、物流網の最適化により差別化を図っている。しかし、競合他社も同様の戦略を強化しており、市場シェアの維持には継続的な投資が必要である。
バリュエーション
最新の株価は96.03ドルで、時価総額は約137億ドル(13,696百万ドル)である。PBRは-4.81倍とマイナスであり、自己資本がマイナスであることを示している。これは、過去の累積損失により資本が毀損しているためとみられる。
配当は実施しておらず、株主還元は期待しにくい。収益性は改善傾向にあるものの、PBRがマイナスであることから、バリュエーションは特殊な状況にある。今後の収益拡大と資本改善が株価評価の鍵となるだろう。