事業モデル
Westamerica Bancorporationは、カリフォルニア州サンラファエルに本社を置く銀行持株会社で、子会社のWestamerica Bankを通じて個人・商業顧客に銀行サービスを提供しています。預金業務では、地元企業や専門職向けの各種預金商品に加え、個人向けの普通預金、当座預金、譲渡性預金を取り扱っています。融資業務では、商業ローン、商業用不動産ローン、住宅用不動産ローン、不動産建設ローン、消費者分割ローン、間接自動車ローンなど、多岐にわたるポートフォリオを有しています。
同社は主に中小企業、専門職、消費者を顧客基盤としており、地域密着型の銀行モデルを採用しています。従業員数は608名で、効率的な運営体制を維持しているとみられます。収益構造は、預金と貸出の金利差による利息収入が中心であり、手数料収入などの非利息収入も一部含まれるとみられます。
KPI
最新会計年度(FY2025)の売上高は2.6億ドル(258,058,000ドル)で、前年比12.2%減となりました。純利益も前年比16.2%減少しており、収益性の低下が顕著です。自己資本利益率(ROE)は12.4%で、前期の15.6%から低下しました。
直近3期の推移を見ると、FY2023の売上高は3.2億ドル、ROEは20.9%でしたが、FY2024には売上高2.9億ドル、ROE15.6%と減少傾向が続いています。この傾向は、金利環境の変化や貸出需要の減退を反映しているとみられます。現金及び現金同等物は3億ドル(301,934,000ドル)と潤沢で、流動性は高い状態を維持しています。
業績推移
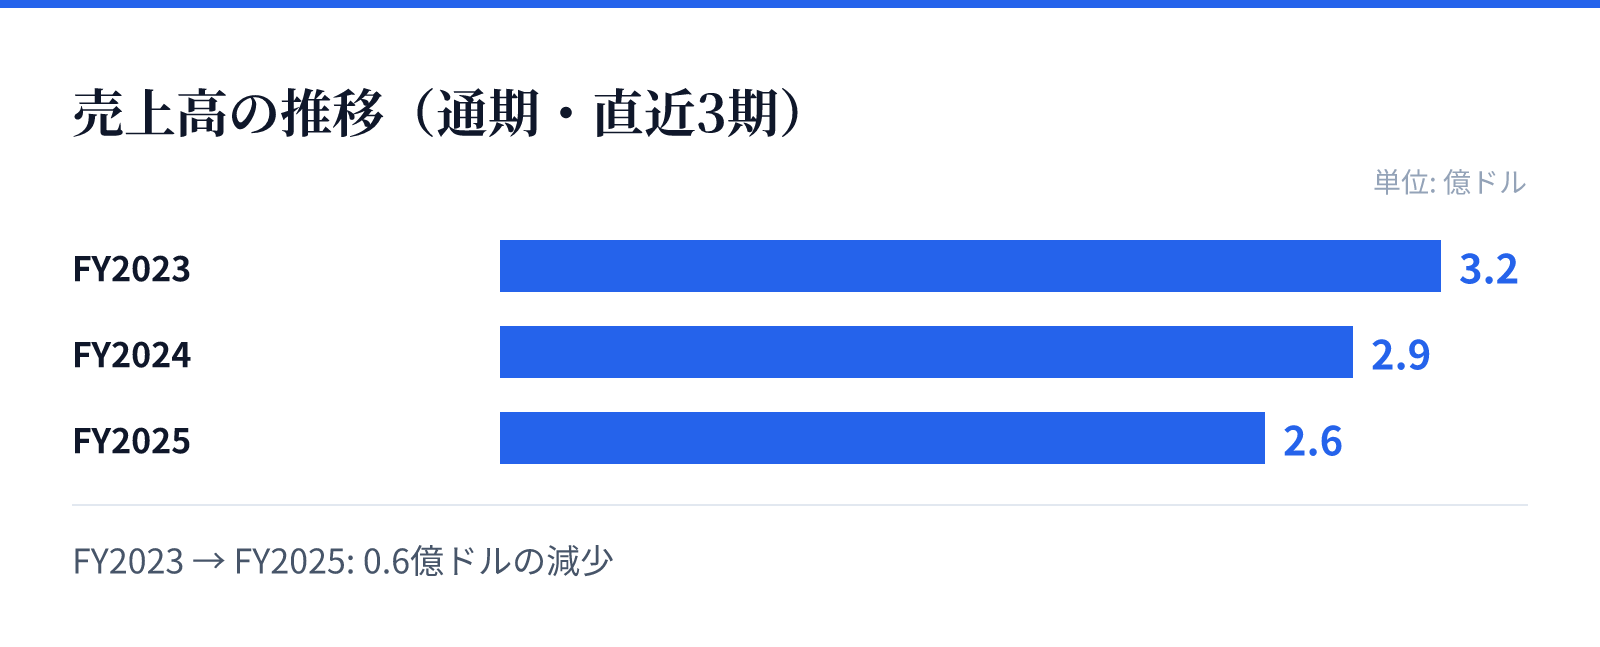
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.2億ドル。
FY2024の売上高は2.9億ドル。
FY2025の売上高は2.6億ドル。
成長ドライバー
成長ドライバーとしては、地域密着型のビジネスモデルを活かした中小企業向け融資の拡大が挙げられます。カリフォルニア州の経済成長に伴い、地元企業の資金需要が高まれば、貸出残高の増加が期待できます。また、金利環境が安定化すれば、利息収入の改善が見込まれます。
さらに、効率的なコスト管理による収益性の維持も成長の鍵です。従業員数が608名と比較的少なく、地域銀行としてのスリムな体制を活かし、経費率を低く抑えることで、収益減少局面でも一定の利益を確保できるとみられます。配当利回り3.30%は株主還元の安定性を示しており、投資家にとっての魅力となっています。
リスク
主なリスクは、金利低下による収益圧迫です。預金金利の低下が貸出金利に先行して反映される一方、貸出金利の低下が進むと利ざやが縮小し、収益が悪化する可能性があります。実際、売上高はFY2023からFY2025にかけて減少傾向にあり、この傾向が続くリスクがあります。
また、地域経済への依存度が高いこともリスクです。カリフォルニア州の経済が減速した場合、貸出先の中小企業の業績悪化や不動産価格の下落を通じて、不良債権が増加する可能性があります。さらに、競争激化により預金獲得コストが上昇し、収益性がさらに低下するリスクも考えられます。
競合
競争環境としては、地域銀行として、大手銀行や他の地域銀行、信用組合などと競合しています。特に、カリフォルニア州内では多数の金融機関が存在し、預金獲得や融資先の開拓において激しい競争が繰り広げられています。
同社の強みは、地域密着型のサービスと長い歴史(1884年創業)に基づく顧客との信頼関係です。また、効率的な運営により、競争が激しい中でも一定の収益性を確保している点が挙げられます。しかし、大手銀行の規模の経済やフィンテック企業の台頭により、競争圧力は高まっています。
バリュエーション
最新の市場データによると、株価は57.88ドル(2026年9月1日時点)で、時価総額は約13.4億ドル(1,342百万ドル)です。PERは12.88倍、PBRは1.57倍、配当利回りは3.30%となっています。
PERが12.88倍という水準は、地域銀行セクターの中では比較的割安とみられる一方、収益減少が続く中で、市場は慎重な評価をしている可能性があります。PBR1.57倍は、純資産に対してやや割高感があるものの、安定した配当利回りが投資家の下支えとなっています。総じて、同社のバリュエーションは、収益の減少リスクと安定配当の魅力が織り込まれた水準と評価できます。