事業モデル
WaFd, Inc.は、ワシントン連邦銀行の持株会社として、米国で貸出、預金、保険、その他の銀行サービスを提供しています。預金商品としては、事業用・個人用の当座預金、定期預金、マネー・マーケット口座、貯蓄預金などを扱います。貸出業務では、一戸建て住宅ローン、建設ローン、土地取得・開発ローン、消費者向けローン、多世帯住宅ローン、商業用不動産ローン、ホームエクイティローン、事業者向けローン、商業・産業ローンなどを提供しています。
さらに、個人・法人向けの保険仲介サービスや、デビットカード・クレジットカードの発行、不動産の保有・販売、信託業務、テクノロジー・データサービス、投資サービスも手掛けています。顧客層は、消費者、中堅・大企業、商業用不動産の所有者・開発業者など多岐にわたります。1917年創業で、本社はワシントン州シアトルに置き、従業員数は2,055人です。
KPI
最新会計年度(FY2025)の売上高は7.2億ドル(724,855,000ドル)で、前期比0.4%増とほぼ横ばいでした。純利益は前期比13.0%増加し、ROEは7.4%となりました。直近3期の売上高は、FY2023が7.4億ドル、FY2024が7.2億ドル、FY2025が7.2億ドルと、ほぼ横ばいで推移しています。
ROEはFY2023の10.6%からFY2024に6.7%へ低下しましたが、FY2025には7.4%へ回復しました。現金及び現金同等物は6.8億ドル(676,467,000ドル)を保有しており、流動性は十分です。従業員数は2,055人で、地域銀行としての効率的な運営体制を維持しています。
業績推移
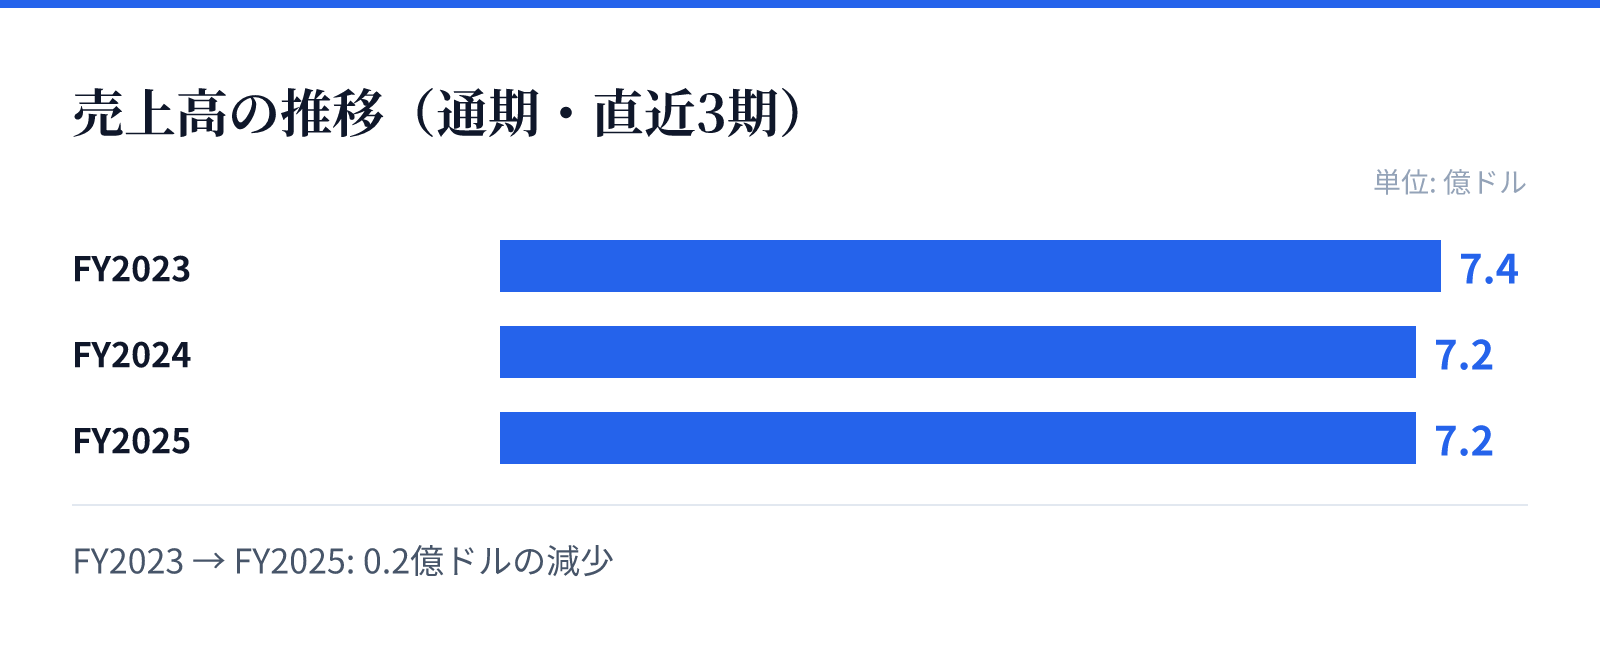
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.4億ドル。
FY2024の売上高は7.2億ドル。
FY2025の売上高は7.2億ドル。
成長ドライバー
売上高は横ばいですが、純利益が前期比13.0%増加したことから、収益性の改善が成長の原動力となっています。これは、コスト管理の徹底や与信費用の抑制などが寄与したとみられます。また、商業用不動産ローンや事業者向けローンなど、利ざやの高い融資分野への注力が収益改善に貢献している可能性があります。
さらに、保険仲介サービスや投資サービスなどの非金利収入の拡大も成長の柱です。テクノロジー・データサービスを提供するなど、デジタル化への対応も進めており、顧客基盤の拡大や業務効率化につなげています。地域密着型の銀行として、顧客との長期的な関係を強みに、預金獲得や融資拡大を図っています。
リスク
地域銀行として、金利変動の影響を大きく受けます。特に、米国の金利政策によって貸出金利と預金金利のスプレッドが変動し、収益性が左右されます。また、商業用不動産市場の減速は、融資ポートフォリオの質悪化や貸倒引当金の増加につながるリスクがあります。
さらに、規制環境の変化もリスク要因です。銀行業界は厳しい規制下にあり、資本規制や消費者保護規制の強化が収益性や業務運営に影響を与える可能性があります。地域経済への依存度が高く、シアトルを中心とした経済状況の悪化は、貸出需要の減少や不良債権の増加を招く恐れがあります。
競合
競争環境としては、地域銀行同士の競争に加え、大手銀行や信用組合、オンライン銀行などとの競争があります。特に、預金獲得競争は激しく、金利優遇や手数料無料などのサービスで差別化を図る必要があります。また、フィンテック企業の台頭により、融資や決済分野での競争も激化しています。
WaFdは、地域密着型のサービスと長年の顧客関係を強みに、競争に対抗しています。商業用不動産融資や事業者向け融資など、専門性の高い分野での競争力を維持することが重要です。また、保険や投資サービスなど、銀行以外のサービスをワンストップで提供することで、顧客の囲い込みを図っています。
バリュエーション
最新の市場データによると、株価は35.83ドル(2026年9月1日時点)で、時価総額は約26.7億ドル(2,669百万ドル)です。PERは11.42倍、PBRは0.98倍と、株価純資産倍率は1倍を下回っており、割安感があります。配当利回りは2.99%で、株主還元も行われています。
これらの指標は、地域銀行セクターの中でも比較的低い水準にあり、市場の成長期待は限定的ですが、安定した配当と純資産価値に裏付けられた投資妙味があるとみられます。収益性の改善が続けば、バリュエーションの見直しも期待できます。