事業モデル
当社はアリゾナ州、カリフォルニア州、ネバダ州を中心に、商業銀行および消費者向け銀行サービスを提供する銀行持株会社です。預金商品として当座預金、普通預金、貯蓄預金、マネーマーケット口座、定期預金などを扱い、中小企業向けには財務管理サービスや専門的な銀行サービスを提供しています。融資面では、運転資金貸付、テクノロジー企業向け融資、在庫・売掛金担保融資、モーゲージ倉庫融資、設備ローンなどの商業・産業ローンに加え、多世帯住宅やオフィス、工業施設、小売センターなどを担保とする商業用不動産ローン、建設・土地開発ローン、消費者ローンを提供しています。さらに、インターネットバンキング、電信送金、電子請求書支払い、デジタル決済、ロックボックスサービスなどの付随サービスも展開しています。また、低所得者向け住宅税額控除や中小企業投資法人への投資も行っており、多角的な収益基盤を構築しています。
KPI
最新会計年度(FY2025)の売上高は34.7億ドル(3,473,800,000 USD)で、前年比12.3%増加しました。純利益は前年比23.0%増と大幅に拡大し、ROEは12.7%と高い水準を維持しています。直近3期の売上高はFY2023の25.6億ドルからFY2024の30.9億ドル、FY2025の34.7億ドルへと着実に成長しており、年平均で約16%の増加率となっています。ROEはFY2023の11.9%、FY2024の11.7%からFY2025には12.7%へと改善し、収益性が向上しています。現金及び現金同等物は59.4億ドルと潤沢な流動性を確保しています。
業績推移
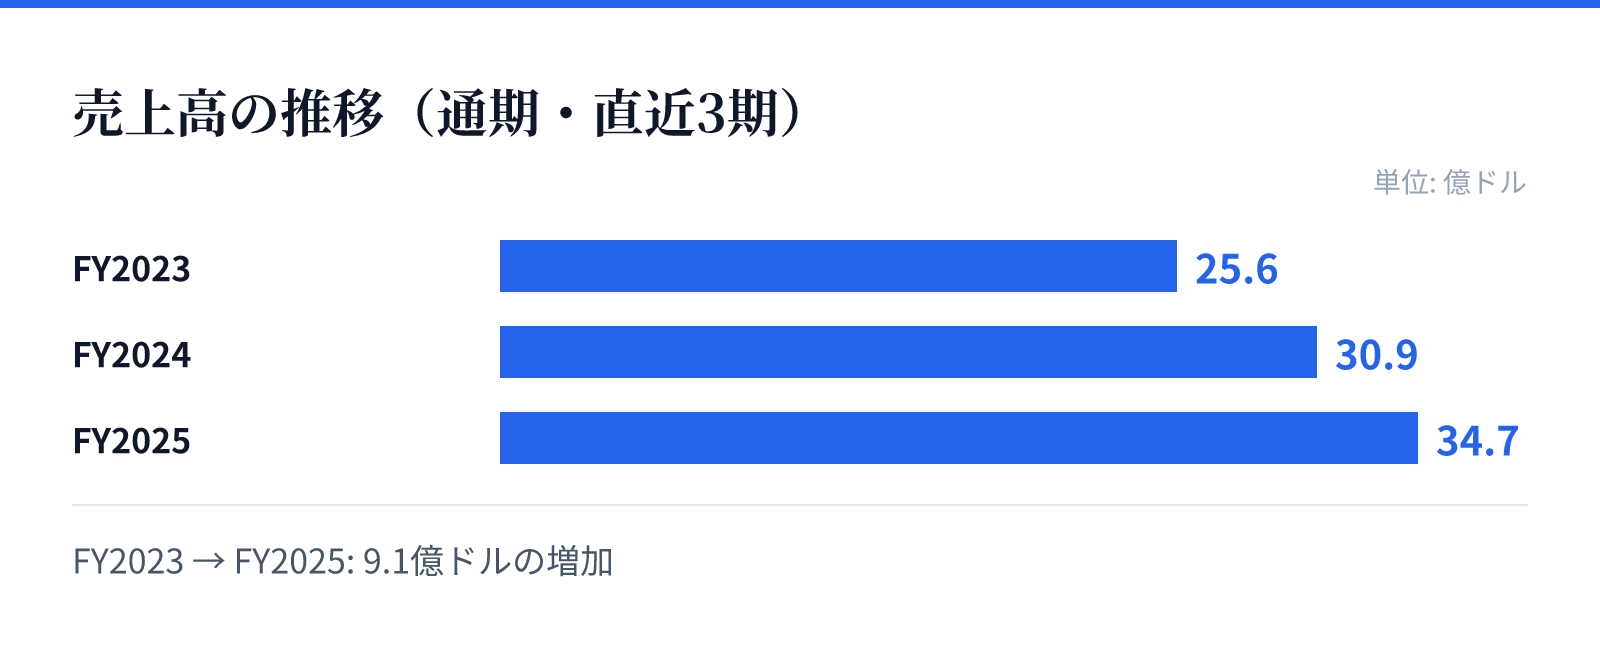
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は25.6億ドル。
FY2024の売上高は30.9億ドル。
FY2025の売上高は34.7億ドル。
成長ドライバー
売上成長の主な原動力は、商業用不動産ローンや建設・土地開発ローンなど、事業地域における融資需要の拡大です。特に、テクノロジー企業向け融資やモーゲージ倉庫融資など、専門性の高い融資商品が差別化要因となっています。また、預金基盤の拡大により、安定的な資金調達を実現し、貸出金利の上昇が収益を押し上げています。さらに、デジタルバンキングや電子決済サービスの強化により、顧客基盤の拡大と手数料収入の増加が期待されます。低所得者向け住宅税額控除への投資など、非金利収入の多様化も成長に寄与しています。
リスク
主要なリスクは、金利変動による貸出金利と預金金利のスプレッド縮小です。特に、金利低下局面では収益性が悪化する可能性があります。また、商業用不動産市場の減速は、融資ポートフォリオの質に悪影響を及ぼすリスクがあります。規制環境の変化、特に資本規制や消費者保護規制の強化は、事業運営に追加コストをもたらす可能性があります。さらに、地域経済への依存度が高く、カリフォルニア州やアリゾナ州の経済悪化は貸倒れ増加につながる恐れがあります。サイバーセキュリティやデータ漏洩のリスクも、金融機関として重大な懸念事項です。
競合
競争環境は、地域銀行、大手銀行、信用組合、オンライン銀行など多岐にわたります。特に、同行の事業地域であるアリゾナ、カリフォルニア、ネバダでは、ウェルズ・ファーゴやバンク・オブ・アメリカなどの大手銀行が強いプレゼンスを持っています。また、フィンテック企業の台頭により、決済や融資分野での競争が激化しています。差別化要因としては、中小企業向けの専門的な融資サービスや、テクノロジー企業向けの特化型融資が挙げられます。さらに、地域密着型のサービスと迅速な意思決定が強みとなっています。
バリュエーション
最新の市場データによると、株価は78.65ドル(2026年9月1日時点)で、時価総額は約85.7億ドルです。PERは8.88倍と、地域銀行セクターの平均と比較して割安な水準にあります。PBRは1.16倍で、株主資本に対して適正な評価と言えます。配当利回りは2.13%で、インカムゲインを求める投資家にとって魅力的です。高いROE(12.7%)と売上成長を考慮すると、現在のバリュエーションは割安感があるとみられます。ただし、金利環境や地域経済の動向によっては、評価が変動する可能性があります。