事業モデル
Waystar Holding Corp.は、医療業界向けにクラウドベースの決済ソフトウェアを提供している。プラットフォームは、財務クリアランス、患者の財務ケア、保険請求・支払い管理、拒否防止・回収、臨床整合性・収益確保、分析・レポート機能などを備える。主に医療機関や保険関連企業を顧客とし、医療費支払いのプロセスを効率化する。
同社は2017年に設立され、ユタ州リーハイに本社を置く。従業員数は1,700人で、医療情報サービス分野に特化している。ビジネスモデルは、クラウド型のサブスクリプションサービスが中心とみられ、顧客の医療決済業務を包括的に支援することで継続的な収益を生み出している。
KPI
最新会計年度(FY2025)の売上高は11億ドル(1,099,278,000 USD)で、前年比16.5%増と堅調に成長した。営業利益率は22.7%と前年の13.1%から大幅に改善し、収益性が向上している。純利益は黒字転換を果たし、ROEは2.9%とプラスに転じた。
一方、現金及び現金同等物は1,265万ドル(12,645,000 USD)と比較的少なく、流動性には注意が必要だ。従業員数は1,700人で、売上高の拡大に伴い事業規模を拡大している。
業績推移
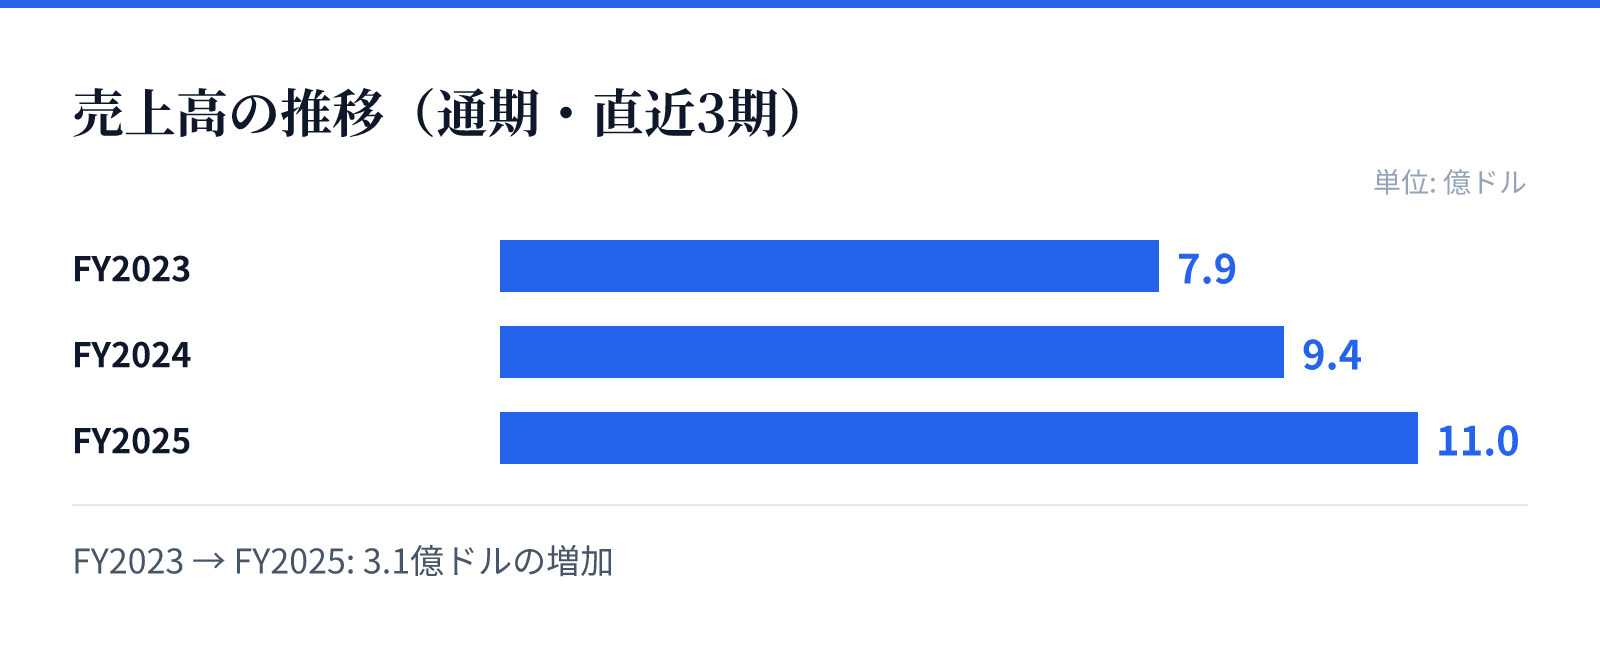
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.9億ドル。
FY2024の売上高は9.4億ドル。
FY2025の売上高は11.0億ドル。
成長ドライバー
売上高は過去3年間で7.9億ドル(FY2023)から11億ドル(FY2025)へと拡大しており、年平均成長率は約18%に達する。特にFY2025の成長率は16.5%と高水準を維持しており、医療決済のデジタル化需要を捉えているとみられる。
営業利益率はFY2023の18.0%からFY2024に13.1%へ低下したが、FY2025には22.7%へと大きく改善した。これはスケールメリットや業務効率化の進展を示唆しており、今後の収益性向上が期待される。ROEもマイナスからプラスに転換し、株主価値の創出が始まった。
リスク
医療業界向けのサービスであるため、医療保険制度や規制の変更が業績に影響を与える可能性がある。また、現金及び現金同等物が1,265万ドルと少なく、流動性リスクが懸念される。
競争が激しい医療情報サービス市場において、技術革新や価格競争に対応できない場合、市場シェアを失うリスクがある。さらに、売上高の成長が続く一方で、営業利益率の変動が大きく、収益の安定性に課題が残る。
競合
医療情報サービス市場には、大手IT企業や専門ベンダーなど多くの競合が存在する。Waystarはクラウド型の医療決済に特化しており、特定のニッチ市場で競争している。
同社の強みは、医療決済の包括的なソリューションを提供する点にあり、顧客の業務効率化に貢献している。しかし、競合他社も同様のサービスを提供しており、差別化が重要となる。
バリュエーション
最新の市場データによると、株価は25.935ドル(2026-09-01時点)で、時価総額は約50.3億ドル(5,031百万USD)である。PERは37.49倍と成長期待を反映した水準にあり、PBRは1.28倍と株価純資産倍率は比較的低い。
配当利回りはデータがなく、無配または未取得とみられる。バリュエーションは、売上高の成長性と収益性の改善を織り込んだものとなっており、今後の業績次第で株価は変動する可能性がある。