事業モデル
Webster Financial Corporationは、米国を拠点とする銀行持株会社で、子会社のWebster Bankを通じて法人・個人向けに多様な金融サービスを提供しています。事業は商業銀行、医療金融サービス、消費者銀行の3つのセグメントで構成され、預金口座、住宅ローン、事業融資、個人ローンなど幅広い商品を取り扱います。
また、財務計画や保険、退職金制度、富裕層向けプライベートバンキング、ウェルスマネジメント、オンライン・モバイルバンキングなども提供しており、顧客のライフステージや事業規模に応じた総合的なソリューションを強みとしています。1870年創業の歴史ある地域金融機関として、コネチカット州スタンフォードに本社を置き、地域密着型のビジネスモデルを展開しています。
KPI
最新会計年度(FY2025)の売上高は28.9億ドル(2,885,646,000ドル)で、前期比11.9%増と堅調に拡大しました。純利益は前年比30.5%増と大幅に改善し、ROEは10.6%と前期の8.4%から上昇しました。
一方、FY2023の売上高は26.5億ドル、ROEは10.0%でしたが、FY2024には売上高が25.8億ドルに減少し、ROEも8.4%に低下しました。しかしFY2025には売上高・収益性ともに回復し、過去3年間で見ると売上高は増加傾向にあります。現金及び現金同等物は27.2億ドル(2,722,427,000ドル)を保有しており、流動性は十分です。
業績推移
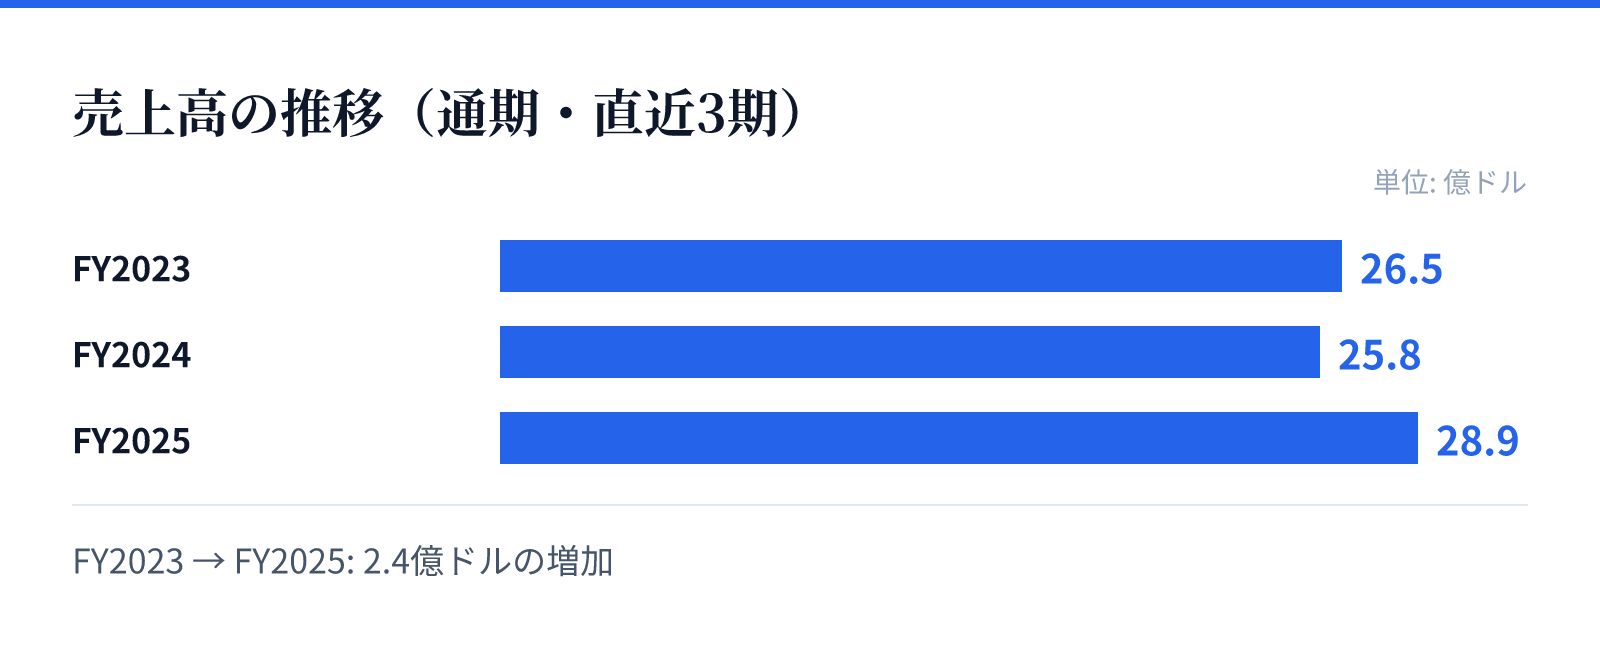
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は26.5億ドル。
FY2024の売上高は25.8億ドル。
FY2025の売上高は28.9億ドル。
成長ドライバー
成長の主な原動力は、商業銀行部門と医療金融サービス部門の拡大です。特に医療金融は、病院や医療機関向けの専門的な融資・サービスを提供しており、米国の医療業界の成長に伴って需要が高まっています。
また、金利環境の変化に対応した預貸金利ざやの改善や、手数料収入の拡大も収益を押し上げています。さらに、デジタルバンキングの強化による顧客基盤の拡大や、富裕層向けウェルスマネジメントの強化も中長期的な成長に寄与するとみられます。
リスク
主なリスクとしては、金利変動による貸出金利ざやの縮小が挙げられます。特に、米国の金利政策が不透明な中で、預金コストの上昇が収益を圧迫する可能性があります。
また、地域経済への依存度が高く、コネチカット州や周辺地域の景気悪化は貸出資産の質に悪影響を及ぼす恐れがあります。さらに、規制強化や資本規制の変更、競争激化による貸出スプレッドの縮小もリスク要因です。加えて、サイバーセキュリティやデータ漏洩などのオペレーショナルリスクにも注意が必要です。
競合
競争環境としては、米国東部を地盤とする他の地域銀行や、大手メガバンク、オンライン銀行などが挙げられます。特に、商業融資や中小企業向け融資では、地域密着型のサービスを強みとする同業他社との競合が激しく、金利や手数料、サービスの質で差別化が求められます。
また、医療金融分野では専門性の高い金融機関との競争があり、業界知識やネットワークが重要です。さらに、フィンテック企業の台頭により、融資や決済サービスでの競争も激化しています。こうした中で、Webster Financialは長年の顧客関係と総合的なサービス提供力を活かし、競争優位性を維持しています。
バリュエーション
2026-08-20時点の株価は77.57ドルで、時価総額は約126億ドル(12,569百万ドル)です。PERは12.63倍、PBRは1.35倍、配当利回りは2.06%となっています。
地域銀行セクターの平均と比較して、PERは市場平均並みかやや低めであり、収益性の改善を考慮すると割安感があるとみられます。PBRは1倍を上回っており、株主資本に対して市場がプレミアムを付けています。配当利回りは2%台で、安定した株主還元を実施しています。今後の業績拡大と金利動向次第では、株価の上昇余地があると期待されます。