事業モデル
WESCO Internationalは、企業間取引を中心とした産業用資材の流通・物流サービス・サプライチェーンソリューションを提供する。事業は電気・電子ソリューション(EES)、通信・セキュリティソリューション(CSS)、公益・ブロードバンドソリューション(UBS)の3セグメントで構成され、北米を中心に国際展開している。
EESセグメントでは電気設備や自動化機器、照明、電線・ケーブル、安全用品、MRO製品などを扱い、プロジェクト実行支援や製造向けサプライチェーン最適化、デジタル・自動化ソリューションも提供する。CSSセグメントはデータセンターやネットワークインフラ、セキュリティソリューションを手掛け、システムインテグレーターや通信工事事業者向けに販売する。UBSセグメントは電力会社や通信事業者向けに電線・変圧器・配電機器・光ファイバーなどを供給し、プロジェクト管理や緊急対応、物流管理などのサービスも展開する。
KPI
最新会計年度(FY2025)の売上高は235億ドル(23,510,900,000 USD)で、前年比+7.8%と増収となった。一方、営業利益率は5.2%と前期の5.6%から低下し、純利益も前年比-10.8%と減少した。
自己資本利益率(ROE)は12.7%で、前期の14.4%から低下傾向にある。直近3期の推移を見ると、売上高はFY2023の224億ドルからFY2024に218億ドルへ減少した後、FY2025に235億ドルへ回復した。営業利益率はFY2023の6.3%から一貫して低下しており、収益性の改善が課題となっている。
業績推移
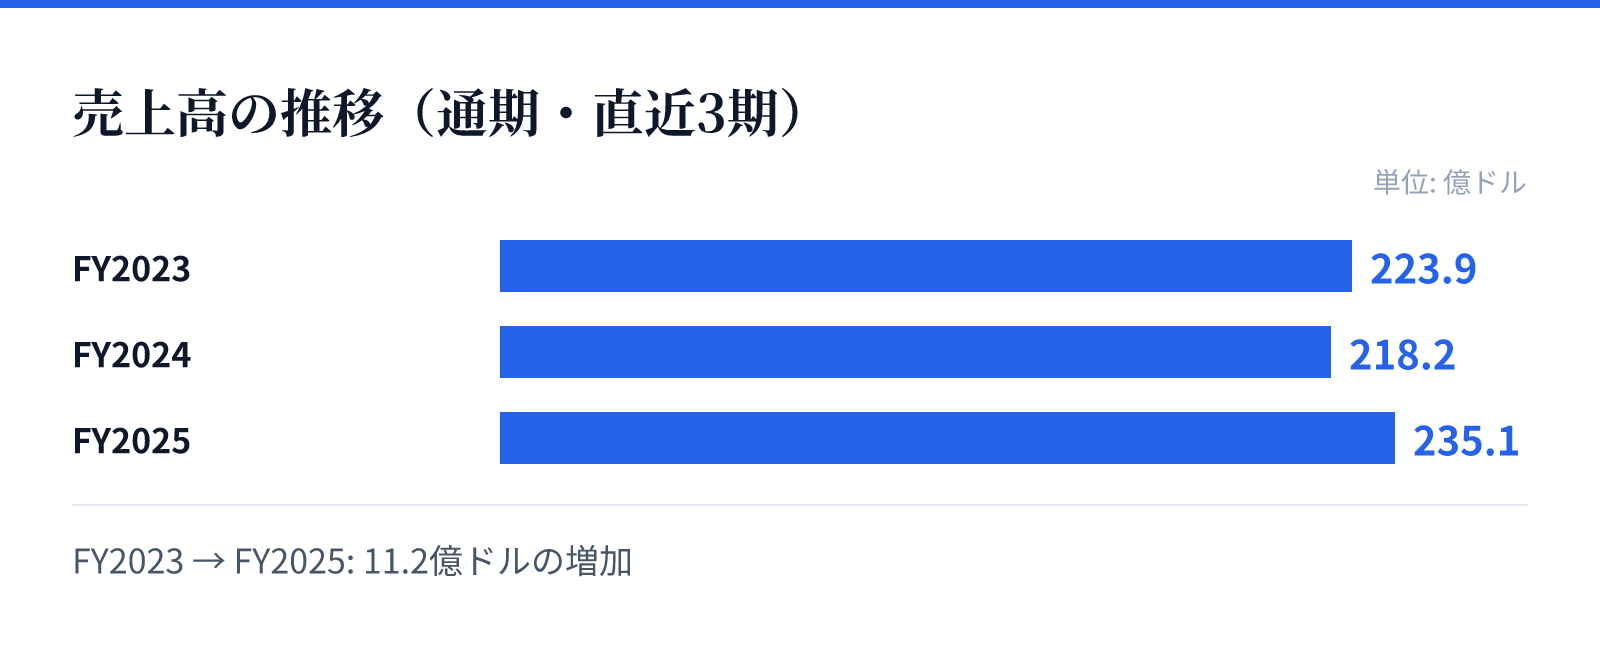
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は223.9億ドル。
FY2024の売上高は218.2億ドル。
FY2025の売上高は235.1億ドル。
成長ドライバー
成長ドライバーとしては、データセンター需要の拡大に伴うCSSセグメントの伸びが挙げられる。クラウドサービスやAI関連投資の増加により、ネットワークインフラやセキュリティソリューションへの需要が高まっているとみられる。
また、電力インフラの老朽化更新や再生可能エネルギー導入に伴う送配電網の強化需要がUBSセグメントを押し上げる可能性がある。さらに、ブロードバンド普及に向けた通信事業者の設備投資も成長要因となる。加えて、サプライチェーン最適化やデジタルソリューションの提供を通じて、顧客の運用効率化を支援するサービスが付加価値を生み、長期的な取引関係の強化につながると期待される。
リスク
主なリスクとして、景気後退による産業投資の減速が挙げられる。顧客である製造業や建設業の設備投資が縮小すると、売上高に直接影響を与える可能性がある。
また、営業利益率の低下傾向が続いており、価格競争の激化やコスト上昇が収益を圧迫するリスクがある。さらに、金利上昇により顧客の資金調達コストが増加し、大型プロジェクトの延期や中止が発生する可能性も懸念される。加えて、国際展開に伴う為替変動や地政学リスクも無視できない。
競合
競争環境としては、同業の産業用資材ディストリビューターとの競争が激化している。特に、オンライン販売やデジタルプラットフォームを活用した新興企業の参入により、価格とサービスの両面で競争が厳しさを増している。
WESCOは、幅広い製品ポートフォリオとサプライチェーンソリューションの提供により差別化を図っているが、競合他社も同様のサービスを強化している。特に、データセンター向けソリューションや公益事業向けの専門性で優位性を維持することが重要となる。
バリュエーション
最新の市場データによると、株価は334.54ドル(2026-09-01時点)で、時価総額は約164億ドル(16,395百万USD)である。PERは24.27倍、PBRは3.25倍、配当利回りは0.57%となっている。
PERが24倍を超える水準は、市場が今後の成長を織り込んでいる可能性を示すが、営業利益率の低下や純利益の減少を考慮すると、やや割高感もある。配当利回りは0.57%と低く、株主還元よりも成長投資に資金を振り向けているとみられる。