事業モデル
Walker & Dunlopは、米国において多世帯住宅やその他の商業用不動産向けの融資組成、販売、サービスを提供する金融企業です。事業は資本市場、サービシング・資産管理、コーポレートの3つのセグメントで構成され、ファニーメイやフレディマックのプログラムを通じた融資や、生命保険会社や銀行向けの債務仲介、不動産売買仲介、鑑定評価、投資銀行アドバイザリーなどを手掛けます。また、税額控除を活用した低所得者向け住宅(LIHTC)ファンドなど第三者の資本運用も行っており、融資からサービスまで一貫した収益基盤を持ちます。
同社は1937年創業で、メリーランド州ベセスダに本社を置き、従業員数は1,466人です。収益の中心は融資の組成・サービシングに伴う手数料収入であり、金利動向や不動産市況の影響を受けやすい構造です。直近の売上高は12.3億ドル(=12.3億ドル)で、前年比9.0%増と成長を続けていますが、利益率は低下傾向にあります。
KPI
最新会計年度(FY2025)の売上高は12.3億ドル(=12.3億ドル)で、前年比9.0%増加しました。一方、営業利益率は8.7%と、前年の10.2%から1.5ポイント低下し、純利益は前年比47.2%減と大幅に減少しています。自己資本利益率(ROE)は3.3%で、前年の6.2%からほぼ半減しました。
現金及び現金同等物は1.6億ドル(=1.6億ドル)を保有しており、流動性は確保されています。従業員数は1,466人で、売上高の成長に比べて人員は横ばいであり、一人当たりの売上高は増加しています。ただし、利益率の低下は金利上昇による融資需要の減退や、競争激化による手数料率の低下が背景にあるとみられます。
業績推移
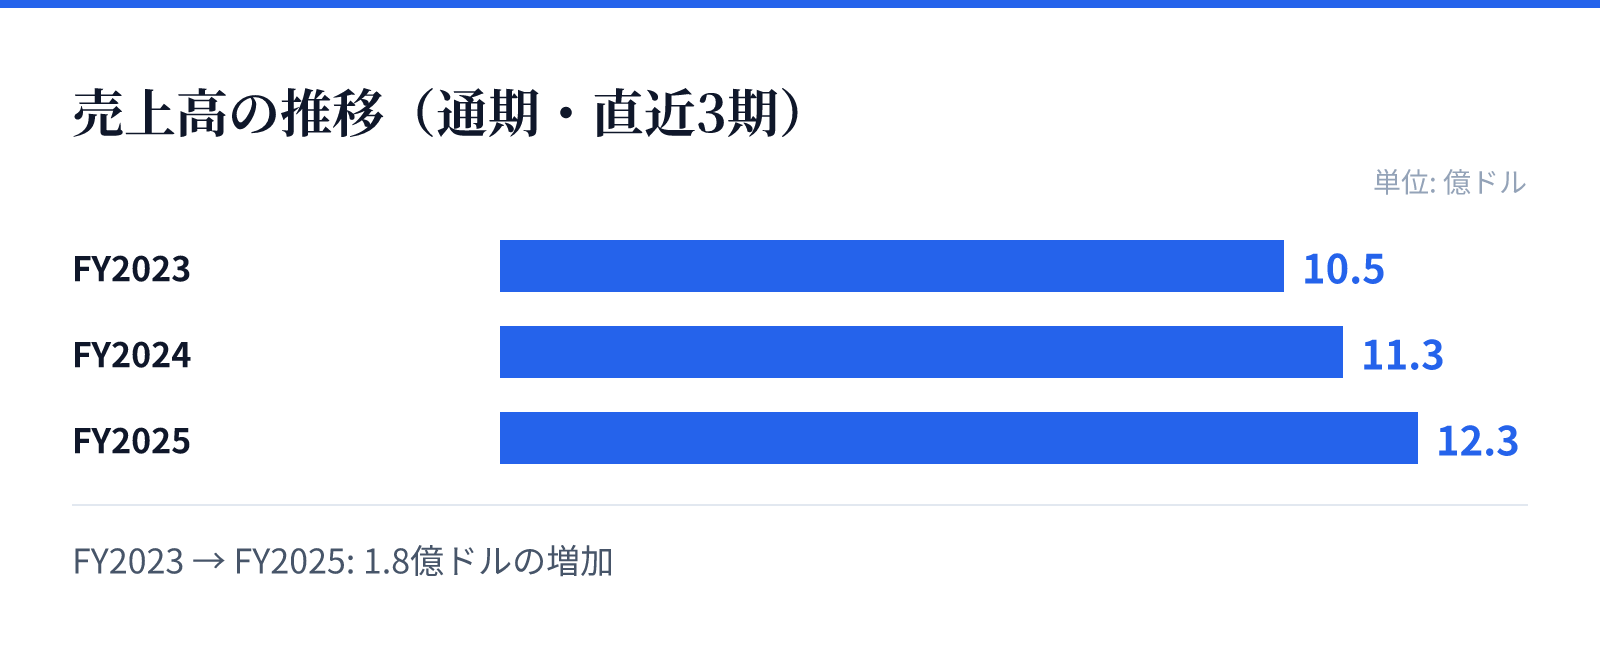
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.5億ドル。
FY2024の売上高は11.3億ドル。
FY2025の売上高は12.3億ドル。
成長ドライバー
売上高は過去3年間で10.5億ドル(=10.5億ドル)から12.3億ドル(=12.3億ドル)へと着実に成長しており、特に多世帯住宅向け融資の需要が堅調です。同社はファニーメイやフレディマックのプログラムを通じて、低所得者向け住宅や学生住宅、高齢者住宅など幅広い分野に融資を提供しており、政府系機関の支援を受けた安定した融資パイプラインを持っています。
また、第三者の資本を運用するLIHTCファンドや、不動産鑑定・評価サービス、投資銀行アドバイザリーなど、融資以外の収益源も拡大しています。金利上昇局面では融資組成が減少する一方、サービシング収入はポートフォリオの積み上がりにより安定的に増加するため、収益の下支えになるとみられます。さらに、米国の住宅不足を背景に多世帯住宅への需要は長期的に堅調であり、成長の余地があります。
リスク
最大のリスクは金利上昇による融資需要の減退です。金利が高止まりすると、借り手の資金調達コストが増加し、融資組成件数が減少する可能性があります。実際、FY2025の純利益は前年比47.2%減と大幅に落ち込んでおり、金利環境の悪化が業績に深刻な影響を与えています。
また、同社の収益は不動産市況に依存しており、景気後退や不動産価格の下落時には融資の焦げ付きやサービシング収入の減少が懸念されます。さらに、政府系機関(ファニーメイ、フレディマック)のプログラムに依存しているため、規制変更やプログラムの見直しが業績に影響を与える可能性があります。加えて、競争の激化により手数料率が低下し、利益率が圧迫されるリスクもあります。
競合
競争環境としては、同業のモーゲージ・バンクや商業銀行、保険会社などが挙げられます。特に、多世帯住宅向け融資では、大手銀行や専門のモーゲージ・ブローカーとの競争が激しく、金利や手数料条件での差別化が求められます。同社はファニーメイやフレディマックのプログラムを活用した独自のポジションを持ち、政府系機関との関係が競争優位性となっています。
また、サービシング業務では、ポートフォリオの規模と運用効率が競争力を左右します。同社は1,466人の従業員で大規模な融資ポートフォリオを管理しており、スケールメリットを活かしています。さらに、LIHTCファンドや鑑定・評価サービスなど、周辺サービスを提供することで、顧客との関係を深め、競合他社との差別化を図っています。
バリュエーション
最新の市場データによると、株価は40.45ドル(2026-09-01時点)で、時価総額は約14.2億ドル(1,419百万ドル)です。PERは36.92倍と、純利益の減少により高水準となっていますが、PBRは0.81倍と純資産に対して割安な水準です。配当利回りは6.75%と高く、株主への還元が手厚いことが特徴です。
高配当利回りは投資家にとって魅力的ですが、純利益の減少が続けば配当の持続性が懸念されます。PBRが1倍を下回っていることは、市場が同社の収益力や成長性に対して慎重な見方をしていることを示しています。今後の金利動向や融資需要の回復が、バリュエーションの改善につながるかが注目されます。