事業モデル
WEXは、米国および国際的に展開するコマースプラットフォーム企業です。事業は主に3つのセグメントで構成され、Mobility部門では法人向けフリート決済ソリューションや取引処理、情報管理サービスを提供しています。Corporate Payments部門では、組込型決済や買掛金自動化、支出管理ソリューションを提供し、旅行、フィンテック、保険、消費者向け請求書支払い、メディアなどの業界に販売しています。
Benefits部門では、消費者向け医療費負担(CDH)向けのSaaSプラットフォームを提供し、給付金登録や管理サービス、健康貯蓄口座(HSA)の管理などを提供しています。同社は1983年設立で、ポートランド(メイン州)に本社を置き、従業員数は6,600人です。
KPI
最新会計年度(FY2025)の売上高は26.6億ドルで、前年比+1.2%の増収となりました。営業利益率は25.0%と高水準を維持し、ROEは24.6%と前年の20.8%からさらに上昇しています。純利益は前年比-1.8%とわずかに減少しましたが、収益性は引き続き高い水準にあります。
現金及び現金同等物は11.6億ドルと潤沢で、財務基盤は安定しています。従業員数は6,600人で、事業規模に見合った効率的な運営が行われているとみられます。
業績推移
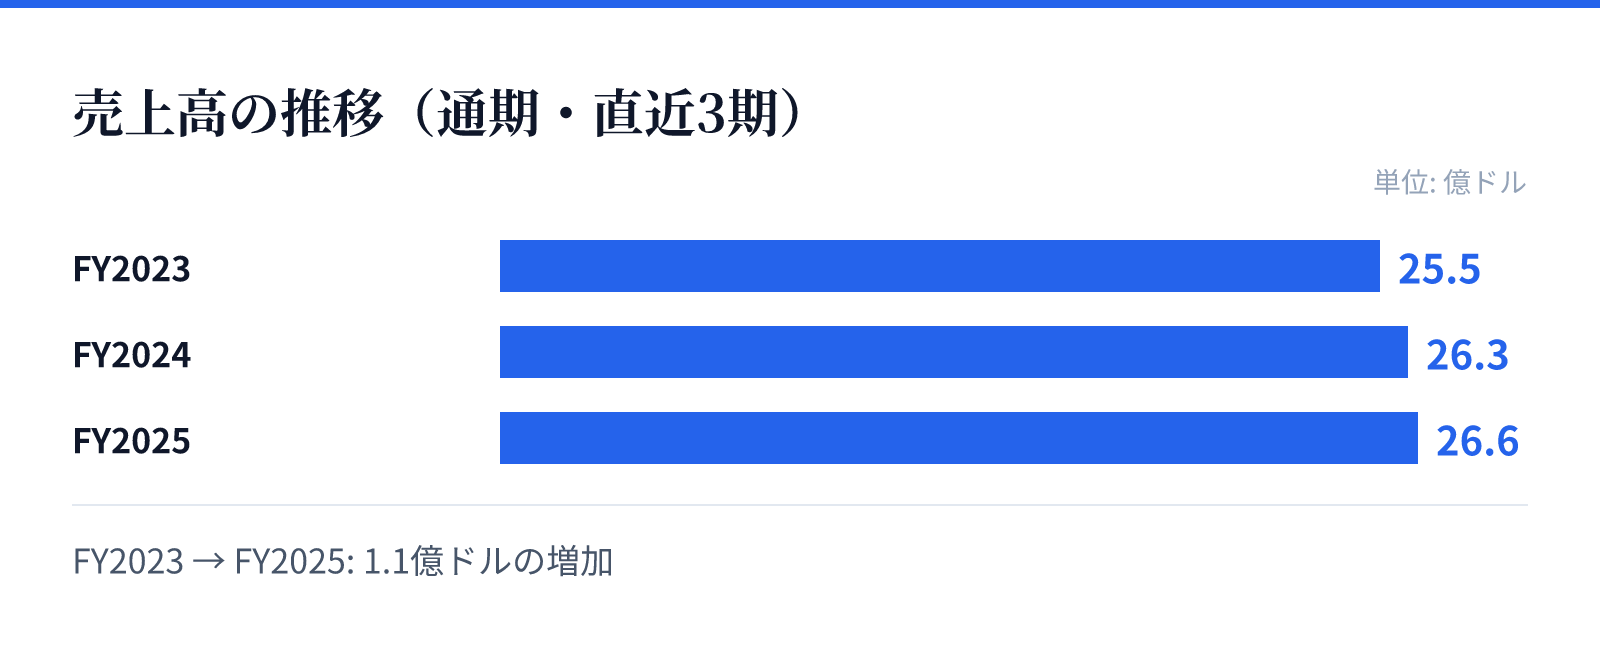
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は25.5億ドル。
FY2024の売上高は26.3億ドル。
FY2025の売上高は26.6億ドル。
成長ドライバー
成長ドライバーとしては、Mobility部門のフリート決済ソリューションが中核であり、企業や政府機関の商用車両向けに直接販売に加え、コブランドやプライベートラベル契約を通じた間接販売も行っています。Corporate Payments部門では、組込型決済や買掛金自動化など、デジタル化の進展に伴う需要拡大が期待されます。
Benefits部門では、SaaSプラットフォームを通じた消費者向け医療費負担の給付金管理が成長分野です。健康貯蓄口座(HSA)の管理サービスや、第三者管理者、金融機関、給与計算プロバイダー、健康保険プランを通じた販売網の拡大が、今後の成長を牽引する可能性があります。
リスク
リスク要因としては、フリート決済事業が景気変動の影響を受けやすく、商業車両の運行台数や燃料価格の変動が業績に影響を与える可能性があります。また、決済業界は規制環境の変化に敏感であり、データ保護や金融規制の強化が事業運営に影響を及ぼすリスクがあります。
さらに、競争激化により価格圧力が生じる可能性や、技術革新への対応遅れが競争力低下につながるリスクも考えられます。国際展開に伴う為替変動や地政学リスクも無視できません。
競合
競争環境としては、フリート決済分野では他の決済サービスプロバイダーやフィンテック企業との競合が考えられます。Corporate Payments分野では、買掛金自動化や組込型決済を提供する新興企業や既存の金融機関との競争が激化しています。
Benefits分野では、SaaS型の給付金管理サービスを提供する競合他社が存在し、差別化が重要です。WEXは、幅広いサービスラインと顧客基盤を活かし、総合的なプラットフォームとしての競争優位性を維持しているとみられます。
バリュエーション
最新の市場データによると、株価は188.94ドル、時価総額は約67.2億ドルです。PERは19.81倍、PBRは5.03倍となっており、市場は同社の収益力と成長性を一定に評価しているとみられます。
配当利回りはデータがなく、無配または未取得のため、配当による株主還元は確認できません。バリュエーションは、ROEの高さや安定した営業利益率を考慮すると、適正な水準と判断されます。