事業モデル
同社は遺伝子解析サービスを提供するゲノミクス企業で、小児および希少疾患の診断を中心に、全エクソーム解析や全ゲノム解析、データ・情報サービスを展開しています。また、次世代シーケンシング解析向けのAI基盤プラットフォームを開発し、希少疾患、遺伝性リスク、がん検査の臨床報告に活用しています。
収益構造は、遺伝子検査サービスに加え、データ・情報サービスやAIプラットフォームの提供を含むため、継続的なサービス収入と単発の検査収入が混在する混合型とみられます。従業員数は1,300人で、コネチカット州スタンフォードに本社を置いています。
KPI
最新会計年度(FY2025)の売上高は4.3億ドル(427,539,000ドル)で、前年比40.0%増と大幅に拡大しました。営業利益率は-3.1%と、前年度の-7.6%から改善しており、赤字幅が縮小しています。
ROEは-6.8%と前年度の-21.3%から大幅に改善し、純利益も前年比59.8%増加しました。現金及び現金同等物は6,032万ドル(60,317,000ドル)を保有しています。
業績推移
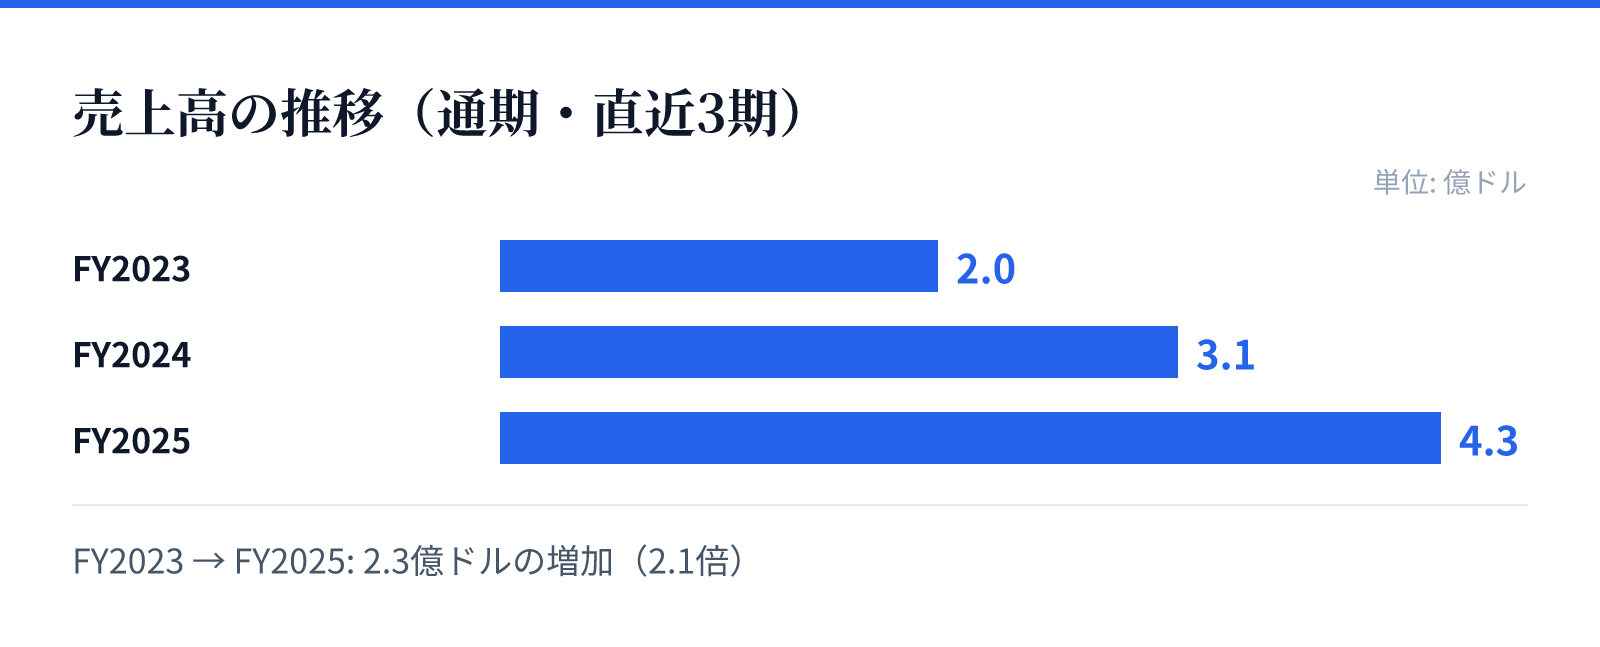
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.0億ドル。
FY2024の売上高は3.1億ドル。
FY2025の売上高は4.3億ドル。
成長ドライバー
売上高の急成長は、遺伝子解析サービスへの需要拡大が牽引しているとみられます。特に、全エクソーム解析や全ゲノム解析といった高精度な検査への需要が高まっており、同社の専門性が強みとなっています。
また、AI基盤プラットフォームの開発により、解析の効率化や新たなサービス提供が可能となり、成長を後押ししている可能性があります。希少疾患や遺伝性リスク、がん検査など、対象領域の拡大も成長要因です。
リスク
同社は依然として営業損失を計上しており、収益性の改善が続くかがリスクです。営業利益率は改善傾向にあるものの、赤字が続く場合、資金調達が必要となる可能性があります。
また、遺伝子解析業界は技術革新が速く、競争が激化しています。AIプラットフォームや解析技術の優位性を維持できない場合、成長が鈍化するリスクがあります。さらに、遺伝子情報の取り扱いに関する規制や倫理的な問題が事業に影響を与える可能性があります。
競合
遺伝子解析市場には、多数の競合企業が存在し、競争が激化しています。同社は、小児および希少疾患診断に特化し、全エクソーム解析や全ゲノム解析に強みを持つことで差別化を図っています。
また、AI基盤プラットフォームの開発により、解析の精度やスピードを向上させ、競争優位性を築こうとしています。しかし、大手診断企業や新興企業との競争は激しく、価格競争や技術革新への対応が求められます。
バリュエーション
最新の市場データによると、株価は84.46ドル、時価総額は約25.7億ドル(2,575百万ドル)です。PBRは10.54倍と高水準であり、市場は今後の成長を期待しているとみられます。
配当利回りはデータがなく、無配または未取得とみられます。収益性が改善しつつあるものの、依然として赤字であるため、バリュエーションは成長期待を織り込んだものとなっています。