事業モデル
Wyndham Hotels & Resortsは、世界最大のホテルフランチャイズ企業であり、約8,300軒のホテルを約100カ国・6大陸に展開しています。総客室数は85万5千室を超え、経済型およびミッドスケールの宿泊セグメントで主導的な地位を占めています。25のホテルブランドを運営し、Super 8、Days Inn、Ramada、Microtel、La Quinta、Baymont、Wingate、AmericInn、ECHO Suites、Registry Collection Hotels、Trademark Collection、Wyndhamなどを含みます。2017年に設立され、ニュージャージー州パーシッパニーに本社を置いています。
フランチャイズモデルを中心とした事業構造により、資産を所有せずにブランドライセンスとサービス料で収益を得るアセットライトなビジネスを展開しています。従業員数は2,000人と、ホテル運営会社としては比較的小規模であり、フランチャイズ先への運営委託が中心です。このモデルは、固定費を抑えつつ高い営業利益率を実現する要因となっています。
KPI
最新会計年度(FY2025)の売上高は14.3億ドル(1,429百万ドル)で、前年比+1.5%の増収となりました。営業利益率は35.6%と高水準を維持していますが、前年の39.6%からは低下しています。ROEは41.2%と依然として非常に高く、株主資本を効率的に活用していることを示しています。ただし、純利益は前年比で-33.2%と大幅に減少しており、利益率の低下と合わせて収益性の悪化が懸念されます。
現金及び現金同等物は6,900万ドルと、流動性は限定的です。従業員数2,000人に対して約8,300軒のホテルを展開するフランチャイズモデルは、少人数で大規模なネットワークを運営する効率性を示しています。売上高は過去3年間で14億ドルから14.3億ドルへと緩やかに成長しており、安定した収益基盤を築いています。
業績推移
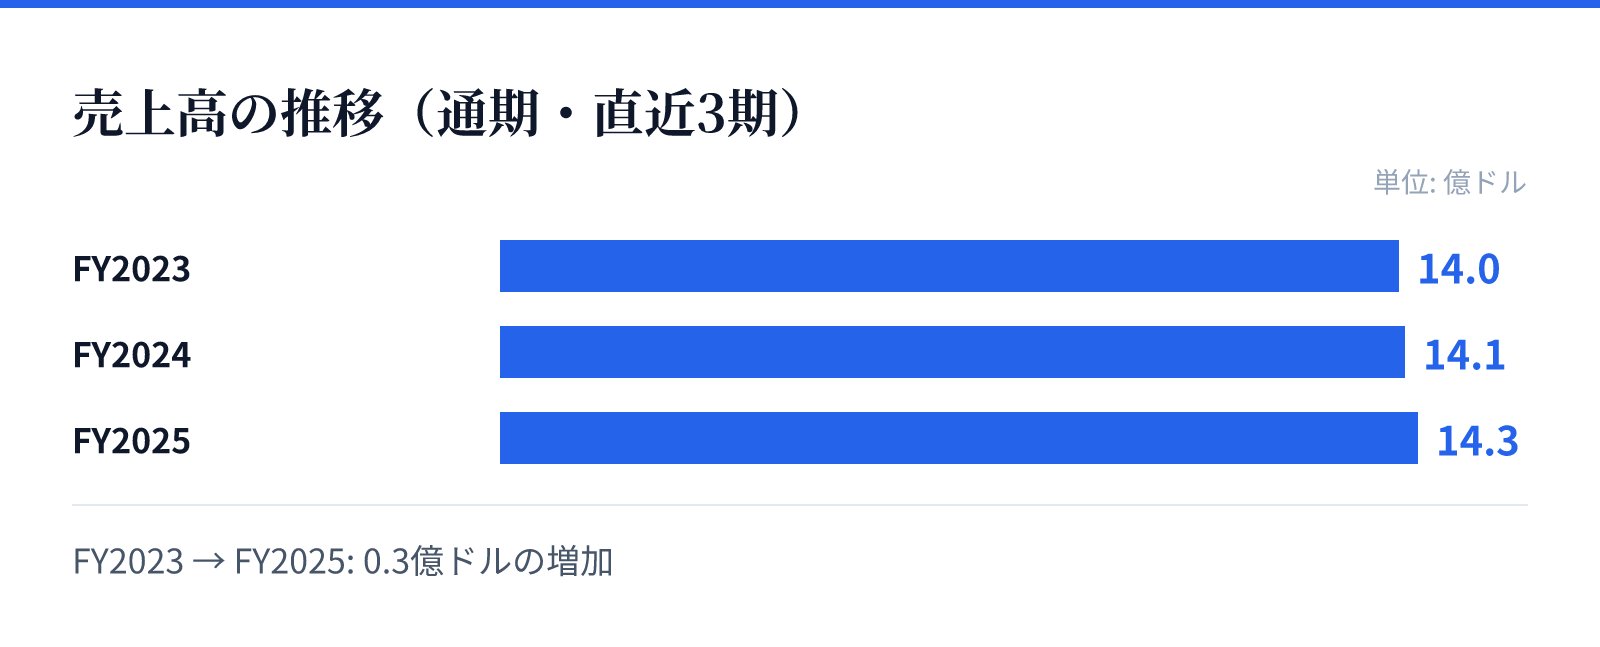
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.0億ドル。
FY2024の売上高は14.1億ドル。
FY2025の売上高は14.3億ドル。
成長ドライバー
成長の主な原動力は、フランチャイズネットワークの拡大と国際展開です。約100カ国に及ぶプレゼンスを活かし、新興市場でのホテル開業を増やすことで、客室数とロイヤリティ収入の増加を目指しています。特に経済型・ミッドスケールセグメントは、旅行需要の回復とともに成長が期待される分野です。
また、25のブランドを擁するポートフォリオは、異なる顧客層や地域のニーズに対応できる強みがあります。新ブランドの投入や既存ブランドのリブランディングを通じて、フランチャイズ加盟者を増やし、ネットワーク効果を高める戦略が成長を牽引するとみられます。さらに、アセットライトなモデルは、資本支出を抑えながらフランチャイズ料収入を拡大できるため、収益性の高い成長が可能です。
リスク
主なリスクは、経済変動による旅行需要の減少です。宿泊業界は景気循環の影響を受けやすく、景気後退時には稼働率と客室単価が低下し、フランチャイズ加盟者の収益悪化を通じてロイヤリティ収入に影響を及ぼす可能性があります。また、競争激化により加盟者獲得が難しくなるリスクもあります。
さらに、純利益の大幅な減少(前年比-33.2%)は、コスト増加や為替変動、特定の一時的要因が影響した可能性があります。フランチャイズモデルは、加盟者の運営品質がブランド価値に直結するため、品質管理の失敗はブランド毀損につながるリスクがあります。また、現金保有額が6,900万ドルと少なく、流動性リスクも無視できません。
競合
競争環境は、ホテルフランチャイズ業界において、マリオット・インターナショナルやヒルトン・ワールドワイドなどの大手企業が存在します。これらの競合は、高級・高級セグメントで強みを持ち、Wyndhamの経済型・ミッドスケール中心のポジションとは差別化されています。しかし、Wyndhamはフランチャイズ物件数で世界最大であり、特に経済型セグメントでのブランド認知度が高いことが競争優位性です。
また、Airbnbなどの民泊プラットフォームも競合として台頭していますが、Wyndhamはビジネス旅行者や家族連れなど、伝統的なホテル需要を取り込むことで対抗しています。フランチャイズモデルは、競合他社と比較してもアセットライトで、加盟者へのサポート体制やブランド力で差別化を図っています。
バリュエーション
最新の市場データによると、株価は72.775ドル(2026年9月1日時点)で、時価総額は約56.4億ドル(5,642百万ドル)です。PERは27.54倍、PBRは11.88倍と、収益に対してやや割高な水準にあります。配当利回りは2.24%で、株主への還元も行われています。
高ROE(41.2%)と高い営業利益率(35.6%)は、収益性の高さを示しており、バリュエーションの正当化に寄与しています。ただし、純利益の減少や営業利益率の低下傾向は、今後の業績見通しに不透明感をもたらす要因です。市場は、フランチャイズモデルの安定性と成長可能性を織り込んでいるとみられますが、PERが27倍を超える水準は、成長鈍化リスクを考慮すると割高感もあります。