事業モデル
Cactus, Inc.は、圧力制御機器とスプーラブルパイプ技術の設計・製造・販売・レンタルを手掛ける企業で、米国、オーストラリア、カナダ、中東などで事業を展開しています。事業は圧力制御とスプーラブル技術の2つのセグメントに分かれ、圧力制御部門ではCactus Wellheadブランドの坑口装置や圧力制御機器を、陸上の非在来型油ガス井の掘削・仕上げ・生産段階向けに販売・レンタルしています。スプーラブル技術部門ではFlexSteelブランドのスプーラブルパイプと関連継手を設計・製造し、生産・集約・輸送パイプラインでの液体輸送に使用しています。
また、同社は製品の設置・保守・取り扱いを支援するフィールドサービスやレンタル品も提供し、圧力制御機器の修理・改修サービスも行っています。従業員数は1,500人で、テキサス州ヒューストンに本社を置いています。収益は製品販売とレンタル、サービス提供から得られており、顧客は主に石油・ガス事業者です。
KPI
最新会計年度(FY2025)の売上高は10.8億ドル(1,079,051,000ドル)で、前年比4.5%減となりました。営業利益率は23.2%で、前年の27.1%から低下しています。ROEは13.5%で、前年の17.3%から低下しました。純利益は前年比10.5%減となっています。
現金及び現金同等物は3.7億ドル(365,821,000ドル)を保有しています。従業員数は1,500人で、売上高は従業員1人あたり約72万ドルに相当します。直近3年間の売上高は、FY2023が11億ドル、FY2024が11.3億ドル、FY2025が10.8億ドルと推移しており、直近で減少に転じています。
業績推移
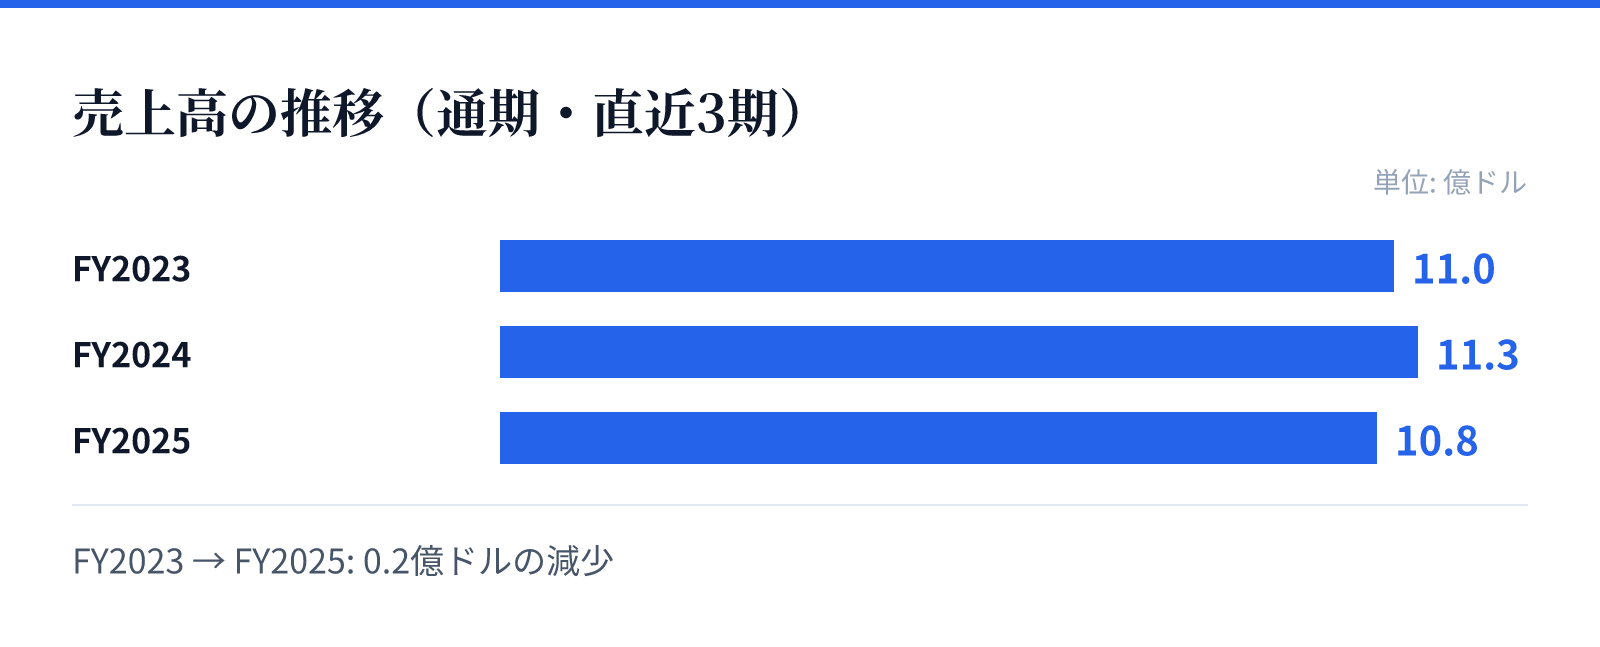
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.0億ドル。
FY2024の売上高は11.3億ドル。
FY2025の売上高は10.8億ドル。
成長ドライバー
成長ドライバーとしては、米国における陸上シェール開発の継続が挙げられます。同社の圧力制御機器やスプーラブルパイプは、シェール井の掘削・仕上げ・生産に不可欠であり、国内のエネルギー生産活動が需要を牽引しています。また、国際展開も成長要因で、オーストラリア、カナダ、中東などでの事業拡大が寄与しています。
さらに、スプーラブルパイプ技術は、従来の鋼管に比べて設置が容易で腐食に強いため、生産・集約パイプラインでの採用が増える可能性があります。同社はフィールドサービスやレンタル事業も展開しており、顧客の設備投資負担を軽減することで需要を喚起しています。ただし、直近の売上減少は、エネルギー価格の変動や顧客の投資抑制が影響しているとみられます。
リスク
主なリスクは、石油・ガス価格の変動です。エネルギー価格が下落すると、顧客である石油・ガス事業者が設備投資を削減し、同社の製品・サービス需要が減少する可能性があります。実際、直近年度の売上高は前年比4.5%減となっており、需要減の兆候が見られます。
また、同社の事業は規制の影響を受けやすく、環境規制や掘削許可の厳格化が事業活動を制約する可能性があります。さらに、競争の激化や技術革新への対応遅れもリスクです。加えて、国際展開に伴う為替変動や地政学リスクも考慮する必要があります。
競合
競争環境としては、石油・ガス機器・サービス業界には多数の競合他社が存在します。圧力制御機器分野では、大手の油田サービス企業や専門メーカーが競合となります。スプーラブルパイプ分野では、FlexSteelブランドが差別化されていますが、代替技術や他社製品との競争があります。
同社は、製品の品質とサービス体制で競争優位性を築いていますが、価格競争や技術革新のスピードが競争力を左右します。また、顧客との長期的な関係構築が重要であり、レンタルやフィールドサービスを含む総合的なソリューション提供が競争上の強みとなっています。
バリュエーション
最新の市場データによると、株価は69.955ドル(2026年9月1日時点)で、時価総額は約48.6億ドル(4,857百万ドル)です。PERは57.56倍、PBRは3.91倍、配当利回りは0.88%となっています。
PERが57倍を超えるのは、市場が将来の成長を期待している一方で、直近の業績減速を考慮すると割高感があります。PBRも3.91倍と高めで、株価は純資産に対して大きく上回って評価されています。配当利回りは0.88%と低く、成長投資に資金を振り向けているとみられます。バリュエーションは、今後の業績回復が織り込まれている可能性があります。