事業モデル
Whirlpool Corporationは、冷蔵庫、洗濯機、調理器具、食器洗い機などの家庭用電化製品を製造・販売する企業です。製品は主にWhirlpool、Maytag、KitchenAid、JennAirなどのブランドで展開され、北米、ラテンアメリカ、その他の国際市場で販売されています。販売チャネルは小売業者、流通業者、建設業者、他のメーカーへの販売に加え、消費者への直接販売も行っています。
同社のビジネスモデルは、製品の製造・販売による収益に加え、関連するサービスやアクセサリーの販売も含みます。また、1911年の創業以来、長い歴史を持つブランドポートフォリオを活用し、幅広い顧客層にアプローチしています。従業員数は41,000人で、米国ミシガン州ベントンハーバーに本社を置いています。
KPI
最新会計年度(FY2025)の売上高は155億ドルで、前年比6.5%減となりました。営業利益率は4.7%と、前期の5.2%から低下しています。一方、純利益は黒字転換し、ROEは11.7%と前期の-12.0%から大幅に改善しました。現金及び現金同等物は12.4億ドルを保有しています。
過去3期の推移を見ると、売上高はFY2023の195億ドルからFY2024の166億ドル、FY2025の155億ドルへと減少傾向にあります。営業利益率も5.8%から5.2%、4.7%と段階的に低下しています。ROEはFY2023に20.4%と高水準でしたが、FY2024に赤字転落し、FY2025に回復しました。
業績推移
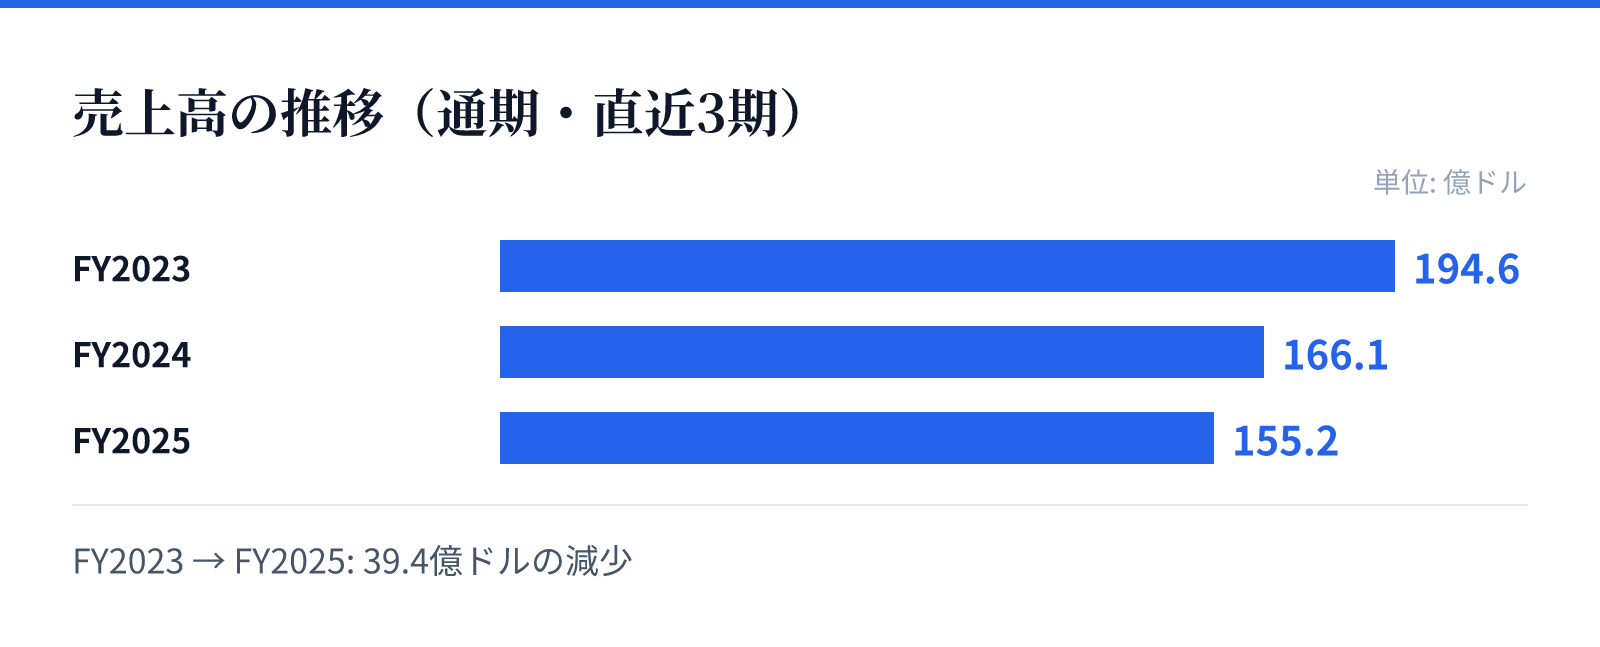
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は194.6億ドル。
FY2024の売上高は166.1億ドル。
FY2025の売上高は155.2億ドル。
成長ドライバー
売上高は減少傾向にあるものの、純利益の黒字転換はコスト削減や事業構造の改善が寄与したとみられます。特に、高利益率のサービス事業やアクセサリー販売の拡大が収益性向上に貢献している可能性があります。また、新興市場での需要取り込みや、スマート家電などの高付加価値製品の投入が成長の鍵となるでしょう。
さらに、同社はブランド力を活かしたプレミアム製品の展開や、エネルギー効率の高い製品への需要増加に対応することで、市場シェアの維持・拡大を図るとみられます。国際展開も成長ドライバーの一つであり、特にラテンアメリカ市場でのプレゼンス強化が期待されます。
リスク
主要リスクとして、原材料費の高騰やサプライチェーンの混乱が挙げられます。これらは製造コストを押し上げ、利益率を圧迫する可能性があります。また、住宅市場の低迷や消費者支出の減少は、家電製品の需要に直接影響を与えるため、売上高のさらなる減少リスクがあります。
さらに、為替変動も国際事業に影響を及ぼします。特に、ラテンアメリカ通貨の変動は収益に大きな影響を与える可能性があります。加えて、競争激化による価格競争や、環境規制の強化への対応コストもリスク要因です。
競合
家電業界は競争が激しく、LG電子、サムスン電子、Electroluxなどの大手企業が競合として挙げられます。これらの企業は技術革新や価格競争力で優位に立つことがあり、Whirlpoolはブランド力と製品の多様性で対抗しています。また、新興企業やプライベートブランドの台頭も競争圧力を高めています。
同社は、高品質で信頼性の高い製品を提供することで差別化を図っています。特に、KitchenAidやJennAirなどのプレミアムブランドは、高所得層をターゲットにした競争優位性を持っています。さらに、アフターサービスや保証の充実も競争上の強みとなっています。
バリュエーション
最新の市場データによると、株価は40.188ドルで、時価総額は約26.8億ドルです。PERは13.06倍、PBRは0.71倍と、割安な水準にあります。配当利回りは9.90%と非常に高く、インカムゲインを重視する投資家にとって魅力的です。
ただし、売上高の減少傾向や利益率の低下を考慮すると、現在のバリュエーションは市場の懸念を反映しているとみられます。高配当利回りは、今後の業績悪化による減配リスクを織り込んでいる可能性もあります。投資判断にあたっては、業績回復の持続性と配当の持続可能性を慎重に見極める必要があります。