事業モデル
Winmark Corporationは、米国とカナダで中古品の買取・販売を行うフランチャイズ事業を展開しています。主力ブランドには、10代向け衣料品のPlato’s Closet、子供向け衣料品や玩具のOnce Upon A Child、女性・男性向け衣料品のStyle Encore、スポーツ用品のPlay It Again Sports、楽器のMusic Go Roundなどがあります。フランチャイズモデルにより、店舗運営は加盟店が行い、同社はブランド提供やサポート、POSシステムの提供などで収益を得ています。
さらに、中堅市場向けの機器リース事業(Winmark Capital)も展開しており、多角化による収益源の分散を図っています。従業員数は87名と少なく、アセットライトなビジネスモデルが特徴です。
KPI
最新会計年度(FY2025)の売上高は8,606万ドルで、前年比5.9%増となりました。営業利益率は63.4%と非常に高く、フランチャイズ事業の収益性の高さを示しています。純利益も前年比4.3%増加しており、増収増益を達成しました。
一方、ROEは-77.6%と大幅なマイナスで、自己資本がマイナスであることが示唆されます。これは、過去の累積損失や資本政策によるものとみられます。現金及び現金同等物は2,583万ドルを保有しており、流動性は確保されています。
業績推移
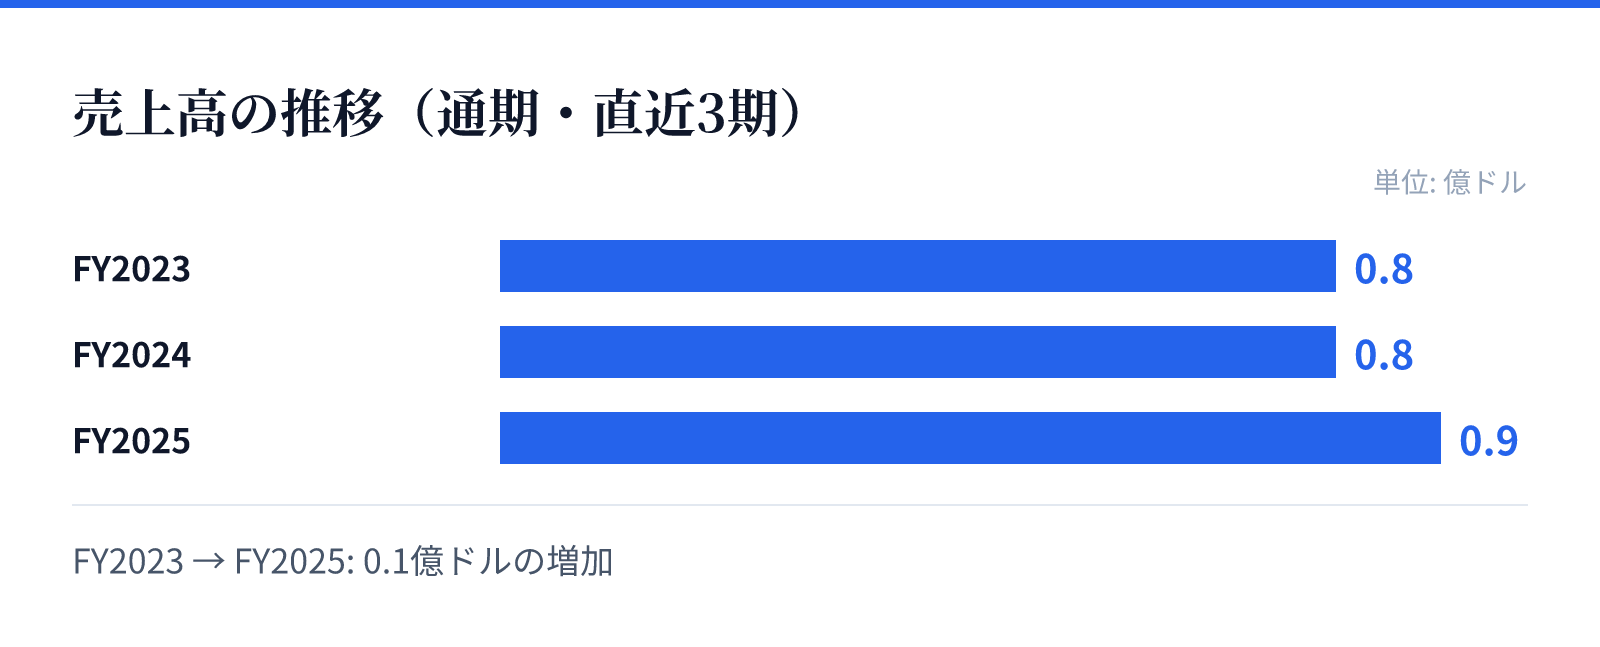
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.8億ドル。
FY2024の売上高は0.8億ドル。
FY2025の売上高は0.9億ドル。
成長ドライバー
成長の原動力は、フランチャイズチェーンの拡大と既存店の売上向上です。特に、中古品市場の成長に伴い、各ブランドの需要が高まっています。また、Style EncoreやMusic Go Roundなど比較的新しいブランドの出店拡大が寄与する可能性があります。
さらに、Winmark Capitalのリース事業は、機器需要の高まりに応じて収益拡大が期待できます。フランチャイズモデルは資本集約的でないため、新規出店に伴う投資負担が軽く、加盟店の増加がそのまま収益増につながります。
リスク
主なリスクは、フランチャイズ加盟店の業績不振や離脱です。加盟店の売上が伸び悩むと、ロイヤリティ収入が減少し、ブランド価値にも悪影響を及ぼす可能性があります。また、中古品市場は景気変動の影響を受けやすく、消費者の可処分所得が減少すると買い替え需要が落ち込む恐れがあります。
さらに、ROEがマイナスであることから、財務レバレッジが高く、金利上昇時には財務コストが増加するリスクがあります。また、フランチャイズ規制や消費者保護法などの法規制の変更も事業運営に影響を与える可能性があります。
競合
競争環境としては、中古品小売市場には、オンラインプラットフォーム(例:ThredUp、Poshmark)や他のフランチャイズチェーン、地域のリサイクルショップなどが存在します。Winmarkは、実店舗型のフランチャイズモデルで差別化を図っており、特に10代向けや子供向けなどニッチなセグメントに強みを持っています。
また、ブランドごとに専門性を高めることで、競合との差別化を図っています。例えば、Play It Again Sportsはスポーツ用品に特化し、Music Go Roundは楽器に特化しています。これにより、幅広い中古品市場の中で独自のポジションを築いています。
バリュエーション
最新の市場データによると、株価は326.63ドル、時価総額は約12.1億ドルです。PERは30.49倍と、市場平均と比較してやや高めの水準にあります。これは、高い営業利益率や安定したフランチャイズ収益が評価されているためとみられます。
一方、PBRは-32.16倍とマイナスであり、自己資本がマイナスであることを反映しています。配当利回りは1.22%で、株主還元も行っています。バリュエーションは、収益力に対しては割高感がある一方、成長性を考慮すると妥当な範囲とも考えられます。