事業モデル
Wingstopは、米国を中心にオーストラリア、バーレーン、クウェート、プエルトリコ、サウジアラビア、オランダで「Wingstop」ブランドのレストランをフランチャイズ展開しています。主力商品はクラシックウィング、骨なしウィング、テンダー、各種フレーバーのハンドソース&トス、チキンサンドイッチ、フライドポテト、オーダーメイドの人参とセロリなどです。1994年創業で、本社はテキサス州ダラスに置き、従業員数は345名と、フランチャイズ主体の軽資産モデルを採用しています。
収益構造は、フランチャイズからのロイヤルティ収入や加盟料が中心とみられ、直営店売上は限定的です。このため、売上高はフランチャイズ網の拡大と既存店の売上成長に依存しており、ブランド力とオペレーション支援が成長の鍵を握ります。
KPI
最新会計年度(FY2025)の売上高は6.97億ドル(=7億ドル)で、前年比11.4%増と堅調に成長しました。営業利益率は26.7%と、FY2023の24.5%、FY2024の26.3%から着実に改善しており、収益性が向上しています。一方、ROEはFY2023の-15.3%からFY2025には-23.7%へと悪化しており、株主資本がマイナスであることが示唆されます。純利益は前年比60.3%増と大幅に増加しましたが、ROEのマイナス幅拡大は資本構成の変化を反映しているとみられます。
現金及び現金同等物は1.27億ドル(=1.3億ドル)と潤沢で、財務基盤は安定しています。従業員数は345名と少なく、フランチャイズ主体のビジネスモデルが固定費負担を軽減し、高い営業利益率に寄与していると考えられます。
業績推移
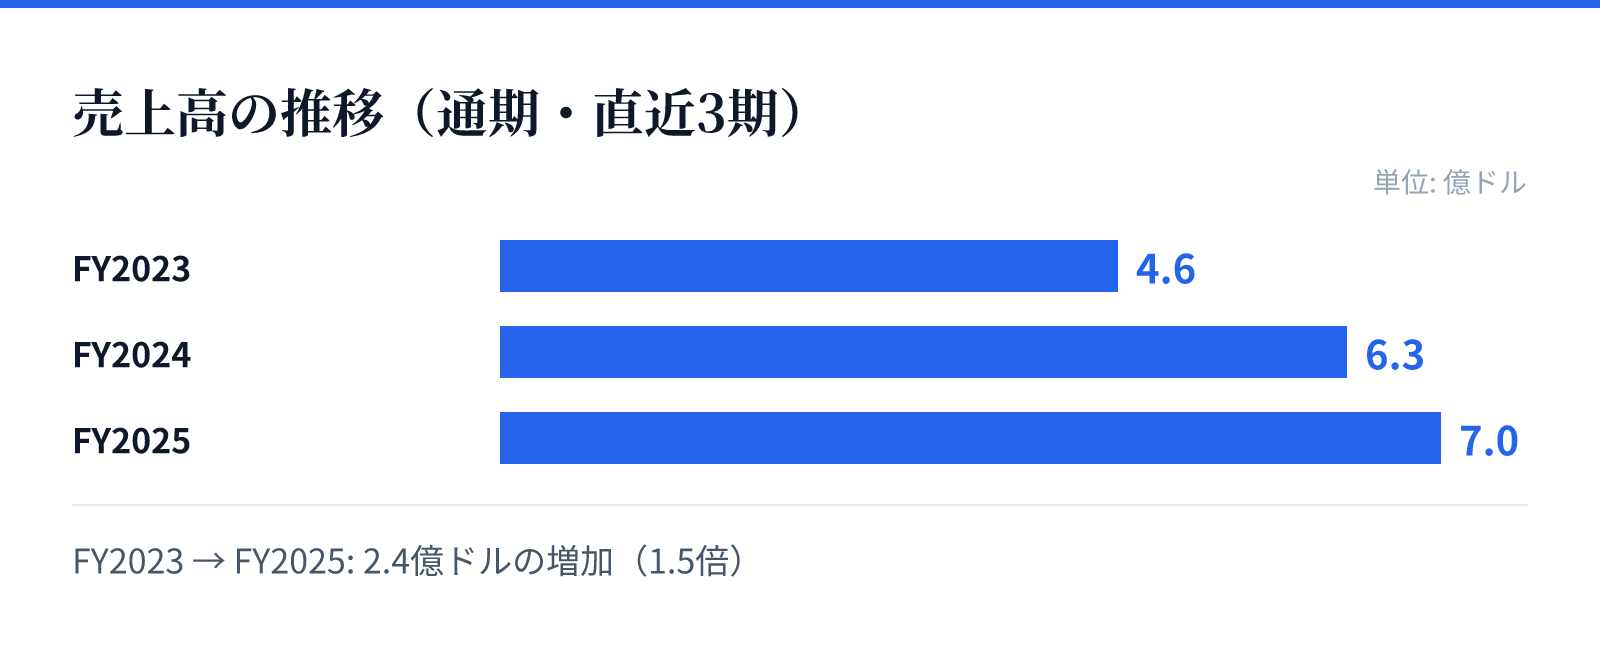
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.6億ドル。
FY2024の売上高は6.3億ドル。
FY2025の売上高は7.0億ドル。
成長ドライバー
成長の主な原動力は、国内外でのフランチャイズ店舗網の拡大です。米国に加え、オーストラリア、中東、オランダなどへの国際展開が進んでおり、新規市場での出店が売上成長を牽引しています。また、チキンサンドイッチやテンダーなど商品ラインの拡充が既存店の客単価向上に寄与しているとみられます。
さらに、デジタル注文やデリバリーサービスの強化が売上を押し上げている可能性があります。フランチャイズモデルは資本効率が高く、加盟店からのロイヤルティ収入が安定したキャッシュフローを生むため、成長投資に充てる余力があります。国際展開のペースと既存店売上高成長率が今後の成長を左右するでしょう。
リスク
主要なリスクは、フランチャイズ依存度の高さです。加盟店の業績不振やブランドイメージの毀損は、ロイヤルティ収入に直接影響します。また、国際展開には為替変動や現地の規制、文化の違いなどがリスクとして存在します。
さらに、ROEがマイナスであることは、資本構成に問題がある可能性を示唆しており、財務レバレッジの高さや自己資本の減少が懸念されます。食品業界特有の原材料費や人件費の高騰も利益率を圧迫する要因となり得ます。加えて、競争激化による価格競争や、健康志向の高まりによる需要変化もリスクです。
競合
レストラン業界は競争が激しく、Wingstopはチキン専門チェーンやファストカジュアルレストランと競合しています。競合他社には、同様のチキンメニューを提供する大手チェーンや、地域密着型の独立系レストランが含まれます。Wingstopは、フレーバーの多様性とオーダーメイドの調理法で差別化を図っていますが、競合の価格戦略や新商品投入が脅威となります。
また、デリバリーアプリの普及により、消費者は多くの選択肢から簡単に注文できるため、ブランドロイヤルティの構築が重要です。Wingstopは国際展開で先行する競合もあり、市場シェアの獲得にはマーケティングと店舗立地の戦略が鍵となります。
バリュエーション
最新の市場データによると、株価は108.46ドル、時価総額は約30.9億ドル(3,094百万ドル)です。PERは25.93倍と、成長性を織り込んだ水準にあります。PBRは-4.00倍とマイナスですが、これは自己資本がマイナスであるためで、通常の評価指標としては扱いにくい状況です。配当利回りは1.20%と、株主還元も行っています。
売上高成長率と営業利益率の改善を考慮すると、PERは妥当な範囲とみられますが、ROEの悪化や資本構成の不安定さがバリュエーションのリスク要因です。今後の業績拡大と資本効率の改善が、株価評価の向上につながるかが注目されます。