事業モデル
World Kinect Corporationは、米国をはじめとする世界各地で航空、陸上、海上の3セグメントを通じてエネルギー管理サービスを提供しています。航空部門では、民間航空会社や貨物航空会社、政府・軍関係者向けにジェット燃料や持続可能な航空燃料などを供給し、燃料管理や地上支援、運航計画などの付随サービスも手掛けています。陸上部門では、商業・産業・住宅・政府顧客向けに液体燃料や天然ガスを販売し、輸送・製造・鉱業・建設業界や小売燃料販売店を長期契約で支援しています。海上部門では、国際的なコンテナ船やタンカー、クルーズ船などに燃料や潤滑油を供給し、調達管理や品質管理、保険請求管理などの関連サービスも提供しています。
同社は2023年6月に旧ワールド・フューエル・サービスから現在の社名に変更し、マイアミに本社を置いています。従業員数は約4,003人で、エネルギー管理の中核として、燃料の販売だけでなく、調達から供給、管理までを一貫して担うビジネスモデルを構築しています。収益の大部分は燃料販売によるものですが、付随するサービス提供も収益源となっており、顧客との長期的な関係を重視した事業運営を行っています。
KPI
最新会計年度(FY2025)の売上高は369億ドル(=36,916,600,000ドル)で、前年比12.5%の減少となりました。営業利益率は0.6%と前年と同水準を維持していますが、純利益は赤字に転落し、ROEは-47.3%と大幅に悪化しました。これは、売上高の減少に加え、何らかの特別損失や評価損が発生した可能性を示唆しています。
一方、FY2024の売上高は422億ドル(=42,168,000,000ドル)で、営業利益率は0.6%、ROEは3.5%でした。FY2023の売上高は477億ドル(=47,710,600,000ドル)で、営業利益率は0.5%、ROEは2.7%でした。売上高は3期連続で減少しており、燃料価格の下落や需要の変動が影響しているとみられます。現金及び現金同等物は1.4億ドル(=135,300,000ドル)と、流動性は限定的です。
業績推移
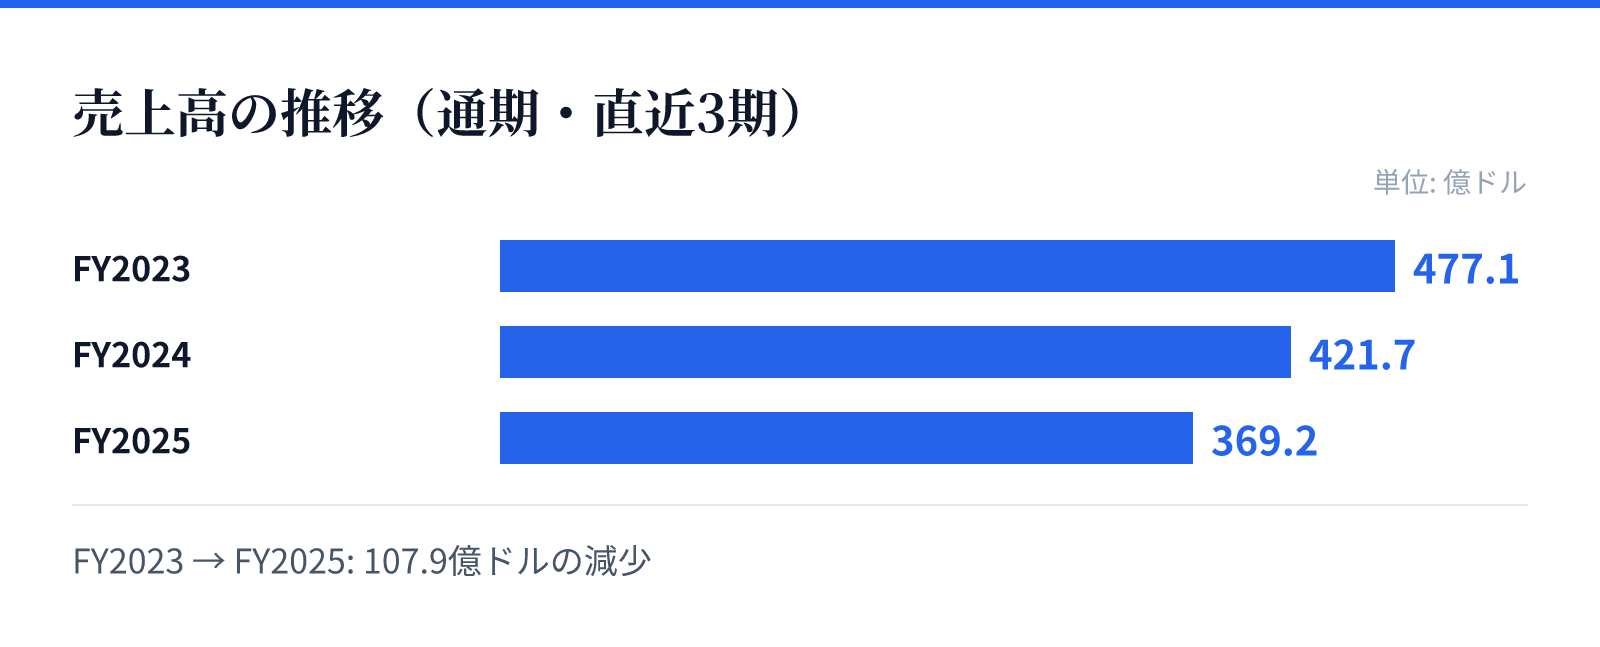
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は477.1億ドル。
FY2024の売上高は421.7億ドル。
FY2025の売上高は369.2億ドル。
成長ドライバー
成長ドライバーとしては、航空部門における持続可能な航空燃料(SAF)の需要拡大が挙げられます。世界的な脱炭素化の流れの中で、航空業界はSAFの導入を進めており、同社はその供給を手掛けることで成長が期待されます。また、海上部門では、国際海運の環境規制強化に対応した燃料供給や関連サービスの需要が高まっており、同社の専門性が活かせる分野です。
さらに、陸上部門では、長期的な契約に基づく安定した収益基盤があり、天然ガスや関連サービスの需要は引き続き堅調とみられます。同社はエネルギー管理会社として、燃料販売だけでなく、調達や管理、コンサルティングなどの高付加価値サービスを提供しており、これらが収益性の向上に寄与する可能性があります。ただし、売上高の減少傾向が続いており、成長のためには新規顧客の開拓やサービス拡充が不可欠です。
リスク
主要なリスクとして、燃料価格の変動が挙げられます。同社の売上高は燃料販売に依存しているため、原油価格や精製マージンの変動が収益に直接影響を与えます。また、売上高が3期連続で減少しており、需要の減退や競争激化が懸念されます。最新年度の純利益赤字転落は、特別損失や評価損の発生を示唆しており、財務健全性への懸念が高まっています。
さらに、現金及び現金同等物が1.4億ドルと限定的であり、流動性リスクがあります。同社は多額の運転資金を必要とする事業モデルであるため、資金調達環境の悪化や信用力の低下は事業運営に支障をきたす可能性があります。また、国際的な事業展開に伴い、為替変動リスクや地政学リスクも存在します。環境規制の強化は、燃料需要の構造的な変化をもたらす可能性があり、長期的な事業戦略の見直しが必要となるかもしれません。
競合
競争環境としては、燃料販売・エネルギー管理業界には多数の競合他社が存在します。同社は航空、陸上、海上の各セグメントで、大手石油元売りや独立系の燃料販売会社、エネルギー管理サービス企業と競合しています。特に航空部門では、主要な航空会社との長期契約を巡る競争が激しく、価格競争に陥るリスクがあります。
同社の強みは、グローバルなネットワークと多様なサービス提供能力にあります。燃料供給に加えて、調達管理や運航支援などの付加価値サービスを提供することで、競合他社との差別化を図っています。しかし、売上高の減少傾向は競争の激化を示唆しており、市場シェアの維持・拡大には課題が残ります。また、新興のエネルギー管理企業やテクノロジーを活用した新規参入者との競争も今後の脅威となる可能性があります。
バリュエーション
最新の市場データによると、株価は35.8ドル(2026年9月1日時点)で、時価総額は約18.1億ドル(1,813百万ドル)です。PBRは1.60倍、配当利回りは2.57%となっています。純利益が赤字であるため、PERは算出できませんが、PBRは1倍を上回っており、市場は同社の資産価値に対して一定のプレミアムを付けているとみられます。
配当利回りは2.57%と、利回り投資家にとっては一定の魅力がありますが、純利益の赤字やROEの悪化を考慮すると、配当の持続可能性には注意が必要です。時価総額は約18.1億ドルと、売上高の規模(369億ドル)に比べて小さく、市場は収益性の低さやリスクを織り込んでいる可能性があります。今後の業績回復が株価の上昇には不可欠であり、特に収益性の改善が焦点となります。