事業モデル
ウエストレイクは、高性能・必須材料と住宅・インフラ製品の2つのセグメントで事業を展開する化学メーカーです。前者ではエチレンやポリエチレン、塩素アルカリ製品、PVC、エポキシ樹脂などを、後者では住宅用サイディングや窓、パイプ、継手などを製造・販売しています。製品は化学処理業者やプラスチック加工業者、建設業者、自治体などに提供され、住宅建設や包装、自動車、ヘルスケア、水処理など幅広い市場で使用されています。
同社は米国テキサス州ヒューストンに本社を置き、従業員数は14,600人。1986年の創業で、現在はTTWF LPの子会社です。2022年2月に旧ウエストレイク・ケミカルから社名を変更しました。売上の大部分は法人向けであり、B2B中心のビジネスモデルと言えます。
KPI
2025年度(最新会計年度)の売上高は112億ドルで、前年比8.0%減となりました。営業利益率はマイナス1.9%と赤字に転落し、ROEもマイナス17.2%と大幅に悪化しています。純利益も赤字に転落しており、収益性が大きく低下しました。
一方、2023年度は売上高125億ドル、営業利益率9.8%、ROE4.7%と堅調でしたが、2024年度には売上高121億ドル、営業利益率8.0%、ROE5.7%と減収・減益となり、2025年度にさらに悪化しました。現金及び現金同等物は16.4億ドルを保有しており、一定の財務的余裕はあります。
業績推移
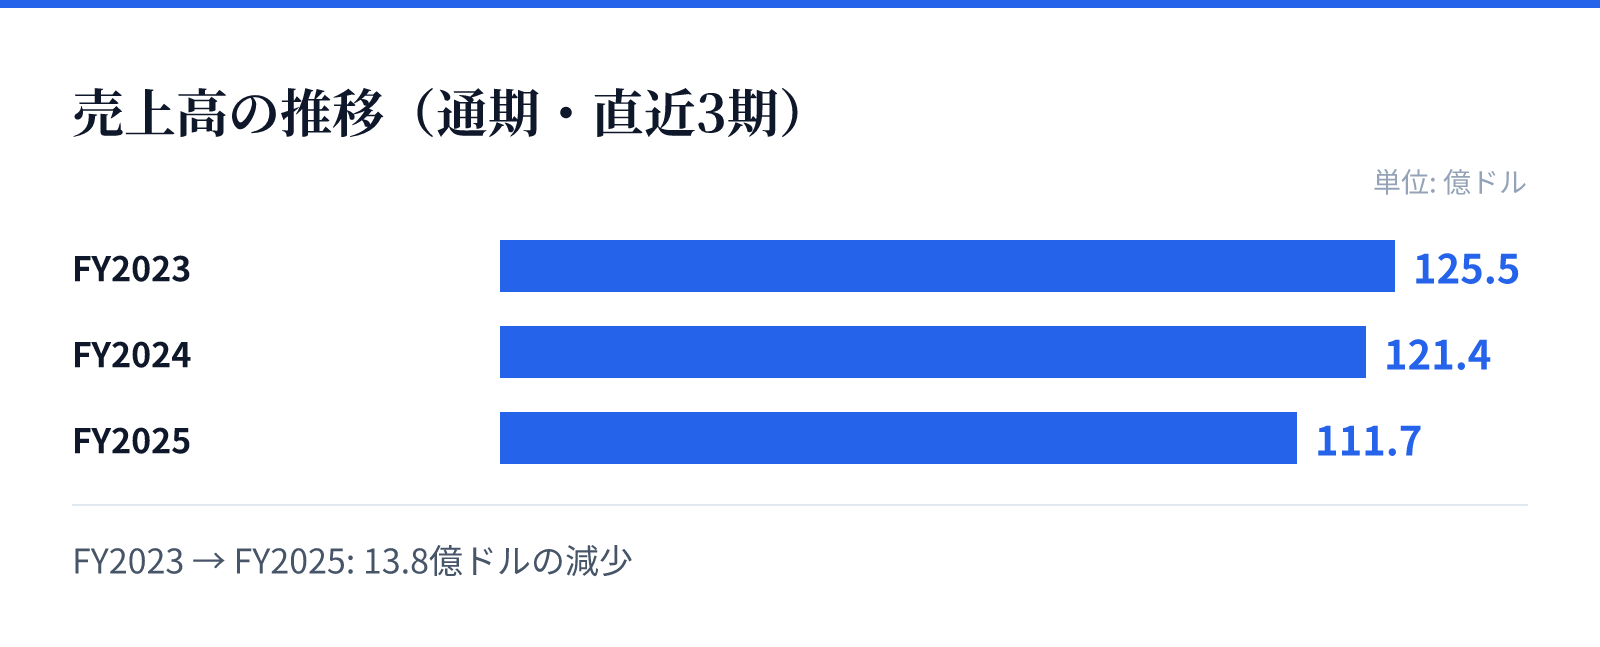
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は125.5億ドル。
FY2024の売上高は121.4億ドル。
FY2025の売上高は111.7億ドル。
成長ドライバー
成長の鍵は、住宅・インフラ製品セグメントの需要回復にあります。同社の製品は住宅建設やインフラ整備に多く使用されるため、米国やカナダなどの住宅市場の動向が業績に直結します。特に、PVCサイディングや窓、パイプなどの需要は住宅着工件数に連動するため、金利低下による住宅市場の活性化が成長を後押しする可能性があります。
また、国際展開も成長ドライバーです。同社は米国、カナダ、ドイツ、中国、メキシコ、ブラジル、フランス、イタリアなどで事業を展開しており、新興国市場でのインフラ需要や都市化の進展は中長期的な成長機会とみられます。さらに、環境規制の強化に伴う塩素アルカリ製品やエポキシ樹脂の需要拡大も期待されます。
リスク
最大のリスクは、市況の悪化と需要の低迷です。2025年度は売上高が前年比8%減となり、営業赤字に転落しました。これは、化学製品の価格下落や需要減退が主因とみられ、世界経済の減速や中国市場の不振が続けば、業績回復は遅れる可能性があります。
また、同社はエネルギー価格や原料価格の変動に敏感です。エチレンやPVCなどの製造には大量のエネルギーと原料を必要とするため、原油や天然ガス価格の高騰はコスト増につながります。さらに、住宅市場の金利上昇や景気後退は、住宅・インフラ製品の需要を直撃するため、業績に大きな影響を与えるリスクがあります。
競合
同社は、特殊化学品および住宅・インフラ製品市場において、他の大手化学メーカーや建材メーカーと競合しています。競合他社としては、同様の製品ポートフォリオを持つ総合化学企業や、PVCやエポキシ樹脂に特化した専門メーカーが挙げられます。競争は価格、品質、供給力、技術力などで行われます。
同社の強みは、垂直統合的な生産体制と幅広い製品ラインにあります。エチレンからPVC、さらには住宅用建材までを一貫して生産することで、コスト競争力と安定供給を実現しています。しかし、市況が悪化すると、競合他社との価格競争が激化し、収益性が圧迫される可能性があります。
バリュエーション
最新の市場データによると、株価は74.11ドル、時価総額は約96.8億ドルです。PBRは1.11倍と、純資産に対してほぼ同水準の評価となっています。配当利回りは2.88%で、株主への還元も行われています。
ただし、2025年度の業績悪化により、PERは算出不能(赤字のため)です。市場は同社の収益回復を織り込んでいない可能性があり、今後の業績改善が株価のカギを握ります。現時点では、PBRが1倍台と割安感がある一方、収益性の悪化を考慮すると、投資判断には慎重な見極めが必要です。