事業モデル
John Wiley & Sonsは、科学・技術・医学・人文科学などの学術ジャーナルや関連コンテンツを提供する研究部門と、科学・専門・教育分野の書籍やデジタル教材、評価サービスを提供する学習部門の2つのセグメントで事業を展開しています。研究部門は主に研究図書館やコンソーシアム、研究者、専門学会会員などへ直接販売し、独立した購読代理店を通じても販売しています。学習部門は、企業・リーダーシップ、テクノロジー、行動健康、工学・建築、科学、専門教育などのカテゴリーで、実店舗やオンライン小売、卸売業者、大学書店、個人実務者、企業、流通業者ネットワーク、政府機関を通じて製品・サービスを提供しています。1807年に設立され、ニュージャージー州ホーボーケンに本社を置く老舗出版社です。
KPI
最新会計年度(FY2026)の売上高は16.8億ドル(1,676,528,000ドル)で、前年比0.1%減とほぼ横ばいでした。営業利益率は17.7%と、FY2024の11.9%、FY2025の14.7%から着実に改善しています。ROEは26.1%と、FY2024の-27.1%から大幅に回復し、FY2025の11.2%からも大きく上昇しました。純利益は前年比で163.3%増加しており、収益性の改善が顕著です。現金及び現金同等物は7,562万ドル(75,622,000ドル)を保有しています。
業績推移
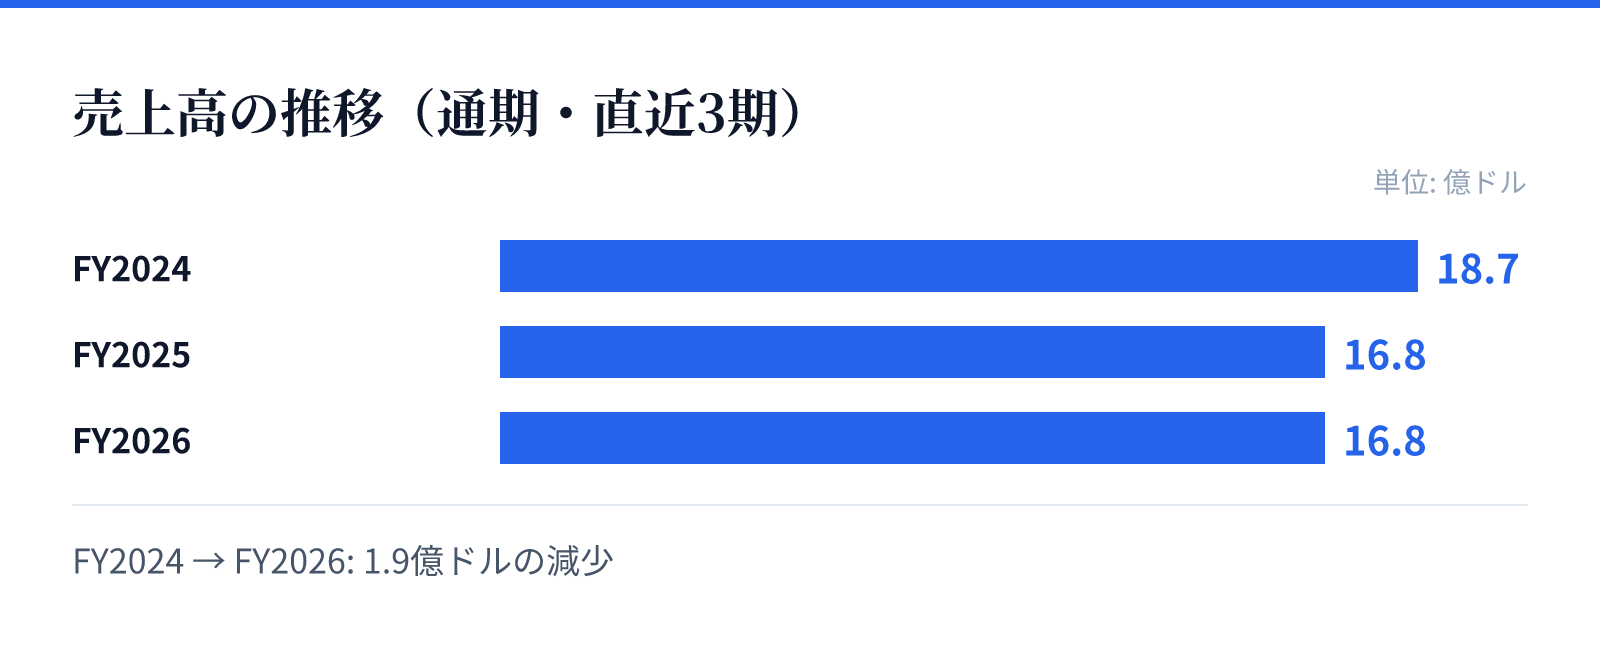
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は18.7億ドル。
FY2025の売上高は16.8億ドル。
FY2026の売上高は16.8億ドル。
成長ドライバー
研究部門は、科学・技術・医学・社会科学・人文科学・生命科学などの分野で権威あるコンテンツを提供しており、研究図書館やコンソーシアムなどへの安定した販売が見込まれます。学習部門では、デジタル教材や評価サービスを提供しており、教育現場や企業研修での需要が期待されます。特に、デジタル化へのシフトが進む中で、オンライン小売やデジタルコースウェアの需要が成長の原動力となる可能性があります。また、国際展開を強化しており、米国、英国、ドイツなどでの事業に加え、国際的な販売網を活用した成長が期待されます。
リスク
出版業界全体のデジタルシフトにより、印刷物の需要が減少するリスクがあります。また、学術出版はオープンアクセス化の流れが強まっており、収益モデルに影響を与える可能性があります。さらに、売上高が前年比で微減しており、成長が鈍化している点もリスクです。為替変動の影響を受けやすく、国際事業の収益が変動する可能性があります。加えて、ROEが過去にマイナスだったことから、財務体質の改善が続くかどうかが重要です。
競合
競争環境としては、他の学術出版社や教育コンテンツプロバイダーとの競争が挙げられます。研究部門では、エルゼビアやシュプリンガー・ネイチャーなどの大手出版社が競合となります。学習部門では、ピアソンやマグロウヒルなどの教育出版企業が競合します。また、オープンアクセスジャーナルやオンライン学習プラットフォームなど、新たなビジネスモデルを展開する新興企業との競争も激化しています。差別化要因としては、長い歴史とブランド力、専門分野における権威あるコンテンツの蓄積が挙げられます。
バリュエーション
最新の市場データによると、株価は52.435ドル(2026年9月1日時点)で、時価総額は約27.3億ドル(2,727百万ドル)です。PERは12.97倍、PBRは3.22倍、配当利回りは2.63%となっています。PERが13倍を下回っており、収益性の改善を考慮すると割安感があります。配当利回りも2.6%を超えており、インカムゲインを期待する投資家にとって魅力的です。ただし、売上高の成長が鈍いため、今後の成長戦略がバリュエーションに影響を与えるとみられます。