事業モデル
ワーナー・ミュージック・グループは、レコード音楽と音楽出版の2つのセグメントで事業を展開する音楽エンターテインメント企業です。アーティストの発掘・育成から、音楽のマーケティング、プロモーション、配信、ライセンスまでを手掛け、約200万曲の楽曲権利を保有しています。また、アサイラムやパーロフォンなど多数のレコードレーベルを傘下に持ち、ポップ、ロック、ジャズ、クラシックなど幅広いジャンルの音楽を提供しています。
同社は、小売店や卸売業者、ストリーミングサービス、ダウンロードサービスなど多様なチャネルを通じて音楽を販売・配信しており、音楽出版では第三者テレビ番組や映画の音楽管理も行っています。1929年創業で、ニューヨークに本社を置き、米国、英国、ドイツなど国際的に事業を展開しています。
KPI
最新会計年度(FY2025)の売上高は67.1億ドルで、前年比4.4%増加しました。営業利益率は13.8%と高水準を維持していますが、純利益は前年比16.1%減少しています。自己資本利益率(ROE)は56.4%と非常に高い水準にあります。
直近3年間の推移を見ると、売上高はFY2023の60.4億ドルからFY2024の64.3億ドル、FY2025の67.1億ドルへと着実に成長しています。営業利益率はFY2023の13.1%からFY2024の15.1%に改善しましたが、FY2025には13.8%にやや低下しました。ROEはFY2023の140.1%からFY2024の84.0%、FY2025の56.4%へと低下傾向にありますが、依然として高い水準です。
業績推移
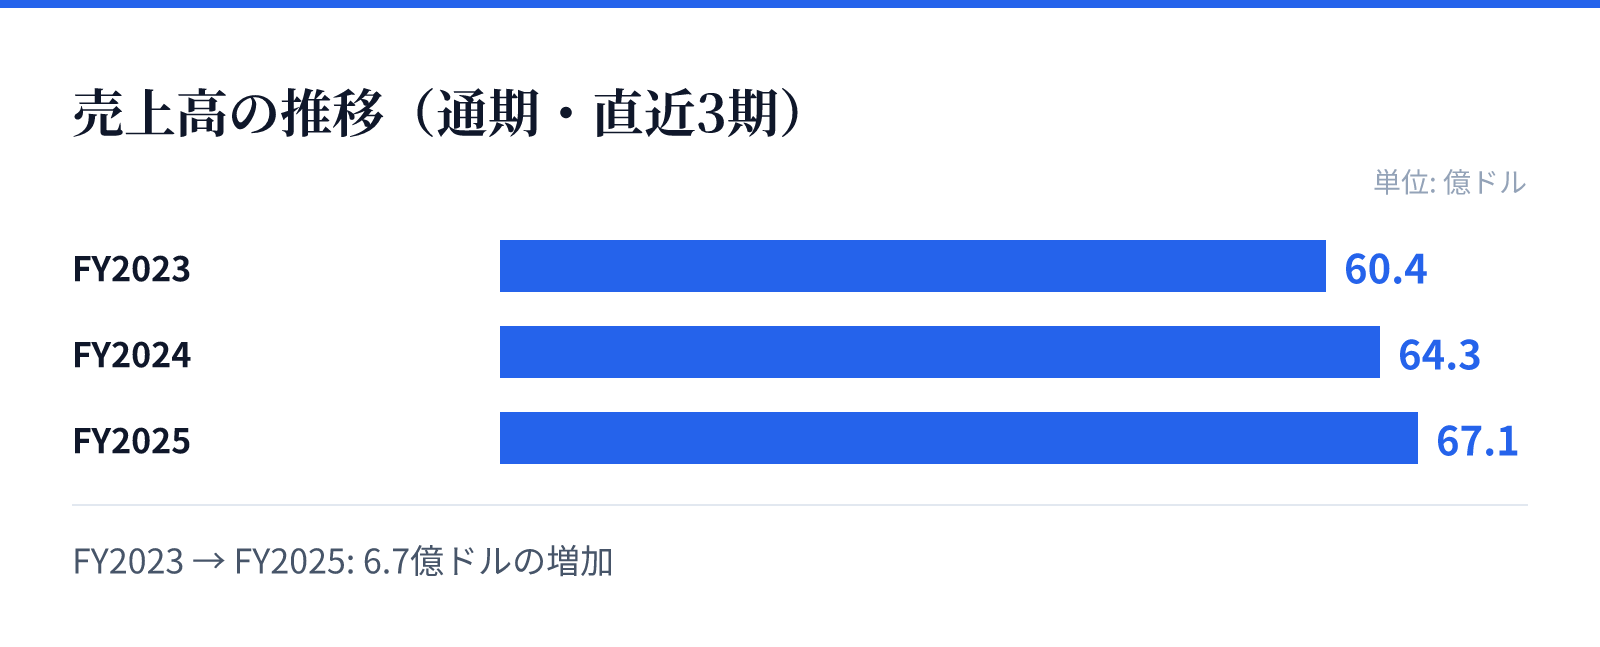
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は60.4億ドル。
FY2024の売上高は64.3億ドル。
FY2025の売上高は67.1億ドル。
成長ドライバー
成長の主な原動力は、音楽ストリーミングサービスの普及によるデジタル配信収入の増加です。同社は、ストリーミングサービスやダウンロードサービスを通じて音楽を提供しており、これらのチャネルでの販売が売上成長を牽引しています。また、既存の楽曲カタログを活用したコンピレーションや再発売、未発表音源のリリースも収益に貢献しています。
さらに、国際展開も成長の鍵です。米国、英国、ドイツに加え、その他の国際市場でも事業を拡大しており、グローバルな音楽需要の高まりを取り込んでいます。音楽出版セグメントでは、映画やテレビ向けの音楽管理も行っており、新たな収益源となっています。
リスク
音楽業界は、ストリーミングプラットフォームへの依存度が高く、これらのプラットフォームの契約条件やロイヤリティ率の変更が収益に影響を与える可能性があります。また、アーティストの契約や人気の変動により、売上が不安定になるリスクがあります。
さらに、著作権侵害や海賊版の影響も無視できません。デジタルコンテンツの違法配信は、正規の販売収入を減少させる可能性があります。加えて、為替変動や国際的な規制の変化も、海外売上高に影響を及ぼす要因です。
競合
音楽業界では、ユニバーサル・ミュージック・グループやソニー・ミュージックエンタテインメントなどの大手レコード会社と競合しています。これらの競合他社も同様に、アーティストの発掘や楽曲カタログの拡充に注力しており、市場シェアの獲得競争が激化しています。
また、ストリーミングサービス自体も競争相手となり得ます。SpotifyやApple Musicなどのプラットフォームは、自社でアーティストと直接契約する動きも見せており、レコード会社の仲介機能が脅かされる可能性があります。しかし、同社は豊富な楽曲カタログとアーティスト育成のノウハウを持ち、競争力を維持しています。
バリュエーション
最新の市場データによると、株価は27.855ドルで、時価総額は約147億ドルです。PERは22.60倍、PBRは17.16倍、配当利回りは2.84%となっています。
PERは22倍台と、音楽業界の成長性を考慮すると妥当な水準と見られます。PBRが17倍を超えるのは、高いROEを反映したものと考えられます。配当利回りは2.84%と、株主への還元も行っています。