事業モデル
Weis Marketsは、米国東部の7州でスーパーマーケットチェーンを展開する小売企業です。生鮮食品、食肉、シーフード、デリ、ベーカリー、薬局サービス、さらにはビールやワイン、燃料まで幅広く取り扱い、一般商品も販売しています。店舗ブランドは「Weis Markets」を中心に、Weis 2 GoやWeis Gas-n-Goなど複数の形態で運営され、顧客の多様なニーズに対応しています。
同社は1912年にペンシルベニア州サンベリーで創業し、現在は約22,000人の従業員を擁する地域密着型の小売業者です。食品小売が主力であり、顧客への直接販売が中心のビジネスモデルで、収益は店舗での商品販売に依存しています。
KPI
最新会計年度(FY2025)の売上高は49.6億ドル(4,957,709,000ドル)で、前年比3.5%増加しました。一方、営業利益率は2.3%と前年の2.6%から低下し、純利益も前年比11.6%減少しています。ROEは6.9%で、前年の7.4%から低下しました。
現金及び現金同等物は1億ドル(103,529,000ドル)を保有しており、流動性は確保されています。売上高は3期連続で増加していますが、利益率の低下が続いており、収益性の改善が課題となっています。
業績推移
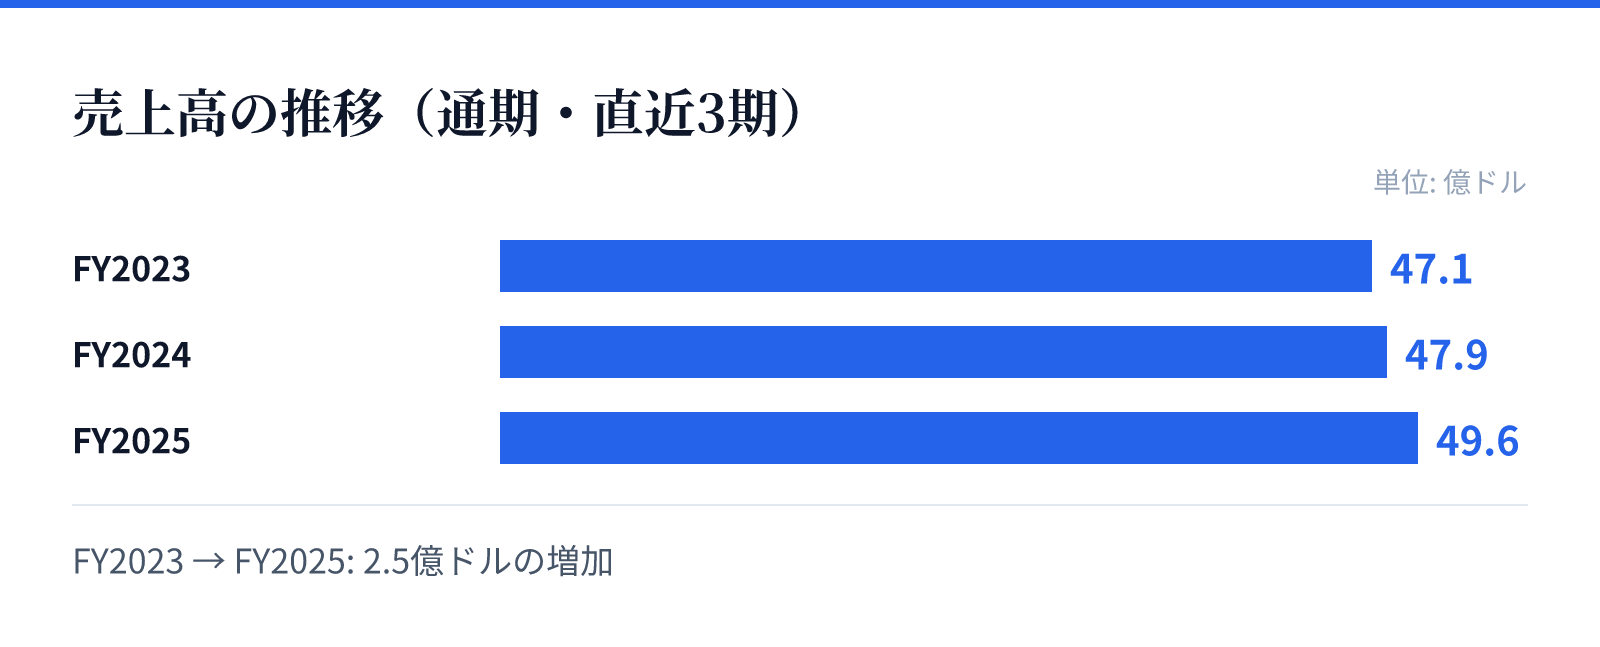
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は47.1億ドル。
FY2024の売上高は47.9億ドル。
FY2025の売上高は49.6億ドル。
成長ドライバー
売上高の成長は、既存店舗の販売増加と新規出店によるものとみられます。食品小売業界では、生鮮食品やデリ、調理済み食品など高付加価値商品の需要が高まっており、同社もこれらのカテゴリーに注力しています。また、ビールやワイン、燃料の販売は、顧客の利便性を高め、来店頻度の向上に寄与している可能性があります。
さらに、同社はペンシルベニア州を中心に店舗網を拡大しており、地域内でのシェア拡大を図っています。薬局サービスや健康・美容関連商品の取り扱いも、顧客の健康志向に対応した成長分野です。ただし、競争激化やコスト上昇が成長の制約となる可能性があります。
リスク
食品小売業界は競争が激しく、ウォルマートやクローガーなどの大手チェーンとの価格競争にさらされています。また、人件費や物流費、原材料費の上昇が利益率を圧迫しており、FY2025の営業利益率は2.3%と低水準です。さらに、純利益の減少は、コスト増加や販売費の増加が原因とみられます。
同社は地域密着型のビジネスモデルであり、経済状況の悪化や消費者の節約志向が強まると、売上高に影響が出る可能性があります。また、食品の安全性や品質に関する問題が発生した場合、ブランドイメージの低下につながるリスクもあります。
競合
同社の競合には、全国展開する大手スーパーマーケットチェーンやディスカウントストア、オンライン食品小売業者などが挙げられます。特に、ウォルマートやクローガー、アルディなどの低価格戦略は、価格感応度の高い顧客を奪う可能性があります。また、アマゾンなどのオンライン配達サービスも競争圧力となっています。
同社は、生鮮食品の品質や地域密着型のサービス、薬局や燃料販売などの付加価値で差別化を図っています。しかし、競争環境は厳しく、市場シェアの維持には継続的な投資が必要です。
バリュエーション
最新の市場データによると、株価は70.67ドル、時価総額は約17.6億ドル(1,762百万ドル)です。PERは17.76倍、PBRは1.27倍、配当利回りは1.93%となっています。これらの指標は、同社の収益力や資産価値に対して市場が妥当な評価をしていることを示しています。
配当利回りは1.93%と安定しており、株主への還元を継続しています。PERが17.76倍であることは、市場が同社の将来の収益成長に一定の期待を寄せていることを示唆しますが、利益率の低下傾向を考慮すると、割高感がないとは言えません。